발행일: 2026년 10월 16일
핵심 요약
Vertex Pharmaceuticals Incorporated FY2026 Q2 실적의 핵심은 매출 성장과 신제품 확대입니다.
- 매출: 33억3,390만 달러로 전년 동기 대비 12% 증가했습니다. Reuters 컨센서스 32억2,000만 달러와 Zacks 컨센서스 32억3,000만 달러를 모두 웃돌았습니다.
- EPS: GAAP 희석 EPS는 4.31달러, 조정·비GAAP 희석 EPS는 4.73달러였습니다. 조정 EPS는 Reuters 기준으로는 4.72달러를 소폭 웃돌았지만, Zacks 기준 4.79달러에는 미치지 못했습니다.
- 성장 동력: 낭성섬유증 치료제 ALYFTREK의 전환과 CASGEVY·JOURNAVX의 매출 증가가 두드러졌습니다.
- 가이던스: FY2026 매출 전망을 기존 129억5,000만
131억 달러에서 131억132억 달러로 상향했습니다. - 주가 반응: 8월 3일 정규장에서 1.34% 하락한 470.72달러에 마감했고, 시간외 거래에서도 약 0.33% 추가 하락했습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 또는 참고 |
|---|---|---|
| 총매출 | 33억3,390만 달러 | 전년 동기 29억6,470만 달러, 전년 대비 12% 증가 |
| 매출 컨센서스 | 32억2,000만~32억3,000만 달러 | Reuters·Zacks 기준 |
| 제품 매출 | 33억3,390만 달러 | 기타 매출 없음 |
| 조정·비GAAP 희석 EPS | 4.73달러 | Reuters 4.72달러, Zacks 4.79달러 |
| GAAP 희석 EPS | 4.31달러 | 전년 동기 3.99달러 |
| 비GAAP 총이익률 | 85.6% | 전분기 대비 하락, 회사는 예상된 변화라고 설명 |
| GAAP 영업이익 | 12억4,690만 달러 | 전년 동기 11억5,110만 달러 |
| GAAP 순이익 | 10억9,980만 달러 | 전년 동기 10억3,290만 달러 |
매출은 FY2026 1분기의 약 29억9,000만 달러보다 증가했습니다. 회사는 특히 CASGEVY 매출이 전분기 대비 약 75%, JOURNAVX 매출이 약 70% 늘었다고 설명했습니다.
EPS는 비교 기준을 구분해야 합니다. 회사가 발표한 GAAP EPS는 4.31달러이고, 시장 컨센서스와 비교한 수치는 조정·비GAAP EPS입니다. 따라서 GAAP EPS 4.31달러를 조정 EPS 컨센서스와 직접 비교해서는 안 됩니다.
비GAAP 총이익률은 85.6%였습니다. 회사는 전분기 대비 하락 배경으로 제품 믹스와 제조 네트워크 투자를 제시했습니다. GAAP 기준 매출원가는 4억8,920만 달러로 제품 매출의 14.7%를 차지했으며, 전년 동기의 13.8%보다 높아졌습니다.
주요 사업부 실적
낭성섬유증 사업이 여전히 매출의 중심
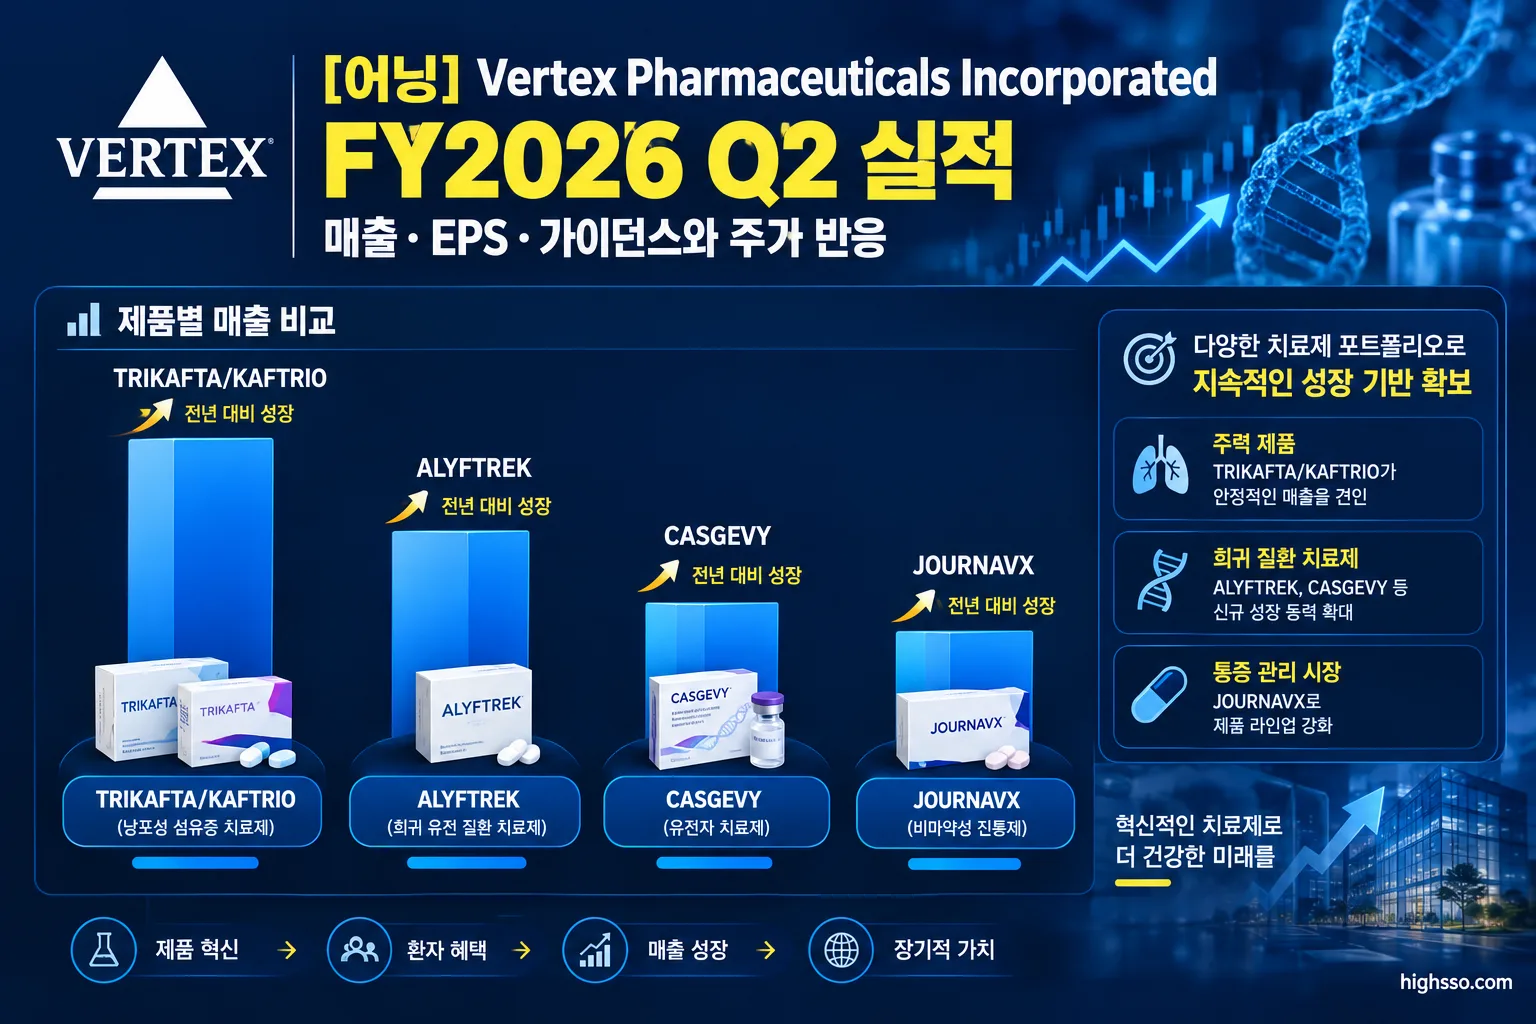
낭성섬유증 치료제 전체 매출은 32억790만 달러로 전년 동기 대비 11% 증가했습니다. 전체 매출의 대부분을 차지하며 Vertex의 실적 기반 역할을 이어갔습니다.
| 제품 및 사업 | FY2026 Q2 매출 | 전년 대비 | 핵심 내용 |
|---|---|---|---|
| TRIKAFTA/KAFTRIO | 24억9,720만 달러 | 2% 감소 | ALYFTREK으로의 전환 영향 |
| ALYFTREK | 5억7,360만 달러 | 266% 증가 | 신규 처방과 TRIKAFTA에서의 전환이 성장 견인 |
| 기타 CF 제품 | 1억3,710만 달러 | 29% 감소 | KALYDECO, ORKAMBI, SYMDEKO/SYMKEVI 포함 |
| CASGEVY | 7,640만 달러 | 151% 증가 | 전분기 대비 약 75% 증가 |
| JOURNAVX | 4,960만 달러 | 313% 증가 | 전분기 대비 매출 약 70%, 처방 약 45% 증가 |
ALYFTREK은 전년 동기 1억5,680만 달러에서 5억7,360만 달러로 확대됐습니다. 상반기 누적 매출은 10억 달러를 넘었습니다. 회사는 TRIKAFTA 복용 환자의 전환, 희귀 변이 적응증 확대, 젊은 환자군 확대와 유럽 내 채택을 성장 요인으로 설명했습니다.
반면 기존 주력 제품인 TRIKAFTA/KAFTRIO 매출은 2% 감소했습니다. 이는 제품 자체의 급격한 수요 붕괴라기보다 ALYFTREK으로의 제품 전환이 진행되는 과정으로 해석할 수 있습니다. 다만 전환 속도와 전체 낭성섬유증 franchise의 순매출 확대가 앞으로도 중요합니다.
CASGEVY와 JOURNAVX의 기여 확대
CASGEVY 매출은 7,640만 달러로 전년 동기 대비 151% 증가했습니다. 회사에 따르면 2분기에도 100명 이상의 환자 치료 시작이 이어졌고, 2026년 상반기 주입 건수는 2025년 전체보다 많았습니다. 다만 환자 주입 시점에 따라 분기별 매출 변동성이 나타날 수 있다고 밝혔습니다.
JOURNAVX 매출은 4,960만 달러로 전년 동기 대비 313% 증가했습니다. 2분기 처방은 약 53만5,000건이었고, 신규 의료진 처방자는 약 1만8,000명 늘었습니다. 회사는 약 2억6,000만 명이 보험 보장 대상이며, 이 가운데 1억8,000만 명은 제한 없는 접근이 가능하다고 설명했습니다.
지역별로는 미국 매출이 20억5,640만 달러로 전년 대비 11%, 미국 외 지역 매출이 12억7,750만 달러로 14% 증가했습니다.
가이던스
Vertex는 FY2026 총매출 가이던스를 다음과 같이 상향했습니다.
| 항목 | 기존 전망 | 수정 전망 |
|---|---|---|
| FY2026 총매출 | 129억5,000만~131억 달러 | 131억~132억 달러 |
| GAAP R&D·취득 진행 중 R&D·SG&A | 63억~64억5,000만 달러 | 유지 |
| 비GAAP R&D·취득 진행 중 R&D·SG&A | 56억5,000만~57억5,000만 달러 | 유지, 범위 상단 예상 |
| 연간 총이익률 | 별도 기존 범위 미제시 | 86%를 소폭 밑돌 전망 |
| 비GAAP 유효세율 | 19.5~20.5% | 유지 |
수정된 매출 전망은 낭성섬유증 사업의 지속적인 성장과 비낭성섬유증 제품에서 최소 5억 달러의 매출을 전제로 합니다. 비낭성섬유증 매출의 주요 구성원은 CASGEVY와 JOURNAVX입니다.
회사는 외환과 헤지 효과를 반영한 전년 대비 매출 성장 효과를 약 150bp로 제시했습니다. 반면 하반기에는 제품 믹스와 제조 네트워크 투자가 총이익률에 더 큰 영향을 줄 수 있다고 밝혔습니다.
Crinetics 인수는 이번 가이던스에 반영되지 않았습니다. 회사는 거래가 2026년 3분기에 완료될 것으로 예상하며, 완료 시점에 새로운 전망을 제시할 예정이라고 설명했습니다. 이번 자료에서는 다음 분기 매출·EPS·CAPEX 가이던스는 제시되지 않았습니다.
주가는 왜 반응했나
8월 3일 Vertex 주식은 정규장에서 전일 477.10달러보다 1.34% 하락한 470.72달러에 마감했습니다. 시간외 거래에서는 약 0.33% 추가 하락해 469.19달러를 기록했습니다.
실적만 보면 매출은 주요 컨센서스를 웃돌았고, 연간 매출 가이던스도 상향됐습니다. 그러나 Reuters가 인용한 시장 해석에 따르면 주가 반응은 제한적이었습니다. 매출 서프라이즈에 비해 조정 EPS 개선 폭이 크지 않았고, 투자자들이 더 큰 이익 상회나 공격적인 전망 상향을 기대했을 가능성이 있다는 분석입니다.
이 부분은 회사가 공식적으로 밝힌 주가 하락 원인이 아니라 Reuters 및 시장의 해석입니다. 또한 Reuters와 Zacks의 EPS 컨센서스가 각각 4.72달러와 4.79달러로 달라, EPS 평가는 기준에 따라 엇갈립니다.
Earnings Call 핵심
ALYFTREK 전환과 CF 사업의 지속성
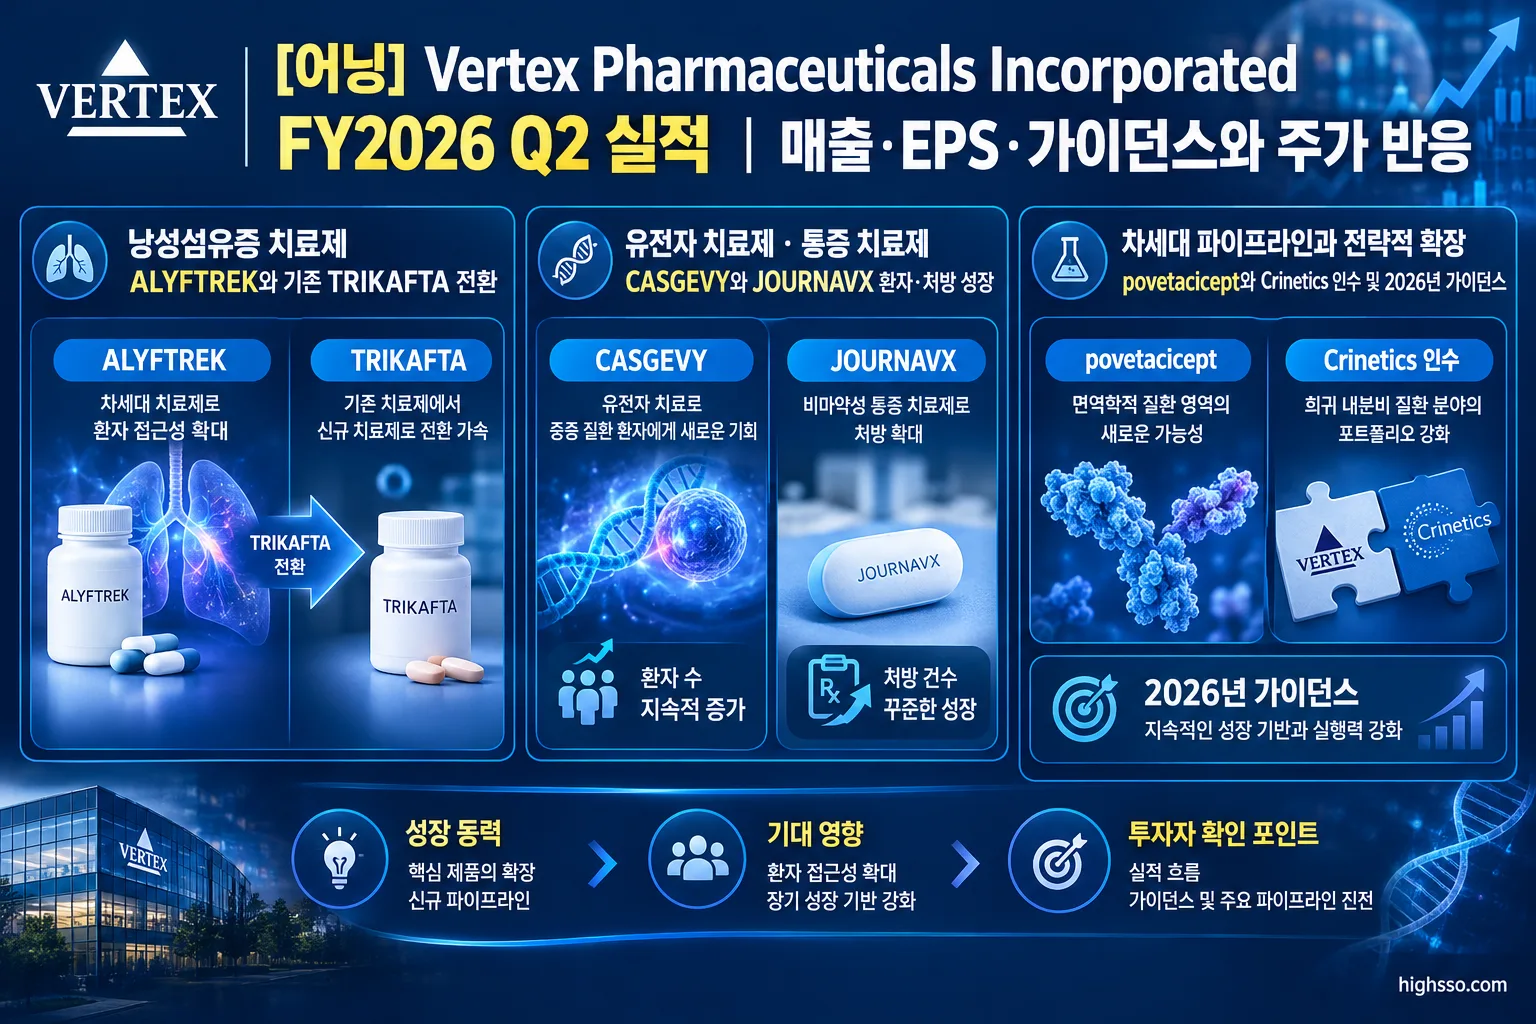
경영진은 ALYFTREK을 실적 발표의 핵심 제품으로 강조했습니다. 회사 측 설명에 따르면 독일과 영국에서는 적격 낭성섬유증 환자의 3분의 1 이상이 ALYFTREK을 사용하고 있습니다. 1일 1회 복용, 땀 염소 수치 개선, TRIKAFTA에서의 전환이 주요 채택 요인으로 제시됐습니다.
CASGEVY는 성장하지만 분기 변동성이 존재
CASGEVY는 환자 치료 시작과 주입 건수가 늘고 있지만, 실제 매출은 세포 채취와 주입 일정 및 보험 상환 시점에 영향을 받을 수 있습니다. 따라서 한 분기의 매출만으로 장기적인 수요 추세를 판단하기보다 환자 시작, 세포 채취, 주입 건수를 함께 확인할 필요가 있습니다.
JOURNAVX는 처방과 보험 접근성이 관건
경영진은 JOURNAVX의 보험 적용 확대와 병원 채택을 강조했습니다. 회사에 따르면 이 제품은 1,400개 병원과 130개 통합 의료 네트워크에 처방집, 프로토콜 또는 주문 세트 형태로 추가됐습니다.
다만 회사는 총매출에서 순매출로 전환되는 비율인 gross-to-net 정상화가 당장 이뤄지기보다 2027년 상반기로 예상된다고 밝혔습니다. 따라서 처방 증가가 실제 매출과 이익으로 전환되는 속도가 중요한 확인 지점입니다.
신장 질환과 파이프라인 투자
Vertex는 신장 질환 사업의 핵심 후보물질인 povetacicept도 강조했습니다. IgA 신병증 적응증에 대한 미국 BLA가 접수됐으며, PDUFA 목표일은 2026년 11월 30일입니다. 회사는 상업화 준비와 보험자 협의를 진행 중이라고 설명했습니다.
경영진은 신장·통증 치료제 상업화와 후기 임상 파이프라인에 대한 투자를 확대하고 있습니다. 그 결과 SG&A 증가율이 R&D보다 높아지고 있으며, 회사는 이를 완료된 프로그램을 대체하는 비용이 아니라 신규 상업 인프라를 구축하는 투자라고 설명했습니다.
또한 Crinetics 인수를 통해 희귀 내분비 질환을 다섯 번째 상업화 축으로 추가할 계획입니다. 회사는 paltusotine과 atumelnant의 합산 최대 매출 기회를 약 50억 달러로 제시했지만, 해당 거래가 비GAAP 영업이익에 기여하는 시점은 2029년으로 예상했습니다.
현지 언론·애널리스트 반응
Reuters는 이번 분기의 가장 강한 지표로 매출을 꼽았습니다. 매출은 약 33억 달러로 32억2,000만 달러 전망을 웃돌았지만, 조정 EPS는 Reuters 기준 컨센서스를 0.01달러 상회하는 데 그쳤습니다.
Zacks는 매출을 33억3,000만 달러로 평가해 32억3,000만 달러 컨센서스보다 높다고 봤습니다. 반면 조정 EPS는 4.73달러로 자체 전망치 4.79달러를 밑돌았다고 분석했습니다. 이처럼 EPS에 대한 평가는 컨센서스 출처에 따라 달라집니다.
시장 해석의 핵심은 강한 매출 성장과 제한적인 이익 레버리지의 균형입니다. ALYFTREK, CASGEVY, JOURNAVX가 외형 성장을 만들었지만, 통증·신장 사업의 상업화 투자와 후기 파이프라인 지출이 비용 부담으로 작용했습니다.
애널리스트들의 질문도 povetacicept의 차별성 및 허가 일정, JOURNAVX의 보험 접근성, 급성 통증 시장의 경쟁, 차세대 CF 치료제, 제1형 당뇨병 프로그램, Crinetics 통합에 집중됐습니다.
앞으로 확인할 것
- FY2026 매출 달성 경로: 3분기 매출 성장률이 상향된 131억~132억 달러 전망과 일치하는지 확인해야 합니다.
- ALYFTREK 전환율: TRIKAFTA에서의 전환, 유럽 채택률, 희귀 변이 및 젊은 환자군 확대가 계속되는지 봐야 합니다.
- CASGEVY의 환자 지표: 환자 치료 시작, 세포 채취, 주입, 보험 상환 계약을 매출과 함께 확인할 필요가 있습니다.
- JOURNAVX의 상업화 효율: 처방 건수와 신규 처방자뿐 아니라 병원·소매 채널 비중, 보험 보장 범위, gross-to-net 정상화 시점을 확인해야 합니다.
- 마진과 비용: 총이익률이 회사가 예상한 86% 소폭 하회 수준에 머무는지, 비GAAP SG&A가 연간 가이던스 상단에 근접하는지 살펴봐야 합니다.
- povetacicept 및 Crinetics: 2026년 11월 30일 PDUFA 일정과 Crinetics 인수 완료 이후의 비용·매출 가이던스 변화를 확인해야 합니다.
- 후기 파이프라인: VX-828, AMPLIFY, AMPLITUDE, 제1형 당뇨병 프로그램의 임상 결과가 신규 성장축 기대를 뒷받침하는지 지켜볼 필요가 있습니다.
참고 자료
이번 Vertex Pharmaceuticals Incorporated FY2026 Q2 실적 정리는 회사 투자자관계 자료와 SEC 제출 자료를 우선하고, Reuters 재전재 자료와 Zacks의 컨센서스 비교를 보조적으로 반영했습니다. EPS 컨센서스는 출처에 따라 차이가 있으므로 비교 기준을 구분해야 합니다.
함께 볼 어닝 리포트
[어닝] Palantir Technologies Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Vertex Pharmaceuticals Investor Relations — Vertex Reports Second Quarter 2026 Financial Results
- U.S. Securities and Exchange Commission — Form 10-Q for the quarter ended June 30, 2026
- Vertex Pharmaceuticals Investor Relations — Vertex Pharmaceuticals Q2 2026 Conference Call
- Reuters, republished by Investing.com — Earnings call transcript: Vertex beats Q2 2026 estimates, lifts revenue outlook
- Zacks Equity Research — Vertex (VRTX) Reports Q2 Earnings: What Key Metrics Have to Say
- Vertex Pharmaceuticals Investor Relations — Vertex Reports First Quarter 2026 Financial Results
- U.S. Securities and Exchange Commission — Current Report on Form 8-K dated August 3, 2026
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.