발행일: 2026년 10월 13일
핵심 요약
Amazon의 FY2026 Q2 실적은 매출과 영업이익이 모두 크게 늘어난 강한 분기였습니다. 다만 GAAP EPS에는 Anthropic 투자 관련 평가이익이 크게 반영됐고, AI·AWS 인프라 투자 확대로 현금흐름 부담도 커졌습니다.
- 매출: 2006억 600만 달러로 전년 동기 대비 20% 증가했습니다. 시장 컨센서스는 출처에 따라 1961억 6000만~1970억 3000만 달러로 제시됐으며, 실제 매출은 이를 웃돌았습니다.
- EPS: 희석 GAAP EPS는 5.75달러였습니다. 다만 Anthropic 투자와 관련된 534억 달러의 비영업성 세전 기타수익이 포함돼 조정 EPS 컨센서스와 직접 비교하기 어렵습니다.
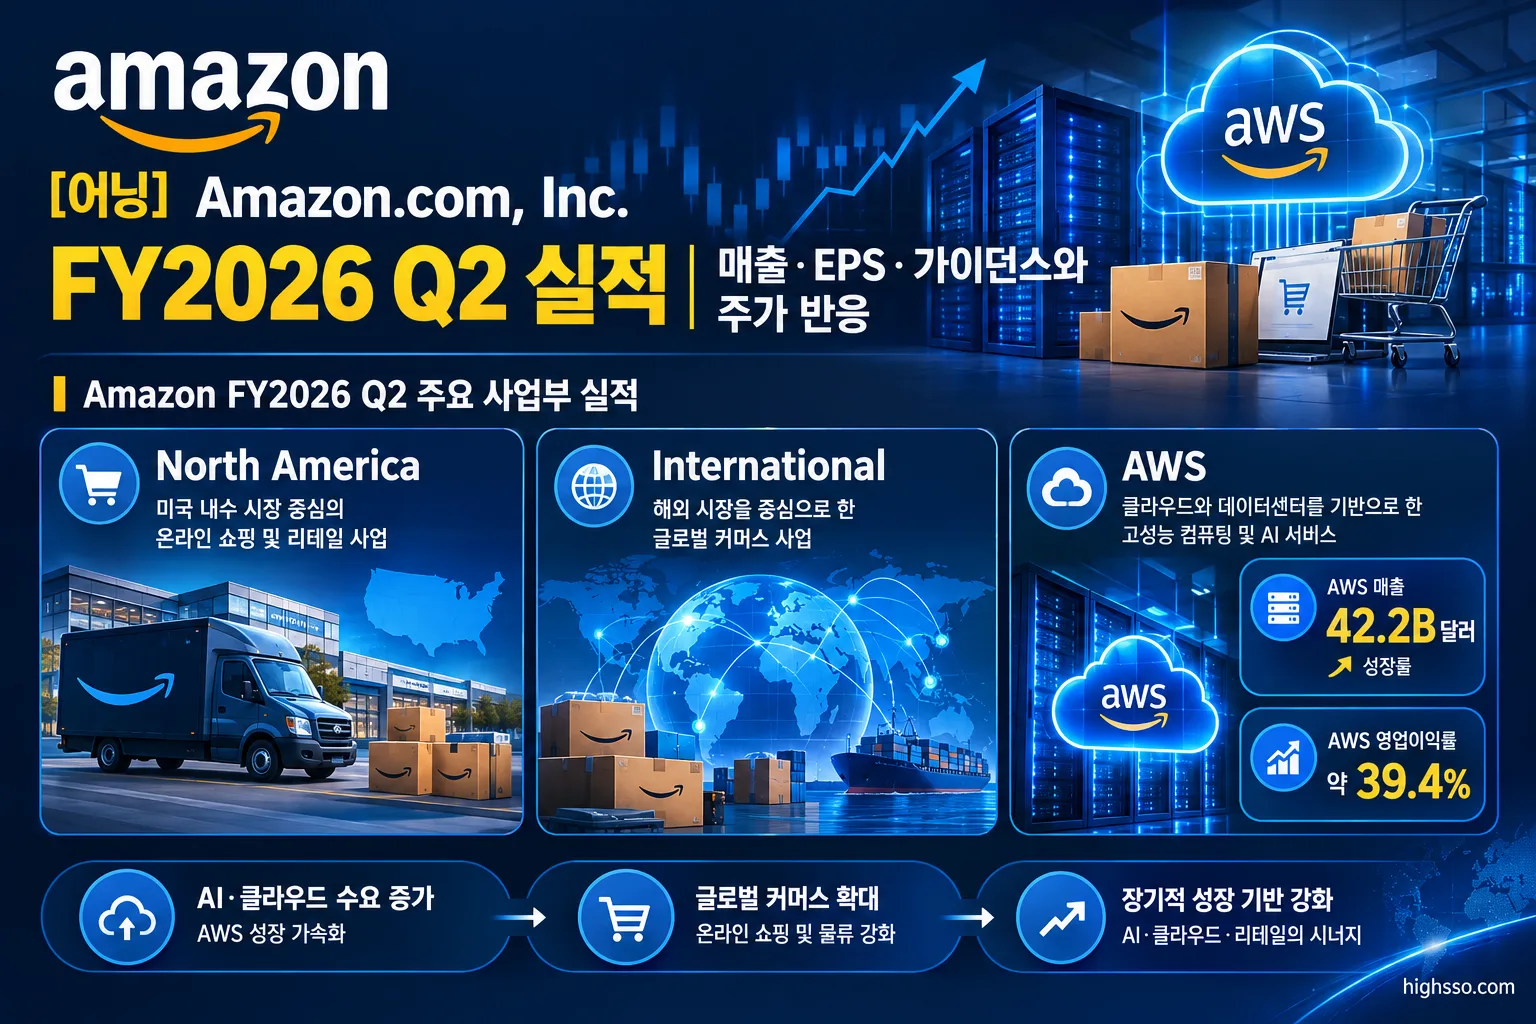
- AWS: 매출은 422억 3200만 달러로 37% 증가했고, 영업이익률은 약 39.4%까지 개선됐습니다.
- 가이던스: FY2026 Q3 매출은 1970억
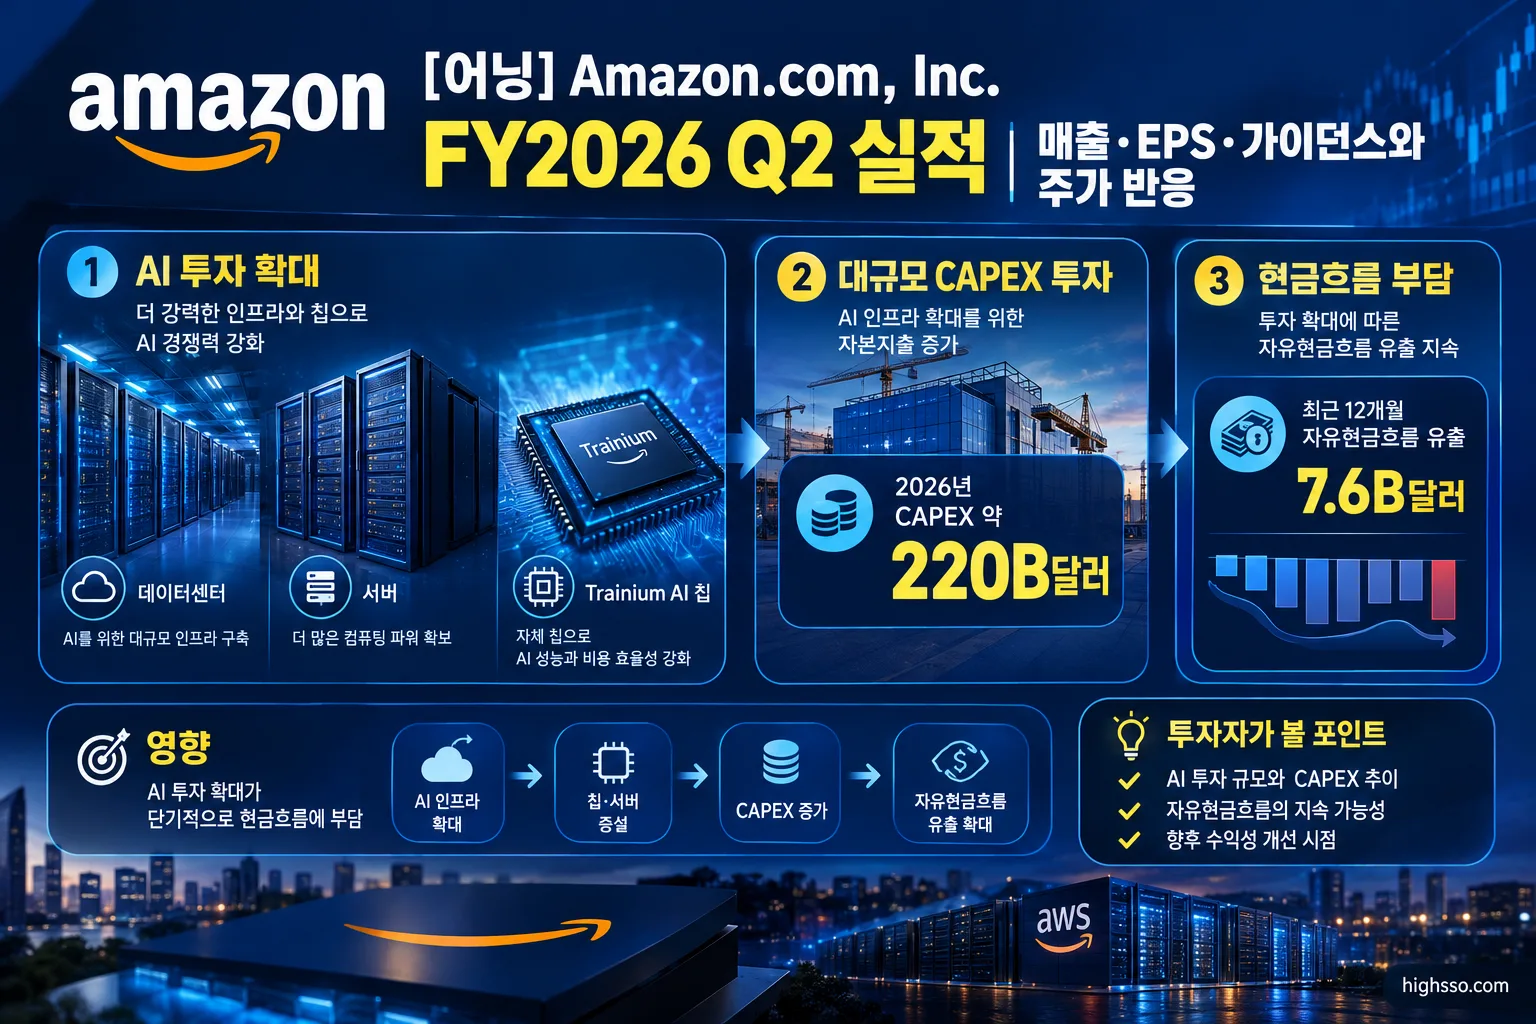
2020억 달러, 영업이익은 225억265억 달러로 제시됐습니다. - 투자 부담: 2026년 현금 CAPEX 전망은 기존 약 2000억 달러에서 약 2200억 달러로 상향됐습니다. 최근 12개월 자유현금흐름은 76억 400만 달러 유출로 전환됐습니다.
- 주가 반응: 2026년 7월 30일 정규장에서 3.90% 상승했고, 시간외 거래에서는 약 9.15% 오른 257.04달러까지 상승했다는 보도가 나왔습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 또는 설명 |
|---|---|---|
| 매출 | 2006억 600만 달러 | 전년 동기 대비 20% 증가 |
| 매출 컨센서스 | 1961억 6000만~1970억 3000만 달러 | 출처별 차이 존재 |
| 영업이익 | 274억 6100만 달러 | 전년 동기 191억 7100만 달러 대비 43% 증가 |
| 영업이익률 | 13.7% | FY2026 Q1의 13.1%에서 상승 |
| 희석 EPS | 5.75달러 | GAAP 기준 |
| EPS 컨센서스 | 1.81~1.82달러 | 조정·비GAAP 기준으로 보도됨 |
| 총이익률 | 확인되지 않음 | 회사 공식 발표에서 별도 지표로 제시되지 않음 |
매출은 전분기 FY2026 Q1의 1815억 1900만 달러보다 증가했습니다. 다만 전분기 대비 증가율은 공시 수치를 바탕으로 계산한 값이므로, 회사가 별도로 제시한 성장률과는 구분할 필요가 있습니다.
EPS는 해석에 주의해야 합니다. 회사가 발표한 5.75달러는 GAAP 희석 EPS이며, 여기에 Anthropic 투자 관련 비영업성 세전 기타수익 534억 달러가 영향을 줬습니다. 반면 시장에서 비교 대상으로 제시된 1.81~1.82달러는 조정 또는 비GAAP EPS입니다. 따라서 두 수치를 이용해 단순히 ‘EPS가 몇 배 상회했다’고 판단하는 것은 적절하지 않습니다.
주요 사업부 실적
AWS: 전체 실적을 이끈 핵심 성장축
AWS 매출은 422억 3200만 달러로 전년 동기 대비 37% 증가했습니다. 회사는 이를 최근 18개 분기 중 가장 빠른 성장률이라고 설명했습니다. AWS 영업이익은 166억 2100만 달러, 영업이익률은 약 39.4%였습니다.
AWS 수익성 개선에는 서버 용량 최적화, 고정비 관리, 운영 효율성 개선이 영향을 줬다는 것이 회사 측 설명입니다. 다만 2분기 영업이익에는 에너지 계약 관련 회계상 이익 약 6억 달러가 포함됐으며, 분기별 마진은 변동할 수 있다고 CFO가 언급했습니다.
North America: 안정적인 매출과 이익 성장
North America 매출은 1161억 7700만 달러로 전년 동기 대비 16% 증가했습니다. 가격과 상품 선택 폭, 빠른 배송, 제3자 판매자 서비스, 광고 및 구독 서비스가 매출에 기여했습니다.
영업이익은 91억 2300만 달러로 전년 동기 75억 1700만 달러에서 늘었습니다. 다만 관세 환급 약 6억 달러 등 일부 비용 감소 효과가 포함돼 기초 수익성을 평가할 때는 이를 따로 살펴볼 필요가 있습니다.
International: 흑자 기조 속 완만한 성장
International 매출은 421억 9700만 달러로 전년 동기 대비 15% 증가했습니다. 환율 영향을 제외해도 15% 성장했다고 회사는 설명했습니다.
영업이익은 17억 1700만 달러로 전년 동기 14억 9400만 달러보다 증가했습니다. 다만 중동 분쟁에 따른 연료비 상승과 운전자 공급 제약에 따른 장거리 운송비 상승은 향후 이 부문의 비용 부담 요인이 될 수 있습니다.
광고·제3자 판매자 서비스·온라인 스토어
| 세부 사업 | FY2026 Q2 매출 | 주요 내용 |
|---|---|---|
| Online stores | 704억 3200만 달러 | 전년 동기 약 614억 8500만 달러에서 증가 |
| Third-party seller services | 467억 8000만 달러 | 제3자 판매자 수수료·물류·배송 서비스 포함 |
| Advertising services | 198억 900만 달러 | 전년 동기 대비 26% 증가 |
| Subscription services | 137억 3000만 달러 | 전년 동기 약 122억 800만 달러에서 증가 |
| Physical stores | 57억 9400만 달러 | Whole Foods 등 실제 매장 기반 매출 |
광고 매출은 Sponsored Products와 Prime Video 광고 확대에 힘입어 26% 성장했습니다. 제3자 판매자는 전체 판매 상품의 61%를 차지했다고 경영진이 설명했습니다. 온라인 스토어에서는 상반기 Prime 회원 대상 당일 또는 익일 배송 상품 수가 전년 대비 40% 이상 증가했습니다.
가이던스
Amazon은 FY2026 Q3에 대해 다음과 같은 전망을 제시했습니다.
| 항목 | FY2026 Q3 가이던스 |
|---|---|
| 매출 | 1970억~2020억 달러 |
| 전년 동기 대비 매출 성장률 | 9~12% |
| 영업이익 | 225억~265억 달러 |
| EPS | 별도 제시 없음 |
| 연간 EPS 가이던스 | 별도 제시 없음 |
Q3 가이던스에는 약 80bp의 불리한 환율 영향이 반영됐습니다. 또한 2025년에는 Q3에 진행됐던 Prime Day가 2026년에는 대부분의 주요 국가에서 Q2로 이동했습니다. 회사는 Prime Day 시점 효과를 제외하면 Q3 전년 대비 성장률이 약 400bp 더 높아질 수 있다고 설명했습니다. 따라서 Q3 매출 성장률을 평가할 때는 단순한 reported 성장률만으로 비교하기 어렵습니다.
2026년 현금 CAPEX 전망은 약 2200억 달러로 상향됐습니다. 회사는 메모리 가격 상승과 추가 데이터센터 용량 요구를 상향 배경으로 제시했습니다. 연간 EPS나 Q3 EPS에 대한 공식 가이던스는 제공하지 않았습니다.
주가는 왜 반응했나
2026년 7월 30일 정규장에서 Amazon 주가는 235.50달러에 마감해 전일 대비 3.90% 상승했습니다. 실적 발표 직후 시간외 거래에서는 약 9.15% 오른 257.04달러까지 상승했다는 보도가 있었습니다. 다음 정규 거래일의 정확한 종가와 변동률은 출처별 수치가 일치하지 않아 여기서는 사용하지 않습니다.
Reuters와 AP 등 외신은 AWS 매출 성장률 가속, AI 수요, 대규모 백로그와 수익성 개선을 긍정적인 요인으로 다뤘습니다. 반면 시장에서는 2200억 달러로 늘어난 CAPEX와 최근 12개월 자유현금흐름 적자를 부담 요인으로 지적했습니다.
즉, 이번 주가 반응은 단순히 순이익이 늘었다는 점보다 AWS 성장률이 다시 빨라지고 있는지, 그리고 그 성장을 뒷받침할 대규모 투자가 실제 현금창출력으로 이어질 수 있는지에 대한 평가가 함께 반영된 결과로 해석됩니다. 이 문장은 보도된 시장 반응을 종합한 해석이며, 회사가 주가 움직임의 원인을 공식적으로 확정한 것은 아닙니다.
Earnings Call 핵심
AI 수요와 AWS 백로그
Andy Jassy CEO는 AWS 성장률이 5개 분기 연속 가속됐다고 강조했습니다. AWS 백로그는 4960억 달러로 전년 대비 세 자릿수 성장률을 기록했다고 회사 측은 설명했습니다.
AI 관련 AWS 매출과 자체 칩 사업의 연환산 런레이트는 각각 250억 달러를 넘어섰다고 경영진이 밝혔습니다. 다만 이는 회사가 정의한 런레이트이며, AWS의 공식 별도 보고부문 매출과 동일한 개념은 아닙니다.
Anthropic과 OpenAI가 Trainium에 대해 다년간·멀티기가와트 규모의 약정을 체결했고, Uber와 Pinterest 등도 Trainium을 채택하고 있다고 회사는 설명했습니다. Bedrock은 수십만 고객이 사용하고 있으며, Q2 고객 지출이 출시 이후 이전 모든 분기의 합계를 넘어섰다는 설명도 나왔습니다.
CAPEX와 자유현금흐름
경영진은 약 2200억 달러의 2026년 현금 CAPEX를 집행하더라도 해당 연도의 AWS 수요를 모두 충족하지 못할 수 있다고 말했습니다. 이 같은 공급 부족이 2027년에도 이어질 수 있으며, 2028년 수요도 이미 상당하다고 설명했습니다.
AWS 인프라 투자는 단기적으로 자유현금흐름을 압박합니다. 회사 측에 따르면 데이터센터는 30년 이상 사용할 수 있지만, 서버와 네트워크 장비는 고객 수요를 확인한 뒤 수개월 전에 구매합니다. 서버 투자는 평균적으로 손익분기까지 3년 미만이 걸린다고 CFO가 설명했습니다.
소매·물류와 비용 리스크
Stores 부문에서는 당일·익일 배송 상품 수가 상반기 기준 전년 대비 40% 이상 증가했습니다. 신선식품 부문의 월간 활성 고객도 연초 이후 50% 이상 늘었다고 회사는 밝혔습니다.
반면 중동 분쟁에 따른 연료비 상승과 운전자 공급 제약에 따른 장거리 운송비 상승은 배송 및 이행 비용을 높일 수 있는 요인으로 언급됐습니다. 또한 Q2 영업이익에는 관세 환급 약 6억 달러와 에너지 계약 관련 회계상 이익 약 6억 달러가 포함됐습니다.
현지 언론·애널리스트 반응
- Reuters: AWS 매출 422억 달러와 37% 성장률이 예상보다 강했다는 점을 핵심으로 다뤘습니다. AI 투자 확대를 정당화할 수 있는 수요가 확인됐고, OpenAI·Anthropic·Meta·Pinterest·Snowflake 등과의 파트너십이 수요 가시성을 높였다고 평가했습니다.
- AP: 강한 2분기 실적 이후 Amazon이 AI 및 기술 관련 투자를 약 200억 달러 추가 확대할 계획이라고 보도했습니다.
- Axios: AWS와 AI 사업이 매출을 끌어올렸지만 최근 12개월 자유현금흐름이 76억 달러 유출로 전환된 점을 주요 리스크로 지적했습니다.
- GeekWire: GAAP EPS 5.75달러가 Anthropic 투자 관련 평가이익에 크게 영향을 받았다고 분석했습니다. 투자 효과를 제외한 약 1.95달러의 EPS 추정치는 회사가 공식 발표한 조정 EPS가 아니라 해당 매체의 분석입니다.
시장 반응을 종합하면 긍정적인 포인트는 AWS 성장률 가속, 39%대 AWS 영업이익률, 4960억 달러 백로그, 광고 매출 성장입니다. 반대로 주의할 부분은 2200억 달러 CAPEX, 자유현금흐름 적자, Q3 매출 가이던스와 일부 시장 예상치의 차이, Prime Day 시점 변경에 따른 비교 왜곡입니다.
앞으로 확인할 것
- AWS 성장률: FY2026 Q3에도 AWS 매출 성장률이 30%대 중후반을 유지하는지 확인해야 합니다.
- AWS 영업이익률: 39%대 마진이 유지되는지, 에너지 파생상품 관련 회계상 이익을 제외한 기초 마진 개선폭이 어느 정도인지 살펴봐야 합니다.
- 백로그 전환: 4960억 달러 AWS 백로그가 실제 매출로 전환되는 속도와 주요 고객 약정의 집중도·취소 가능성을 확인해야 합니다.
- CAPEX와 현금흐름: 약 2200억 달러 CAPEX 중 AWS·생성형 AI 관련 비중, 데이터센터·서버·네트워크 투자 구성을 확인할 필요가 있습니다.
- Q3 가이던스 달성 여부: 매출 1970억~2020억 달러 달성 여부와 Prime Day 효과를 제외한 유기적 성장률을 함께 봐야 합니다.
- 광고 및 소매 수익성: 광고 매출의 20%대 중반 성장률 유지 여부와 배송비·연료비·인건비 상승이 North America 및 International 영업이익률에 미치는 영향을 확인해야 합니다.
- 현금 기반 수익성: Anthropic 등 투자 평가이익의 영향을 제외하고 영업이익, 영업현금흐름, 자유현금흐름이 어떻게 움직이는지 살펴봐야 합니다.
이번 FY2026 Q2 실적의 핵심은 AWS와 AI 수요가 실제 매출과 이익 성장으로 이어졌다는 점입니다. 동시에 그 성장을 위해 필요한 투자 규모가 매우 커졌다는 점도 분명해졌습니다. 다음 분기에는 성장률 자체뿐 아니라 CAPEX 이후 AWS 수익성과 현금흐름이 함께 개선되는지가 중요합니다.
출처
- Amazon.com Announces Second Quarter Results — Amazon Investor Relations
- Amazon.com, Inc. Form 10-Q for the quarterly period ended June 30, 2026 — U.S. Securities and Exchange Commission
- Amazon Q2 2026 Earnings Call Transcript — The Motley Fool
- Amazon lifts investment plans after strong cloud sales; shares jump — Reuters
- Amazon to boost spending on AI and other technology by $20 billion after strong Q2 results — Associated Press
- Amazon revenue soars as AI investments pay off — Axios
- Amazon.com Announces First Quarter Results — Amazon Investor Relations
- Amazon Stock Price Today and Q2 2026 Earnings Reaction — Investing.com
함께 볼 어닝 리포트
[어닝] Apple Inc. FY2026 Q3 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Amazon Investor Relations — Amazon.com Announces Second Quarter Results
- U.S. Securities and Exchange Commission — Amazon.com, Inc. Form 10-Q for the quarterly period ended June 30, 2026
- The Motley Fool — Amazon Q2 2026 Earnings Call Transcript
- Reuters — Amazon lifts investment plans after strong cloud sales; shares jump
- Associated Press — Amazon to boost spending on AI and other technology by $20 billion after strong Q2 results
- Axios — Amazon revenue soars as AI investments pay off
- Amazon Investor Relations — Amazon.com Announces First Quarter Results
- Investing.com — Amazon Stock Price Today and Q2 2026 Earnings Reaction
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.