발행일: 2026년 10월 7일
핵심 요약
Robinhood Markets FY2026 Q2 실적은 거래 활동과 순이자 매출, 신규 사업 확장에 힘입어 외형과 수익성이 모두 개선된 분기로 요약됩니다.
- 총순매출: 13억800만 달러로 전년 동기 대비 32%, 직전 분기 대비 23% 증가했습니다.
- GAAP 희석 EPS: 0.62달러를 기록했습니다. 다만 Robinhood Ventures Fund I 탈연결과 관련된 약 1억2900만 달러의 일회성 이익이 순이익에 포함됐고, 회사는 EPS에 약 0.14달러 영향을 줬다고 설명했습니다.
- 조정 EPS: 0.48달러로 Reuters/LSEG 컨센서스 0.44달러를 웃돌았습니다. GAAP EPS와 조정 EPS는 회계 기준이 다르므로 직접 비교해서는 안 됩니다.
- 성장 동력: 주식·옵션 거래와 이벤트 계약 매출이 크게 늘었고, 순이자 매출과 Gold 구독 매출도 증가했습니다.
- 약점: 암호화폐 거래 매출은 전년 대비 38% 감소했습니다.
- 주가 반응: Reuters 기준 실적 발표 직후 시간외 거래에서 주가는 0.8% 하락했습니다.
- 비용 가이던스: 회사는 2026년 조정 영업비용 및 주식기준보상 전망을 26억7500만~27억7500만 달러로 낮추고 범위를 좁혔습니다.
실적 요약
| 항목 | FY2026 Q2 실적 | 비교 또는 참고 |
|---|---|---|
| 총순매출 | 13억800만 달러 | 전년 대비 32%, 전 분기 대비 23% 증가 |
| 매출 컨센서스 | 약 12억9000만 달러 | MarketBeat 기준. 데이터 제공업체별 수치 차이 존재 |
| GAAP 희석 EPS | 0.62달러 | 전년 동기 0.42달러, 전 분기 0.38달러 |
| 조정 EPS | 0.48달러 | Reuters/LSEG 컨센서스 0.44달러 상회 |
| 조정 EBITDA | 7억4100만 달러 | 전년 대비 35%, 전 분기 대비 39% 증가 |
| 조정 EBITDA 마진 | 57% | 전년 동기 56%, 전 분기 50% |
| GAAP 영업비용 | 7억3400만 달러 | 전년 대비 33%, 전 분기 대비 12% 증가 |
| 조정 영업비용 및 주식기준보상 | 6억4100만 달러 | 전년 대비 23%, 전 분기 대비 6% 증가 |
Robinhood는 전통적인 제조업체가 아닌 금융 서비스 플랫폼이기 때문에 일반적인 의미의 매출총이익률을 별도로 제시하지 않습니다. 따라서 이번 실적에서는 조정 EBITDA 마진과 영업비용 추이를 수익성의 핵심 지표로 보는 편이 적절합니다.
GAAP 순이익은 5억7300만 달러였습니다. 이 수치에는 Robinhood Ventures Fund I의 탈연결과 관련된 약 1억2900만 달러의 이익이 포함됐습니다. 따라서 표면적인 GAAP EPS 증가율만으로 반복 가능한 이익 수준을 판단하기보다는 조정 EPS와 영업 흐름을 함께 확인해야 합니다.
매출 컨센서스는 자료 출처에 따라 차이가 있습니다. MarketBeat는 약 12억9000만 달러를 제시했지만, 일부 시장 데이터는 약 12억5000만 달러를 가리킵니다. Reuters는 매출 컨센서스를 별도로 제시하지 않았으므로 컨센서스 대비 매출 상회 폭을 단일 수치로 확정하기는 어렵습니다.
주요 사업부 실적
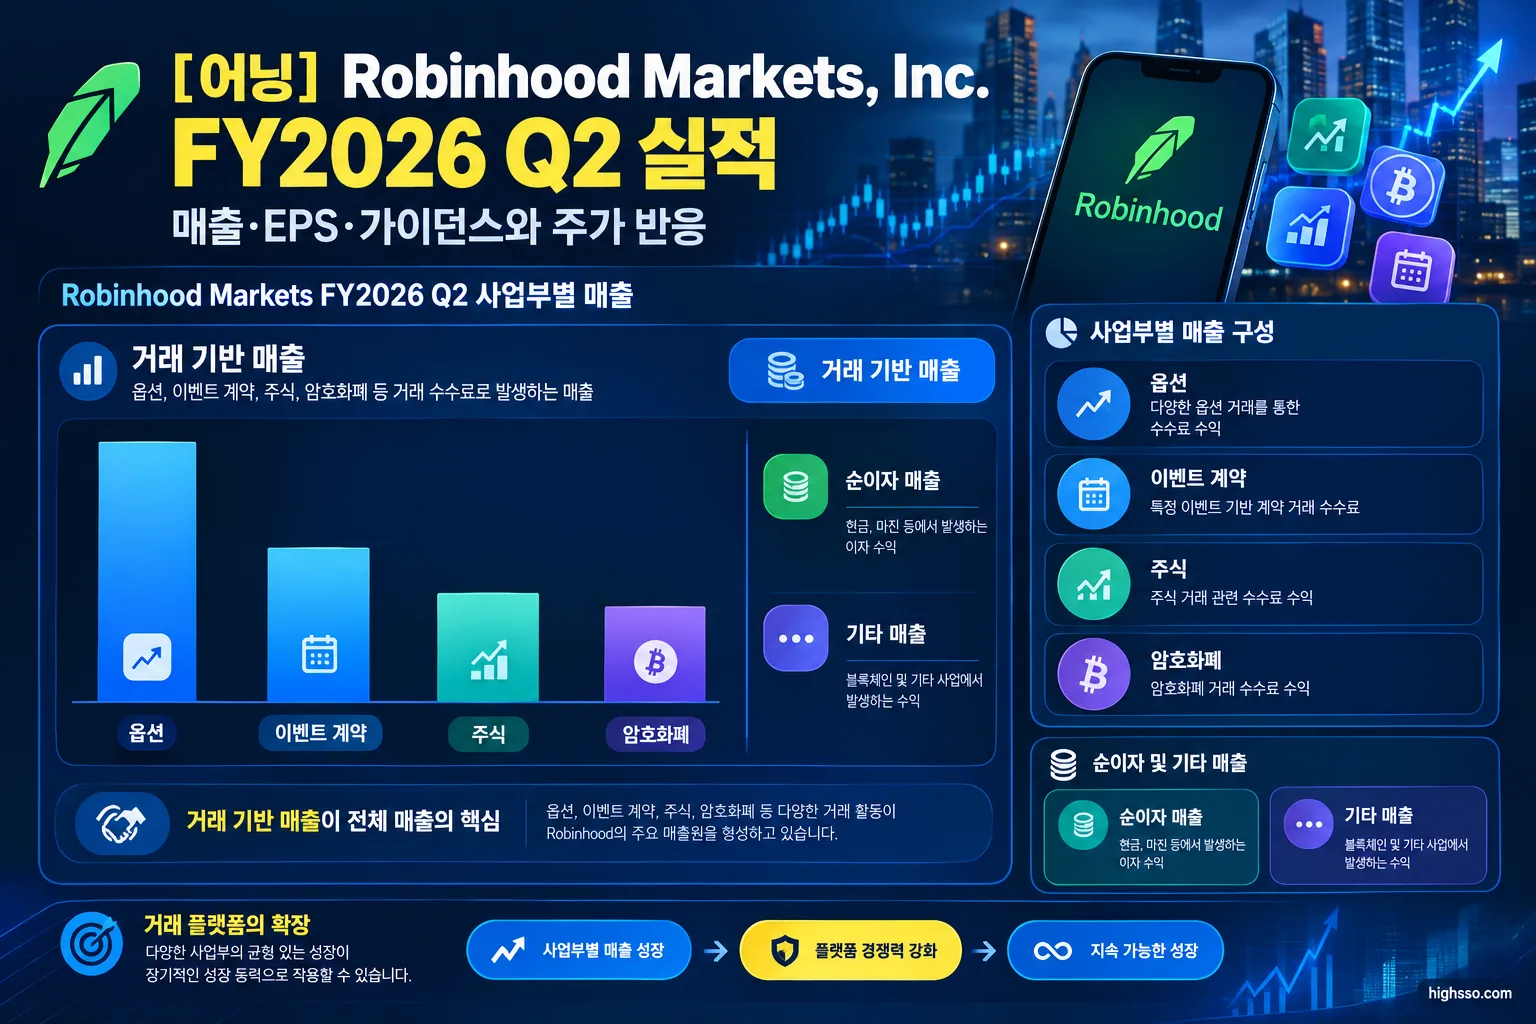
거래 기반 매출이 전체 성장을 주도
거래 기반 매출은 7억7600만 달러로 전년 대비 44%, 전 분기 대비 25% 증가했습니다. 전체 매출 성장에서 가장 큰 역할을 한 항목입니다.
세부적으로는 다음과 같습니다.
- 옵션: 3억4200만 달러로 전년 대비 29% 증가했습니다. 거래 계약 수는 7억7400만 건으로 전년 대비 50% 늘었습니다.
- 이벤트 계약: 1억5600만 달러를 기록했습니다. 이벤트 계약 거래량은 136억 계약으로 전년 수준의 10배를 넘었고, 매출에는 Rothera 관련 1700만 달러가 포함됐습니다.
- 주식: 1억2900만 달러로 전년 대비 95% 증가했습니다. 주식 명목 거래대금은 9560억 달러로 전년 대비 85%, 전 분기 대비 50% 늘었습니다.
- 암호화폐: 1억 달러로 전년 대비 38% 감소했습니다. 암호화폐 명목 거래량은 404억 달러였으며, Robinhood 앱과 Bitstamp 거래량 모두 전 분기 대비 감소했습니다.
- 기타 거래 매출: 4900만 달러를 기록했습니다.
이번 분기의 특징은 이벤트 계약의 폭발적인 성장뿐 아니라 옵션과 주식 거래도 함께 강했다는 점입니다. Reuters와 시장 분석에서도 실적 개선이 단일 상품에만 의존한 결과라기보다 거래 기반 매출 전반에 걸친 흐름이라는 점이 강조됐습니다.
순이자 매출과 기타 매출도 증가
순이자 매출은 3억8900만 달러로 전년 대비 9%, 전 분기 대비 8% 증가했습니다. 이자 수익 자산이 늘어난 효과가 있었지만, 단기 금리 하락과 증권 대여 활동 감소가 일부 상쇄 요인으로 작용했습니다.
기타 매출은 1억4300만 달러로 전년 대비 54%, 전 분기 대비 68% 증가했습니다. Trump Account 서비스 매출, Robinhood Gold 구독 매출, 코인 상장 관련 매출이 주요 배경입니다. Gold 구독 매출은 5400만 달러로 전년 대비 23% 증가했습니다.
플랫폼 지표도 개선됐습니다.
- Funded Customers: 2840만 명, 전년 대비 7% 증가
- Investment Accounts: 2990만 개
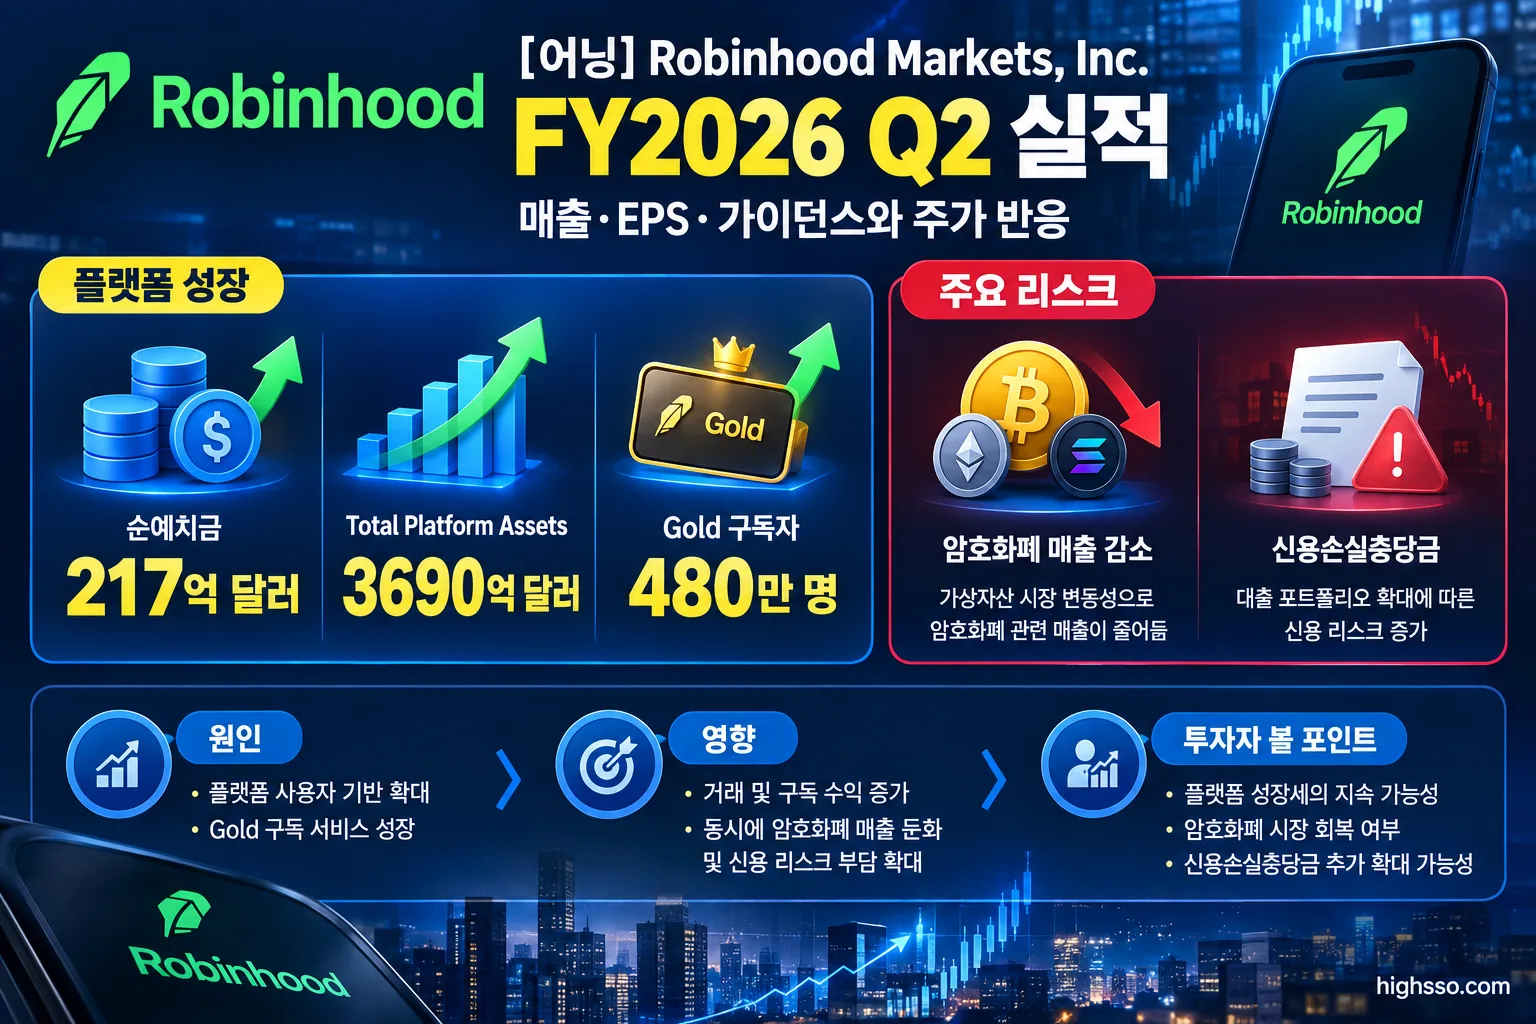
- Total Platform Assets: 3690억 달러, 전년 대비 32% 증가
- Net Deposits: 217억 달러
- Robinhood Gold 구독자: 480만 명
가이던스
Robinhood는 다음 분기 매출이나 EPS의 구체적인 범위를 제시하지 않았습니다. 따라서 FY2026 Q2 이후 매출 성장률이나 EPS를 회사 공식 전망과 비교해 해석하는 데는 한계가 있습니다.
회사가 제시한 핵심 전망은 2026년 비용 가이던스입니다.
| 항목 | 기존 전망 | 수정 전망 |
|---|---|---|
| 조정 영업비용 및 주식기준보상 | 27억~28억2500만 달러 | 26억7500만~27억7500만 달러 |
회사는 Rothera와 WonderFi에 대한 투자를 이어가면서도 비용 효율화를 통해 관련 투자의 일부를 자체적으로 충당할 수 있게 됐다고 설명했습니다. 다만 해당 전망에는 신용손실충당금, 인수 관련 비용, 구조조정과 임원 보상 관련 일부 비용, 중대한 규제 문제와 손상차손 등 예측이 어려운 항목은 포함되지 않습니다.
경영진에 따르면 7월 평균 일일 주식·옵션·이벤트 계약 거래량은 2분기의 기록적인 수준과 비슷한 흐름을 보이고 있습니다. 7월 순예치금은 Trump Account 예금을 제외하고 약 40억 달러에 접근하는 추세라고 회사 측은 밝혔습니다. 이는 확정된 분기 실적이 아니라 경영진이 제시한 월간 진행 상황입니다.
주가는 왜 반응했나
Robinhood의 실적 발표는 2026년 7월 29일 정규장 종료 후 이뤄졌습니다. Reuters에 따르면 발표 직후 시간외 거래에서 주가는 0.8% 하락했습니다.
실적 자체는 조정 EPS가 컨센서스를 웃돌고, 주식·옵션·이벤트 계약 거래와 예치금이 강했다는 점에서 긍정적이었습니다. 반면 시장은 다음과 같은 부담 요인도 함께 반영한 것으로 보입니다.
- 암호화폐 거래 매출이 전년 대비 38% 감소한 점
- GAAP 순이익과 EPS에 일회성 탈연결 이익이 포함된 점
- 실적 발표 전 주가 상승으로 기대치와 밸류에이션 부담이 높아졌다는 시장의 평가
- 회사가 분기 매출 또는 EPS 가이던스를 제시하지 않은 점
다만 실적 발표 후 다음 거래일인 7월 30일 정규장 주가의 정확한 등락률은 검토한 자료에서 신뢰할 만한 단일 수치로 확인되지 않았습니다. 따라서 시간외 거래의 0.8% 하락과 정규장 움직임을 구분할 필요가 있습니다.
Earnings Call 핵심
예치금과 사업 다각화를 핵심 지표로 제시
경영진은 장기적으로 순예치금, Rule of 40, 연환산 매출 1억 달러 이상 사업 부문 수를 중요하게 보겠다고 설명했습니다.
2분기 순예치금은 217억 달러로 사상 최대였고, 1분기 Total Platform Assets를 기준으로 연환산 28% 성장률에 해당한다고 회사 측은 설명했습니다. Robinhood는 예치금이 향후 고객 자산과 매출을 복리처럼 늘리는 기반이라고 강조했습니다.
또한 연환산 매출 1억 달러 이상을 기록한 사업 부문이 13개로 늘었으며, 이번 분기에는 Robinhood Legend와 신용카드가 새롭게 포함됐다고 밝혔습니다.
신규 상품의 초기 성과
경영진은 다음 상품의 초기 성과를 언급했습니다.
- Robinhood Chain: 출시 직후 탈중앙화 거래소 거래량 120억 달러 이상, 거래 건수 1억5000만 건 이상
- Robinhood Earn: 출시 수 주 만에 고객 예치금 2억 달러 이상 유치. 회사 측이 제시한 금리는 연 7%
- Stock Tokens: 120개 이상 국가에서 이용 가능하며, 미국 외 100만 개 이상의 계좌에 서비스 제공
- Trump Accounts: 약 700만 명의 어린이가 가입했고 납입액은 약 15억 달러에 근접했다고 경영진이 설명
- 싱가포르: 싱가포르통화청 라이선스를 2026년 7월 1일 취득했으며, 현지 중앙화 브로커리지 서비스 출시를 준비 중이라고 설명
이 가운데 Trump Accounts 관련 수치는 회사 측 발언이며, 2분기 말 기준의 감사된 재무지표로 제시된 수치는 아닙니다.
규제와 신용 리스크
경영진은 미국의 암호화폐 규제 안정성을 높이기 위해 CLARITY Act가 중요하다고 평가했습니다. 토큰화와 온체인 상품 확대에도 규제 환경이 중요한 변수라고 설명했습니다.
동시에 이벤트 계약 규제, 암호화폐 변동성, 신용손실, 사기, 신규 상품 실행 위험, 해외 라이선스 취득과 거래 활동 유지가 주요 리스크로 언급됐습니다.
특히 2분기 신용손실충당금은 5600만 달러였고, 이 가운데 5100만 달러가 신용카드와 관련됐습니다. 향후 신용카드 잔액 증가가 매출 확대에 기여할 수 있지만, 대손 비용이 함께 커지는지도 확인해야 합니다.
현지 언론·애널리스트 반응
Reuters는 이번 분기를 강한 주식·옵션·예측시장 활동이 암호화폐 거래 부진을 상쇄한 실적이라고 평가했습니다. 조정 EPS 0.48달러가 LSEG 컨센서스 0.44달러를 웃돈 점도 주요하게 다뤄졌습니다.
외부 시장의 관심은 이벤트 계약과 예측시장에 집중됐습니다. 일부 애널리스트는 예측시장이 틈새 상품에서 주요 성장 동력으로 발전하고 있으며, 신규 고객 유입 경로가 될 수 있다고 평가했습니다.
다만 이번 실적을 이벤트 계약 하나만의 성과로 해석하기는 어렵습니다. 거래 기반 매출, 순이자 매출, 예치금, 구독 매출, 비용 관리가 함께 개선됐다는 점이 긍정적인 부분입니다.
반면 암호화폐 매출은 가장 뚜렷한 약점으로 지적됐습니다. 또한 Zacks의 시장 전략가는 이전 주가 상승 이후 기대치가 높아진 만큼 밸류에이션 부담이 존재한다고 평가했습니다.
일회성 이익도 실적의 질을 판단할 때 중요한 요소입니다. Robinhood Ventures Fund I 탈연결 관련 이익 약 1억2900만 달러가 순이익에 포함됐고, 회사는 희석 EPS에 약 0.14달러 영향을 줬다고 밝혔습니다. 이에 따라 향후 EPS를 분석할 때는 반복 가능한 영업이익과 해당 이익을 분리해서 볼 필요가 있습니다.
앞으로 확인할 것
다음 실적까지는 다음 지표를 중심으로 확인할 필요가 있습니다.
- 주식·옵션·이벤트 계약 거래량: 7월에 나타난 기록적인 수준이 이후에도 유지되는지 확인해야 합니다.
- 암호화폐 매출과 거래량: 전년 대비 38% 감소가 일시적인 거래 환경 변화인지, 상품 믹스의 구조적인 변화인지 살펴봐야 합니다.
- 순예치금: 경영진이 언급한 7월 약 40억 달러의 월간 순예치금 흐름이 실제 분기 지표로 이어지는지 확인해야 합니다.
- 고객과 구독자 증가: Funded Customers, Investment Accounts, Robinhood Gold 구독자와 Gold 이용률을 통해 고객 확보와 교차판매 성과를 점검해야 합니다.
- 자산 및 신용 지표: Total Platform Assets, Margin Book, Cash and Deposits가 계속 증가하는지, 신용카드 잔액 확대와 함께 신용손실충당금이 과도하게 늘지 않는지 확인해야 합니다.
- 비용 목표 달성 여부: 2026년 조정 영업비용 및 주식기준보상 26억7500만~27억7500만 달러 전망이 Rothera, WonderFi, Trump Accounts, 해외 확장 투자 이후에도 유지되는지 살펴봐야 합니다.
- 신규 상품의 수익화: Robinhood Chain, Robinhood Earn, Stock Tokens, 에이전트형 거래, Banking, Gold Card와 Trump Accounts가 실제 매출과 예치금 증가로 연결되는지 확인해야 합니다.
- 규제 변화: 이벤트 계약, 암호화폐, 토큰화, 무기한 선물과 관련한 미국 규제 변화가 사업 확장 속도에 미치는 영향을 점검해야 합니다.
이번 분기는 거래 기반 매출과 플랫폼 지표가 모두 강했지만, 암호화폐 부진과 일회성 이익이라는 반대 요소도 함께 나타났습니다. 따라서 다음 분기에는 단순한 EPS 상회 여부보다 반복 가능한 영업이익, 순예치금의 지속성, 신규 사업의 매출 전환, 신용 및 규제 비용을 함께 보는 것이 중요합니다.
함께 볼 어닝 리포트
[어닝] Fortinet, Inc. FY2026 Q2 실적|매출·EPS·가이던스와 주가 반응
출처 및 참고자료
이 글은 아래 기업 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Robinhood Investor Relations — Robinhood Reports Second Quarter 2026 Results
- Robinhood Investor Relations — Q2 2026 Earnings Presentation
- Robinhood Investor Relations — Robinhood Markets, Inc. Q2 2026 Earnings Call Transcript
- U.S. Securities and Exchange Commission / Robinhood Investor Relations — Form 10-Q for Robinhood Markets Inc. for the quarter ended June 30, 2026
- Reuters — Robinhood beats quarterly profit estimates as trading activity remains robust
- MarketBeat — Robinhood Markets Q2 2026 Earnings Report
- Investing.com — Robinhood Markets Earnings Date & Report
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 실제 투자 전에는 기업 공시, 실적 발표 자료 및 시장 상황을 추가로 확인하시기 바랍니다.