발행일: 2026.09.23 09:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
무슨 일이 있었나
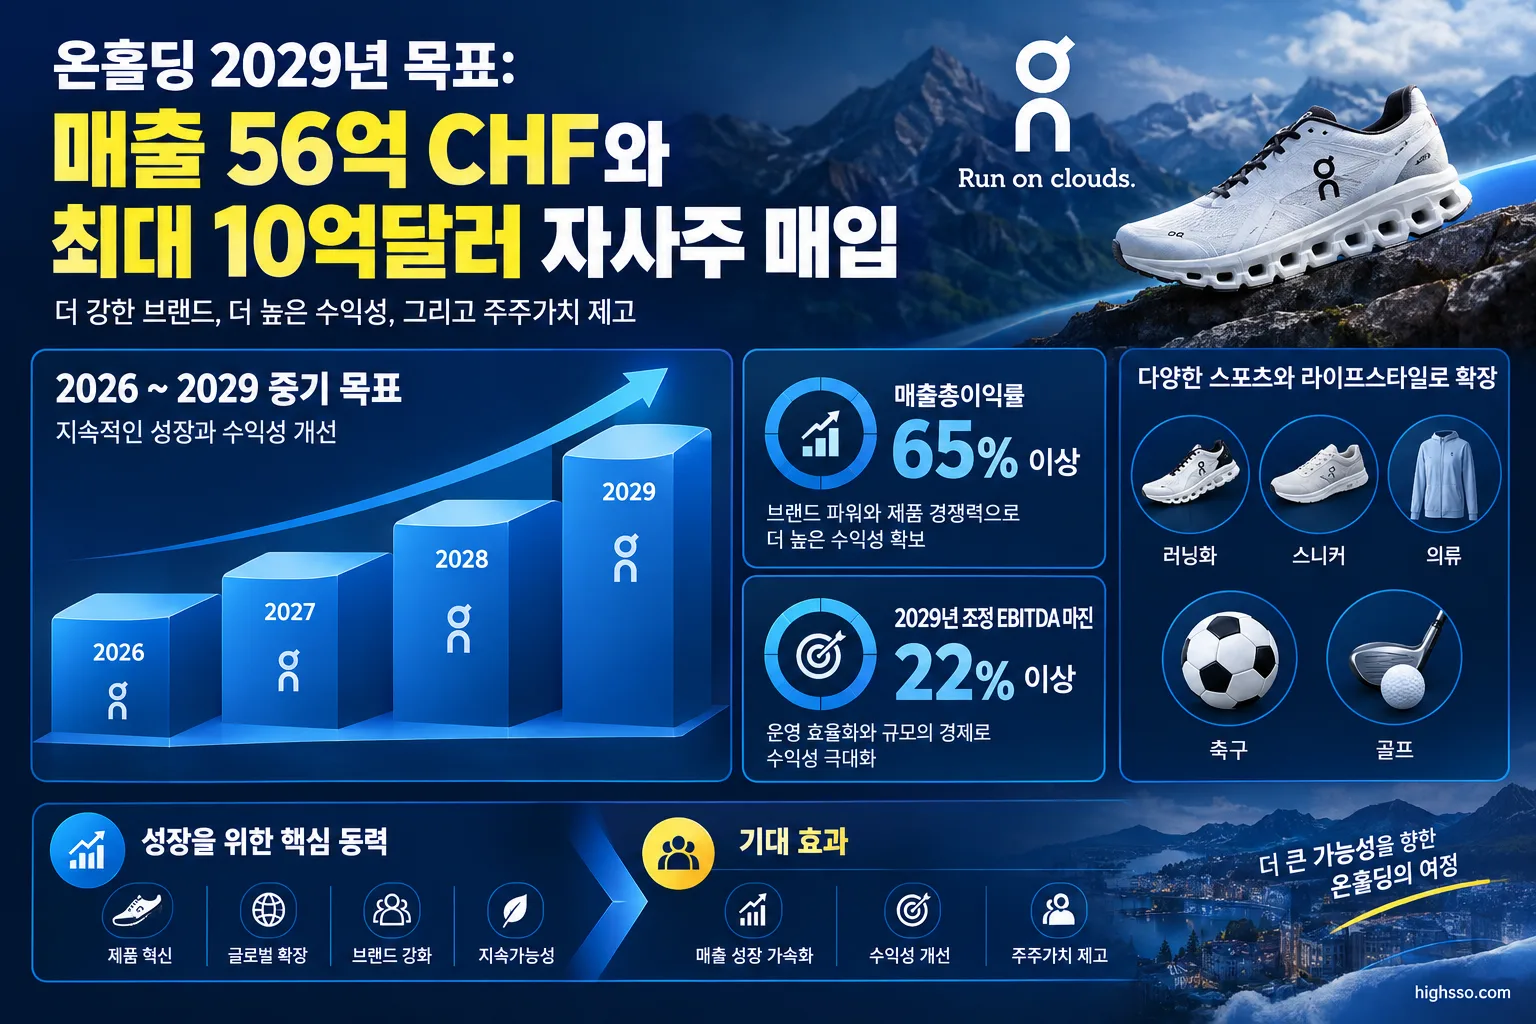
스위스 스포츠웨어 기업 On Holding AG가 2026년 9월 22일 스위스 취리히에서 열린 Investor Day에서 2026~2029년 중기 전략과 재무 목표를 공개했습니다. 이번 온홀딩 2029년 목표의 핵심은 매출 성장뿐 아니라 높은 매출총이익률과 조정 EBITDA 마진을 함께 유지하는 데 있습니다.
회사는 Run, Sneaker, Apparel 사업을 확대하고 Football과 Golf 등 신규 스포츠 카테고리에 진입할 계획입니다. 동시에 직접판매(DTC)와 글로벌 유통을 늘리고, 매출 규모 확대에 따른 판관비 레버리지도 추진한다는 전략입니다.
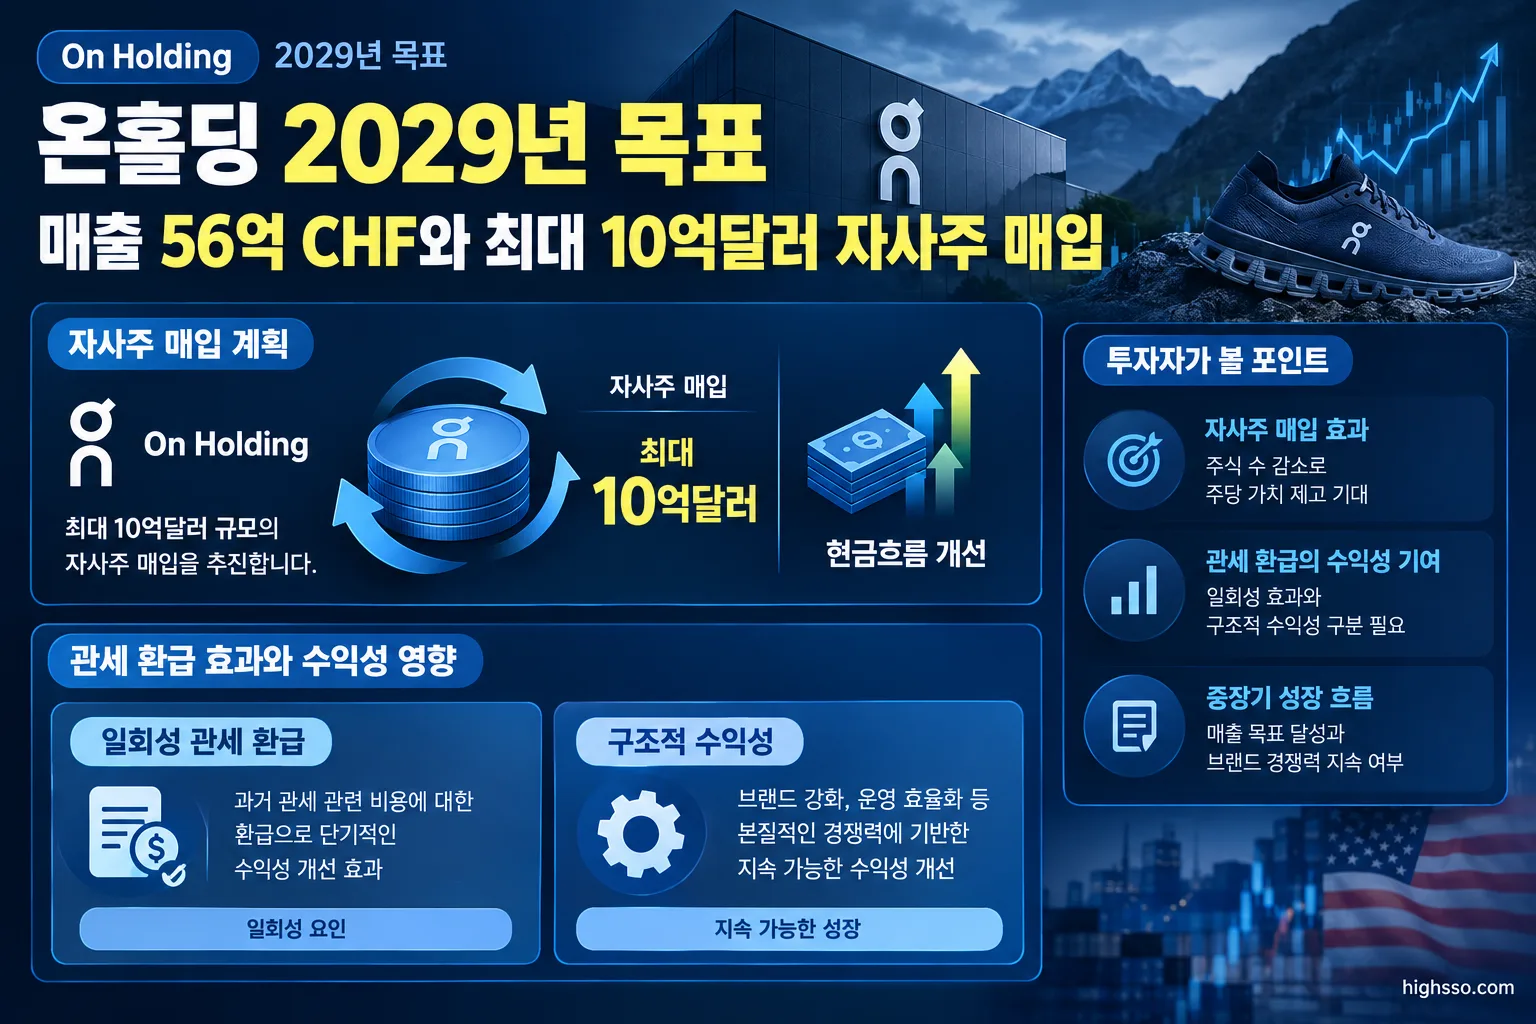
또한 On의 이사회는 Class A 보통주를 최대 10억달러까지 매입할 수 있는 첫 자사주 매입 권한을 승인했습니다. 다만 이는 최대 승인 한도이며, 실제 매입 규모와 시점은 회사의 재량에 따라 달라질 수 있습니다.
핵심 숫자
| 항목 | 회사가 제시한 목표 및 전망 |
|---|---|
| 2029년 순매출 | 최소 CHF 56억 |
| 2026~2029년 순매출 성장률 | 고정환율 기준 연평균 high-teens 성장 |
| 2026~2029년 매출총이익률 | 65.0% 이상 |
| 2029년 조정 EBITDA 마진 | 22% 이상 |
| 2026~2029년 조정 EBITDA 성장률 | 연평균 20% 초과 성장 |
| 자사주 매입 권한 | 최대 USD 10억 |
| 자사주 매입 가능 기간 | 승인 시점부터 2029년 12월 말까지 |
| 2026년 연간 매출 성장률 가이던스 | 고정환율 기준 low-20%대 |
| 2026년 연간 조정 EBITDA 마진 | 19.5~20.0% |
| 2026년 3분기 매출 성장률 전망 | 고정환율 기준 약 17% |
| 2026년 3분기 관세 환급 예상액 | 최대 USD 6,500만 또는 약 CHF 5,300만 |
회사는 2029년 순매출 최소 목표를 56억 스위스프랑으로 제시했습니다. 회사 설명에 따르면 이는 현재 환율 기준 약 70억달러에 가까운 수준입니다.
2026년 연간 가이던스는 기존 전망을 유지했습니다. 고정환율 기준 순매출 성장률은 low-20%대, 매출총이익률은 65.0% 이상, 조정 EBITDA 마진은 19.5~20.0% 범위입니다. 회사는 이 전망에 관세 환급 효과를 포함하지 않았다고 밝혔습니다.
왜 중요한가
이번 발표의 핵심은 On이 장기적으로 고성장과 고마진을 동시에 달성하겠다는 목표를 제시했다는 점입니다. 2029년까지 고정환율 기준 연평균 high-teens 매출 성장을 이어가면서도 매출총이익률 65% 이상을 유지하고, 조정 EBITDA 마진을 22% 이상으로 높이겠다는 구상입니다.
이는 단순히 매출 규모를 키우는 전략과는 다릅니다. 프리미엄 가격 정책과 높은 정가 판매 비중을 유지하면서 규모의 경제를 통해 판매·관리비 부담을 낮추겠다는 방향입니다.
다만 해당 목표는 회사가 제시한 전향적 전망이며, 2029년 매출 및 조정 EBITDA 관련 지표는 IFRS 기준 실적이 아닌 회사 자체의 비GAAP 지표입니다. 실제 달성 여부는 향후 분기별 매출 성장률, 총마진, 현금흐름을 통해 검증해야 합니다.
기업 및 섹터 영향
신규 스포츠 카테고리 진입
On은 기존 Run 사업을 넘어 Sneaker와 Apparel을 확대하고 Football과 Golf 시장에도 진입하려고 합니다. Reuters는 프랑스 축구선수 킬리안 음바페와의 파트너십을 축구 시장 진출과 브랜드 인지도 확대를 위한 움직임으로 소개했습니다.
신규 카테고리는 성장의 선택지를 넓힐 수 있지만, 이미 대형 스포츠웨어 기업의 경쟁이 치열한 분야이기도 합니다. 따라서 신규 사업이 실제 매출과 마진으로 연결되는지는 아직 확인되지 않았습니다. 마케팅 비용, 재고 투자, 유통 확대에 따른 비용 부담도 함께 살펴볼 필요가 있습니다.
자사주 매입 계획
최대 10억달러의 자사주 매입 권한은 On이 발표한 최초의 대규모 주주환원 계획입니다. 실제로 매입이 집행되면 유통주식 수 감소를 통해 주당순이익과 주당 현금흐름에 영향을 줄 가능성이 있습니다.
그러나 10억달러는 확정 집행 금액이 아닙니다. 매입 가격, 현금흐름, 성장 투자 우선순위, 시장 상황과 규제 요건에 따라 실제 집행 규모와 속도가 달라질 수 있습니다. 따라서 승인 한도 전체가 즉시 주주환원으로 반영된다고 해석해서는 안 됩니다.
관세 환급 효과
On은 2026년 3분기에 최대 6,500만달러 또는 약 5,300만스위스프랑의 관세 환급금이 매출총이익에 반영될 수 있다고 밝혔습니다. 반면 2026년 연간 가이던스에는 관세 환급 효과가 제외돼 있습니다.
이에 따라 해당 분기의 총마진이 개선되더라도 이를 모두 구조적인 수익성 상승으로 해석하기는 어렵습니다. 환급금 효과를 제외한 근본적인 총마진, 정가 판매 비중, 재고 수준을 별도로 확인해야 합니다.
시장 영향
Reuters에 따르면 미국 상장사인 ONON 주가는 발표 당일 오전 한때 약 13% 상승했습니다. Reuters는 발표 전까지 주가가 2026년 들어 약 40% 하락한 상태였다고 전했습니다.
이 같은 주가 반응은 장기 성장 목표, 수익성 목표, 최초의 대규모 자사주 매입 계획이 성장 둔화 우려를 일부 완화한 결과로 해석할 수 있습니다. 이는 회사 발표와 시장 반응에 근거한 해석이며, 향후 실적 달성을 의미하는 것은 아닙니다.
시장에 긍정적으로 받아들여질 수 있는 요인은 다음과 같습니다.
- 2029년까지 고정환율 기준 high-teens 매출 성장 목표
- 매출총이익률 65% 이상 유지 목표
- 2029년 조정 EBITDA 마진 22% 이상 목표
- 최대 10억달러 규모의 자사주 매입 권한
- Apparel, Football, Golf 등 사업 및 카테고리 확장 계획
반대로 장기 목표를 달성하려면 신규 카테고리의 수요 확보, 재고 관리, 마케팅 비용 통제, 글로벌 유통 확대가 동시에 진행돼야 합니다. 목표 수치 자체보다 실제 분기 실적이 계획에 맞게 진행되는지가 중요합니다.
한국 투자자가 볼 포인트
1. 매출보다 총마진과 EBITDA 마진을 함께 확인
이번 온홀딩 2029년 목표에서 2029년 매출 최소 CHF 56억만 보는 것은 충분하지 않습니다. 매출총이익률 65% 이상과 조정 EBITDA 마진 22% 이상을 실제로 유지하는지가 핵심입니다.
고성장 과정에서 할인 판매나 마케팅 비용이 늘어나면 외형은 커져도 수익성이 낮아질 수 있습니다. 분기 실적에서는 매출 성장률과 함께 총마진, 판매·관리비 증가율, 조정 EBITDA 마진을 함께 비교해야 합니다.
2. 고정환율 성장률과 실제 보고 실적은 다를 수 있음
On은 2026년 1월 1일부터 On Holding AG와 주요 영업회사 On AG의 기능통화를 스위스프랑에서 미국달러로 변경했습니다. 그럼에도 중기 목표는 비교 가능성과 전략적 기준을 위해 스위스프랑 및 고정환율 기준으로 제시됐습니다.
따라서 고정환율 기준 성장률과 실제 달러 표시 실적은 다를 수 있습니다. 한국 투자자는 달러·스위스프랑·원화 간 환율 변동이 미국 거래소 주가와 원화 기준 투자 성과에 미치는 영향도 함께 고려해야 합니다.
3. 자사주 매입의 실제 집행 여부 확인
최대 10억달러라는 승인 한도만으로 주당순이익 개선 효과를 확정해서는 안 됩니다. 실제 공시에서 매입 규모와 시점, 매입 단가, 잔여 승인 한도를 확인해야 합니다.
또한 회사가 자사주 매입과 신규 카테고리 투자, 유통망 확대를 어떤 비중으로 병행하는지도 중요한 판단 기준입니다.
4. 조정 EBITDA와 현금흐름을 구분
On의 조정 EBITDA는 주식보상비용 등을 제외한 비GAAP 지표입니다. 회사도 조정 EBITDA와 조정 EBITDA 마진이 IFRS 기준 지표가 아니며, IFRS 순이익과 크게 다를 수 있다고 명시했습니다.
따라서 다음 지표를 함께 확인할 필요가 있습니다.
- IFRS 기준 순이익
- 영업현금흐름
- 잉여현금흐름
- 주식보상비용
- 재고 및 운전자본 변동
- 자사주 매입에 실제 사용된 현금
5. 2026년 3분기 관세 환급금의 일회성 효과
2026년 3분기에는 최대 6,500만달러의 관세 환급금이 매출총이익에 반영될 수 있습니다. 이 효과가 실제 분기 실적에 반영될 경우 총마진이 높아 보일 수 있으므로, 환급금 제외 기준의 수익성도 별도로 살펴봐야 합니다.
정리
On Holding은 2029년까지 순매출 최소 CHF 56억, 매출총이익률 65% 이상, 조정 EBITDA 마진 22% 이상을 목표로 제시했습니다. 여기에 최대 10억달러의 자사주 매입 권한을 더하며 성장과 수익성, 주주환원을 동시에 추진하겠다는 전략을 내놨습니다.
다만 2029년 목표는 전향적 전망이며, 자사주 매입도 최대 승인 한도일 뿐 확정 집행 금액은 아닙니다. 한국 투자자는 장기 목표 자체보다 분기별 매출 성장률, 총마진, 조정 EBITDA와 IFRS 실적의 차이, 현금흐름, 신규 카테고리의 실제 성과를 지속적으로 확인할 필요가 있습니다.
특히 고정환율 기준 목표와 실제 달러 표시 실적의 차이, 관세 환급금에 따른 일시적 마진 개선 여부를 구분해 보는 것이 중요합니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- On Holding AG — On Enters Next Chapter: Unveils Strategy to Redefine What a Sportswear Brand Can Be Alongside 2029 Financial Targets
- U.S. Securities and Exchange Commission — Form 6-K: On Holding AG Second Quarter 2026 Filing
- U.S. Securities and Exchange Commission — Management's Discussion and Analysis for the Second Quarter Ended June 30, 2026
- Reuters — Swiss brand On approves $1 billion maiden buyback plan, charts 2029 financial goals
- Reuters — Swiss brand On plans $1 billion buyback through 2029, sets long-term targets
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.