발행일: 2026.09.22 21:53 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
무슨 일이 있었나
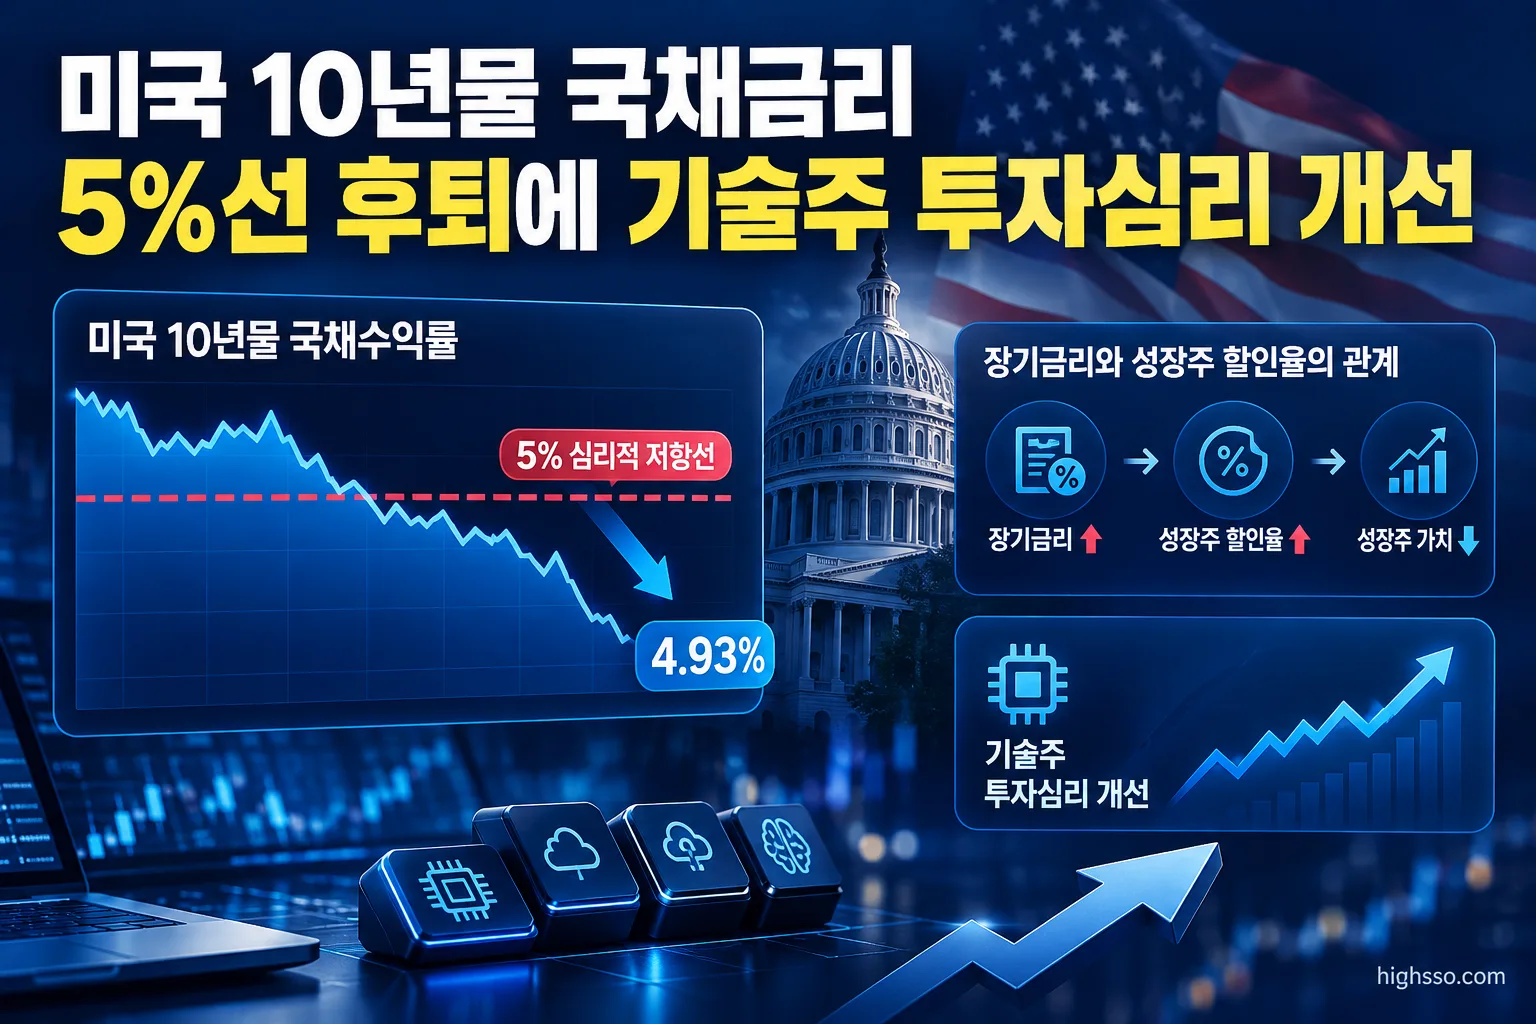
미국 10년물 국채금리가 5%를 웃돌거나 근접한 뒤 하락하면서 기술주 투자심리가 개선됐다. 9월 17일 미국 10년물 국채수익률은 장중 및 장 마감 기준 약 4.93%까지 내려왔다. 5%선은 2023년 이후 처음 넘어선 심리적 저항선으로 보도된 기준이다.
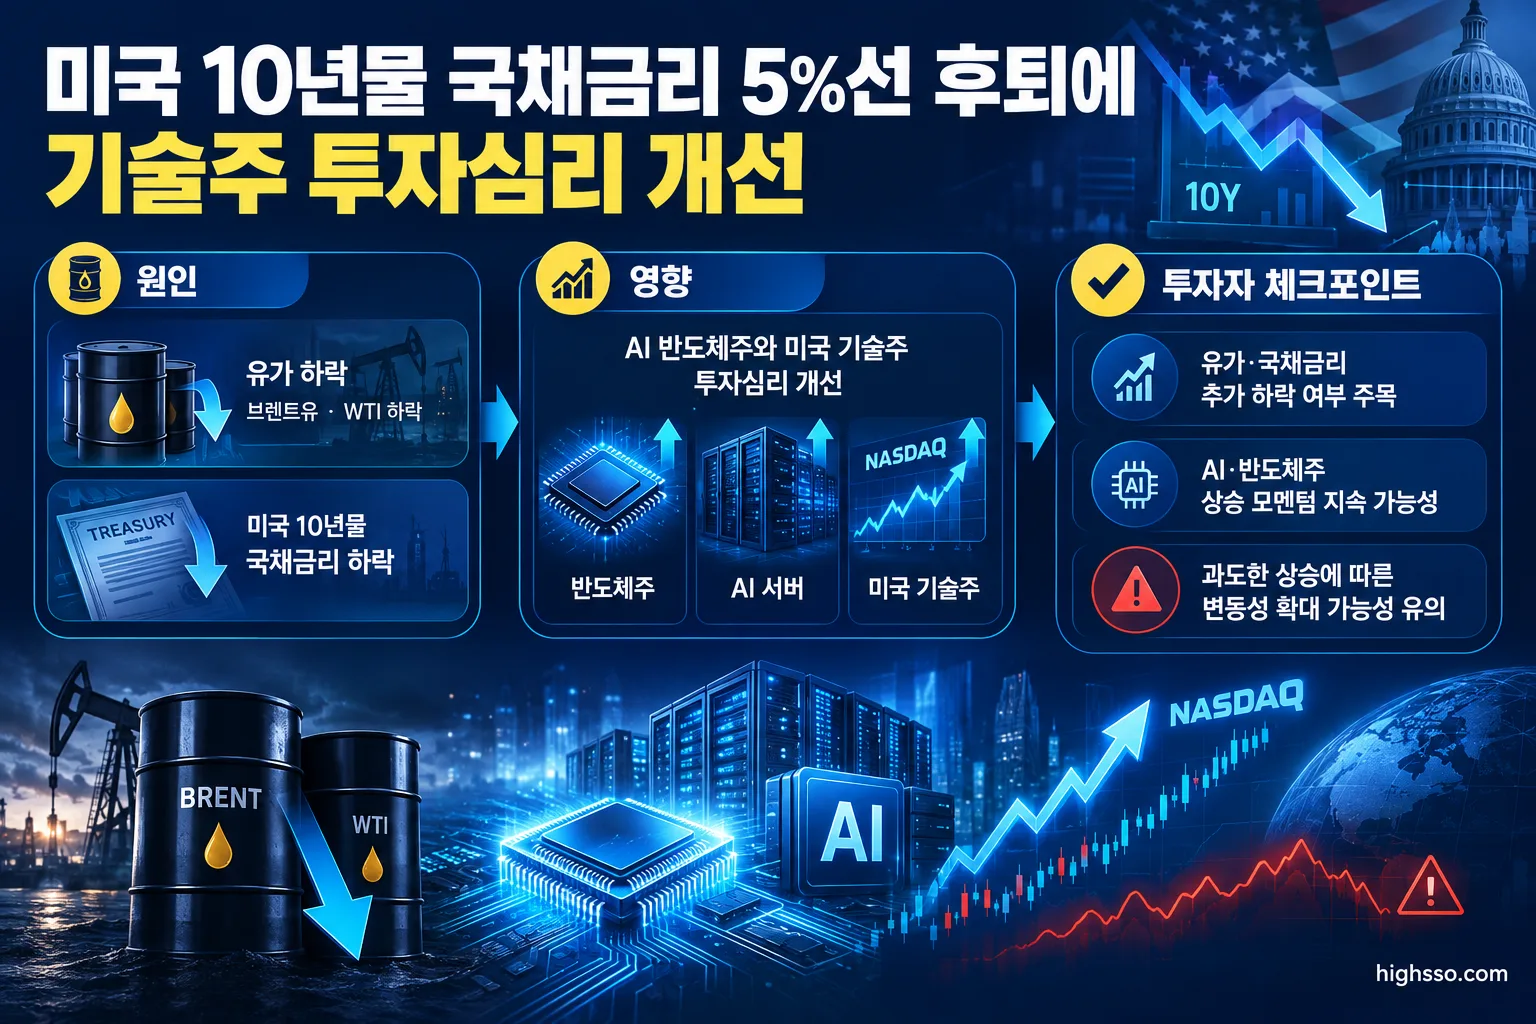
국제유가도 함께 약세를 보였다. 9월 21일 유가는 3% 이상 하락했고, 브렌트유는 장중 배럴당 100달러 아래로 내려간 뒤 100.34달러에 마감했다. 9월 22일 오전에는 WTI가 배럴당 90달러 아래로 떨어졌고 브렌트유도 98.29달러까지 하락했다.
이 같은 금리와 유가의 동반 하락은 기술주와 AI 관련주에 우호적으로 작용했다. 다만 미 연방준비제도는 9월 16일 기준금리 목표범위를 3.75~4.00%로 0.25%포인트 인상했고, 인플레이션이 여전히 높다고 밝혔다. 따라서 이번 장기금리 하락을 Fed의 완화 전환으로 해석하기에는 근거가 부족하다.
핵심 숫자
| 항목 | 확인된 수치 및 내용 |
|---|---|
| 미국 10년물 국채수익률 | 9월 17일 약 4.93%, 5%선 상회 후 하락 |
| 미 연방기금금리 목표범위 | 3.75~4.00% |
| 브렌트유 | 9월 21일 종가 배럴당 100.34달러 |
| WTI | 9월 22일 미국 장 초반 배럴당 90달러 아래 |
| 나스닥 종합지수 | 9월 21일 2.26% 상승 |
| 필라델피아 반도체지수 | 9월 21일 4.3% 상승 |
| 인텔 | 9월 21일 12.2% 상승 |
| Arm Holdings | 9월 21일 17% 상승 |
| AMD | 약 10% 상승, 시가총액 1조달러 도달 |
| 메타 | 약 6.7% 상승 |
나스닥 종합지수는 9월 21일 2.26% 상승하며 6월 2일 이후 처음으로 사상 최고 종가를 기록했다. 필라델피아 반도체지수도 4.3% 올랐다.
왜 중요한가
장기금리는 성장주 가치평가에 중요한 변수다. 미래에 발생할 현금흐름을 현재 가치로 환산할 때 할인율이 높아지면 성장주의 평가 부담이 커질 수 있다. 반대로 미국 10년물 국채금리가 하락하면 금리 부담이 일부 완화되면서 기술주에 우호적인 환경이 조성될 수 있다.
유가도 같은 방향으로 작용했다. 유가가 상승하면 기업 비용과 인플레이션 우려가 커지고, 이는 장기금리 상승 압력으로 연결될 수 있다. 이번에는 유가가 하락하면서 인플레이션 부담과 금리 상승 우려가 동시에 다소 완화됐다.
다만 이 부분은 시장에서 확인된 움직임을 바탕으로 한 해석이다. 장기금리가 낮아졌다고 해서 통화정책이 곧바로 완화적으로 전환됐다고 볼 수는 없다. 실제로 Fed는 기준금리를 인상했고 추가 인상 가능성도 시장의 관심사로 남아 있다.
기업 및 섹터 영향
이번 반등은 금리 하락만으로 설명되지 않는다. AI 인프라와 서비스 수요가 계속 확대되고 있다는 신호도 투자심리를 보강했다. 메타의 AI 비서 ‘Muse’에 대한 수요와 Anthropic·Accenture의 20억달러 규모 AI 평가 투자 관련 소식이 함께 언급됐다.
반도체와 AI 관련주의 상승폭은 상대적으로 컸다. 인텔과 Arm Holdings가 큰 폭으로 올랐고 AMD도 약 10% 상승하며 시가총액 1조달러에 도달했다. 이는 금리 부담 완화와 함께 AI 투자 수요가 이어질 가능성에 대한 재평가가 반영된 결과로 해석할 수 있다.
다만 종목별 상승이 곧바로 실적 개선을 의미하는 것은 아니다. 한국 투자자는 미국 기술주를 살펴볼 때 주가 움직임뿐 아니라 AI 관련 매출, 수주, 자본지출 계획, 향후 실적 전망을 함께 확인할 필요가 있다.
시장 영향
미국 증시에서는 기술주와 반도체주가 강하게 반등했고, 아시아 시장에서도 낮아진 유가와 미 국채금리가 기술주 투자심리를 지지했다. 그러나 달러는 추가 금리인상 가능성 속에서 강세를 유지했다.
따라서 시장이 완전히 완화적인 금융환경으로 전환했다고 보기는 어렵다. 미국 10년물 국채금리는 여전히 4.9%대에 있고, 30년물 금리도 5%를 웃도는 수준으로 제시됐다. 장기금리가 다시 5%를 넘거나 유가가 100달러를 재차 웃돌 경우 고평가 성장주의 변동성이 커질 가능성이 있다.
또한 공식 국채수익률과 금융매체가 보도하는 수치는 관측 시점에 따라 다를 수 있다. 4.93%와 5% 돌파 여부를 비교할 때는 장중 수치인지, 종가인지, 미국 동부시간 기준인지 구분해야 한다.
한국 투자자가 볼 포인트
1. 5% 재돌파 여부
절대적인 금리 수준보다 미국 10년물 국채금리가 5%를 다시 넘어서는지, 4.9%대에서 안정되는지가 중요하다. 금리가 재차 5%를 웃돌면 미국 기술주 밸류에이션과 국내 반도체·인터넷 성장주에 동시에 부담이 될 수 있다.
2. AI 수요와 실적의 연결
이번 기술주 반등에는 AI 투자 확대 기대가 포함됐다. 그러나 기대만으로 상승한 종목은 금리 변화에 민감할 수 있다. 기업별 실적, 수주, 자본지출 계획이 실제로 뒷받침되는지 확인해야 한다.
3. 유가 하락의 업종별 효과
유가 하락은 미국 성장주와 항공·운송 업종의 비용 부담을 낮추는 데 긍정적일 수 있다. 반면 정유·에너지 기업의 이익 전망에는 부담이 될 수 있다. 한국 시장에서도 정유, 조선, 해운, 항공, 화학 등 업종별 영향이 다르게 나타날 수 있다.
4. 기준금리와 장기금리의 방향 차이
Fed가 9월 16일 금리를 인상했음에도 장기금리는 하락했다. 이는 정책금리와 장기금리가 항상 같은 방향으로 움직이지 않는다는 점을 보여준다. FOMC 결정만 보지 말고 장기금리, 기대인플레이션, 유가, 재정 및 국채 공급 전망을 함께 살펴야 한다.
5. 달러와 원화 기준 수익률
달러가 강세를 유지하면 원화 약세와 환헤지 비용 상승이 나타날 수 있다. 미국 주식 투자자는 현지 주가 상승률뿐 아니라 원·달러 환율 변동을 포함한 원화 기준 수익률도 관리해야 한다.
정리
미국 10년물 국채금리가 5%선에서 후퇴하고 유가도 하락하면서 기술주와 AI 관련주에 대한 투자심리가 개선됐다. 나스닥과 반도체지수가 상승했고, 인텔·Arm Holdings·AMD 등 주요 종목도 큰 폭으로 올랐다.
하지만 이번 움직임을 기술주에 대한 일방적인 매수 신호로 보기는 어렵다. Fed는 기준금리를 인상했고 인플레이션 우려와 추가 금리인상 가능성도 남아 있다. 달러 강세, 중동 정세, 유가 재상승 여부 역시 시장 위험요인이다.
현재 국면은 장기금리와 유가라는 핵심 심리적 기준선의 부담이 일시적으로 완화된 상황에 가깝다. 한국 투자자는 미국 10년물 국채금리의 5% 재돌파 여부와 AI 관련 기업의 실적·투자 계획을 함께 확인하면서 변동성에 대응할 필요가 있다.
함께 볼 미국주식정보
이번 이슈와 함께 미국 10년물 국채금리 5% 돌파와 브렌트유 108달러대, 미국주식 영향은 도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Federal Reserve — Federal Reserve issues FOMC statement
- U.S. Department of the Treasury — Interest Rate Statistics
- Reuters — Investors focus on rate path, AI slowdown after Fed hike
- Reuters — Nasdaq notches record-high close, AI optimism reignites and Treasury yields retreat
- Reuters — Tech rally boosts Asian stocks, dollar firms on rate-hike wagers
- Associated Press — Wall Street inches higher as oil prices, bond yields retreat for fifth consecutive day
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.