발행일: 2026.09.19 06:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
무슨 일이 있었나
젠슨 황 NVIDIA CEO는 2026년 9월 17일 스코틀랜드에서 열린 AI 관련 행사에 참석해 기자들에게 올해보다 내년에 두 배 많은 칩을 판매할 것으로 예상한다고 밝혔습니다. 이번 발언은 엔비디아 칩 판매량 2배 전망으로 주목받았지만, 여기서 말하는 ‘두 배’는 매출액이 아닌 판매 수량을 의미합니다.
따라서 이 발언을 곧바로 내년 매출 2배로 해석해서는 안 됩니다. NVIDIA는 데이터센터 GPU 외에도 CPU, 네트워크 스위치, 광통신 칩, 로보틱스·자동차용 Jetson 제품을 판매하고 있습니다. CEO가 언급한 칩에 AI GPU만 포함되는지는 제공된 자료에서 확인되지 않았습니다.
또한 NVIDIA는 전체 칩 판매 수량을 정기적으로 공시하지 않습니다. 이에 따라 내년 판매량의 절대 수량이나 올해보다 실제로 몇 개가 늘어나는지는 공개 자료만으로 계산할 수 없습니다.
핵심 숫자
| 항목 | 수치 및 내용 |
|---|---|
| CEO 발언 시점 | 2026년 9월 17일 |
| 전망 | 내년 칩 판매량이 올해의 2배 |
| 2027 회계연도 2분기 매출 | 962억2,100만 달러 |
| 2027 회계연도 2분기 매출 증가율 | 전년 동기 대비 106% |
| 2027 회계연도 2분기 데이터센터 매출 | 890억 달러 |
| 데이터센터 매출 증가율 | 전년 동기 대비 117% |
| 2028 회계연도 공식 매출 성장 전망 | 약 70% |
| 실적 콜에서 언급된 수요 증가율 | 약 100% |
| 당시 공급 충족 수준 | 약 70% |
| 공급·생산능력 관련 약정 | 2026년 7월 26일 기준 2,790억 달러 |
| 직전 분기 공급·생산능력 관련 약정 | 1,190억 달러 |
| 2027 회계연도 3분기 매출 가이던스 | 1,080억 달러, ±2% |
NVIDIA의 2027 회계연도 2분기 매출은 962억2,100만 달러로 전년 동기 대비 106% 증가했습니다. 데이터센터 매출은 890억 달러로 같은 기간 117% 늘었습니다.
다만 회사가 공식적으로 제시한 2028 회계연도 매출 성장 전망은 약 70%입니다. 실적 콜에서는 공급 제약이 없다면 수요 증가율이 약 100% 수준이지만, 당시 공급능력은 약 70%를 충족하는 수준이라고 설명했습니다.
왜 중요한가
이번 발언의 핵심은 AI 반도체 수요가 여전히 강하다는 점과 동시에, 판매량 확대가 공급망 실행력에 달려 있다는 점입니다.
판매 수량과 매출은 다르다
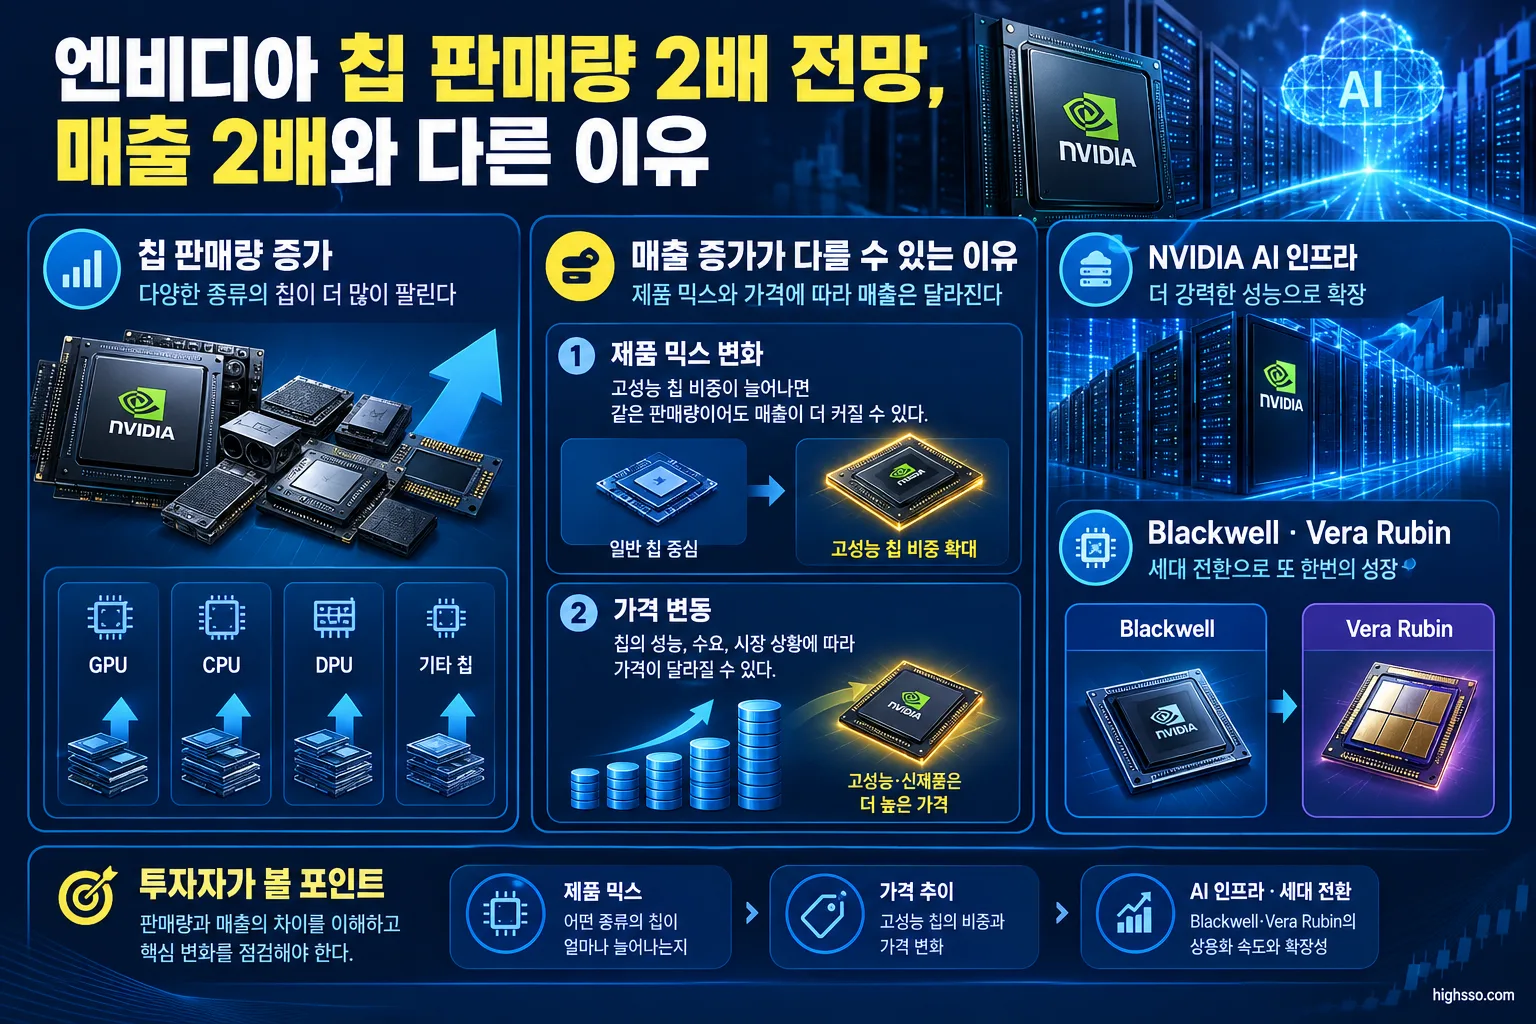
칩 판매량이 두 배가 되더라도 매출이 같은 비율로 증가한다고 단정할 수 없습니다. 제품별 가격과 구성, 평균판매가격, 시스템 단위 출하 여부, 차세대 제품의 비중에 따라 매출은 달라질 수 있습니다.
특히 NVIDIA는 GPU뿐 아니라 CPU, 네트워크, 광통신 및 Jetson 제품도 판매합니다. 따라서 판매량이 늘어나는 제품의 종류와 제품 믹스를 확인해야 합니다.
공급망이 성장의 상한선이 될 수 있다
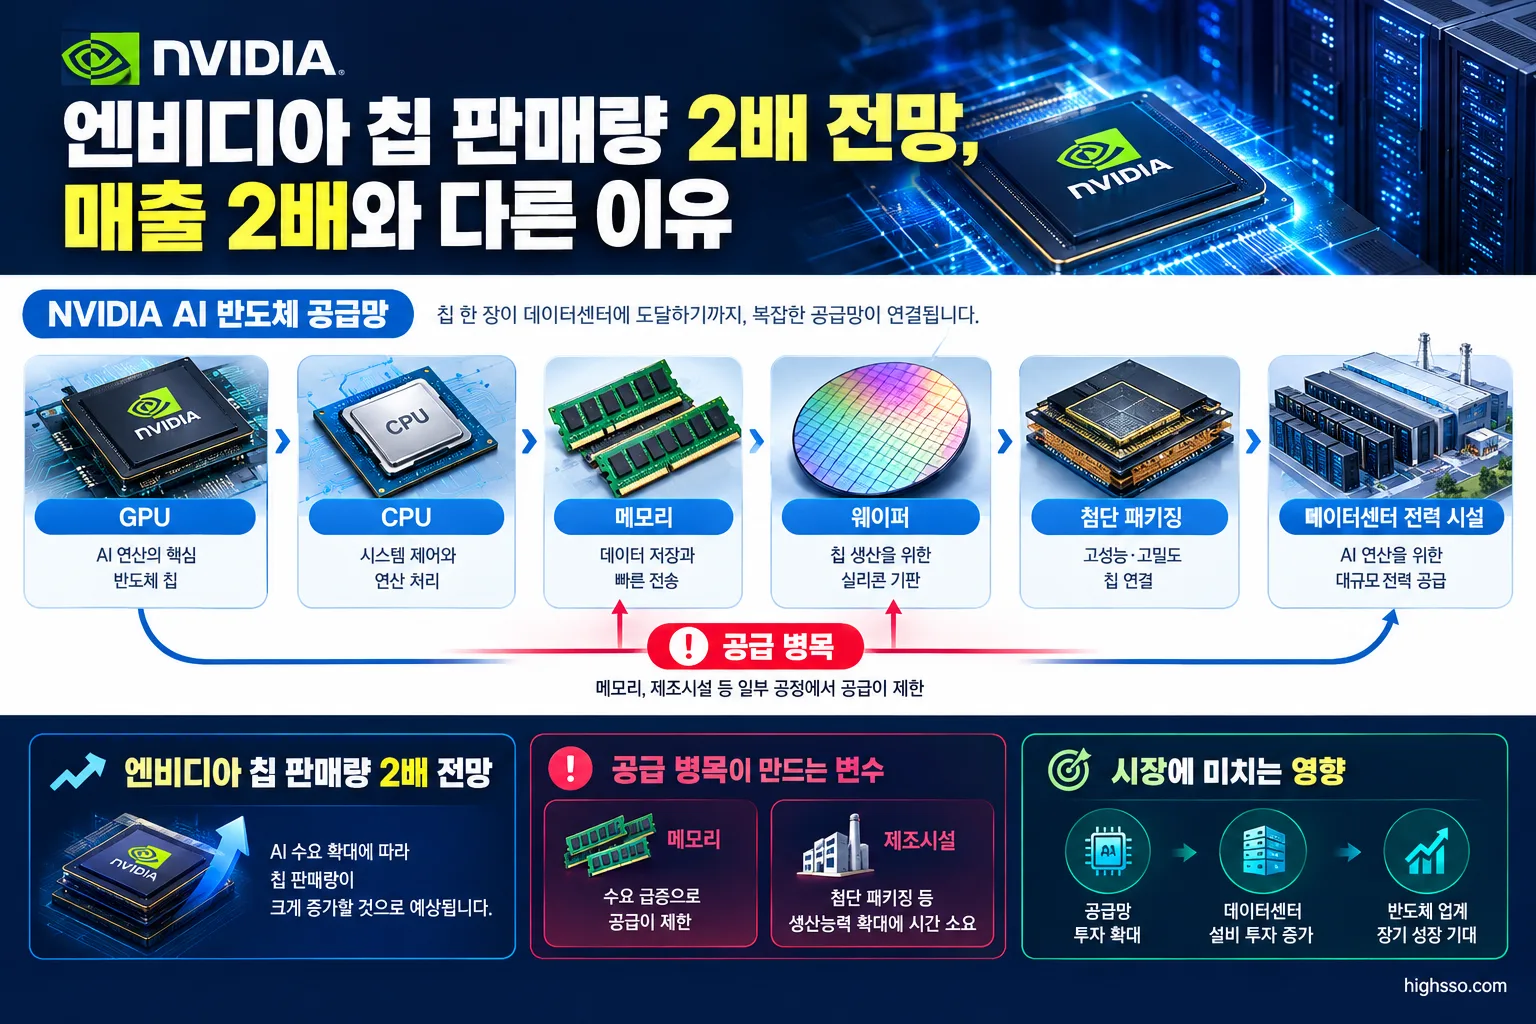
젠슨 황 CEO는 공급 제약의 원인으로 특정 부품 하나를 지목하지 않고 전체 공급망이 한계 수준으로 가동되고 있다고 설명했습니다. 실적 콜에서는 DRAM, 데이터센터 전력·시설, 웨이퍼 파운드리 등이 제약 요인으로 언급됐습니다.
NVIDIA의 2027 회계연도 2분기 10-Q에 따르면 공급 및 생산능력 관련 약정은 2026년 7월 26일 기준 2,790억 달러로, 직전 분기의 1,190억 달러에서 증가했습니다. 회사는 해당 약정이 주로 메모리와 제조시설 확보를 위한 것이라고 밝혔습니다.
다만 10-Q가 HBM이라는 명칭을 직접 사용한 것은 아닙니다. 따라서 판매량 확대의 핵심 변수가 HBM 확보라고 단정하기보다는, 메모리와 제조시설을 포함한 전체 공급망 확보가 중요하다고 보는 편이 자료에 부합합니다.
기업 및 섹터 영향
NVIDIA
NVIDIA는 Vera Rubin 플랫폼이 본격 생산 단계에 진입했다고 밝혔으며, Blackwell과 Vera Rubin 시스템을 함께 출하할 예정이라고 설명했습니다. 차세대 제품 전환과 생산수율 개선은 판매량 확대를 실제 출하로 연결하는 주요 변수입니다.
회사는 2027 회계연도 3분기 매출 가이던스로 1,080억 달러와 ±2% 범위를 제시했습니다. 다만 이 가이던스와 CEO의 칩 수량 전망은 서로 다른 지표이므로 동일하게 해석해서는 안 됩니다.
NVIDIA는 고객의 데이터센터 구축에 필요한 토지, 전력, 시설, 자본 부족이 제품 출하와 매출 인식 시점을 늦출 수 있다고 공시했습니다. 즉 최종 수요가 강하더라도 고객 인프라 완공이 지연되면 칩 판매와 매출 인식의 시점이 달라질 수 있습니다.
메모리 및 AI 반도체 공급망
SK하이닉스, 삼성전자, 마이크론 등 메모리 공급망 기업에는 NVIDIA의 출하량 확대가 수요 요인이 될 수 있습니다. NVIDIA는 공식 실적 발표에서 SK하이닉스와 차세대 메모리 개발을 위한 다년간 기술 파트너십도 발표했습니다.
그러나 이번 자료만으로 특정 기업의 HBM 공급 물량이나 매출 증가율을 확정할 수는 없습니다. 한국 투자자는 HBM뿐 아니라 DRAM 가격, 첨단 패키징, 인터포저, 기판, 테스트 장비 등 관련 공급망 전반을 살펴볼 필요가 있습니다.
시장 영향
시장은 이번 발언을 2027년에도 AI 인프라 수요가 이어질 수 있다는 신호로 받아들일 수 있습니다. Bloomberg 재전재 기사에 따르면 NVIDIA 주가는 2026년 9월 17일 장중 약 2.8% 상승했습니다. 다만 하루의 주가 움직임만으로 장기 실적 전망이 검증됐다고 보기는 어렵습니다.
더 중요한 부분은 수요와 공급 사이의 차이입니다. NVIDIA가 실적 콜에서 언급한 수요 증가율은 약 100%였지만, 공식 2028 회계연도 매출 성장 전망은 공급 제약을 반영해 약 70%였습니다. 이는 AI 반도체 시장에서 수요 자체보다 생산능력, 부품 조달, 시스템 조립, 데이터센터 시설이 매출의 상한선을 결정할 수 있음을 보여줍니다.
또한 NVIDIA는 AI 인프라 구축을 위해 제3자 자본 5,000억 달러 이상을 동원하는 금융 플랫폼 구상을 발표했습니다. 이 구상은 AI 인프라 확대를 지원할 수 있지만, 회사 공시상 일부 협의가 최종 계약으로 이어지지 않을 가능성도 있습니다.
반대로 공급 약정 확대와 고객의 인프라 투자 의존도 상승은 생산수율, 재고, 고객의 자금조달, AI 투자수익률 하락과 관련된 위험도 함께 키울 수 있습니다.
한국 투자자가 볼 포인트
- 칩 수량과 매출을 구분해야 합니다. 엔비디아 칩 판매량 2배 전망은 판매 수량에 대한 CEO의 전망입니다. GPU·CPU·네트워크·광통신 제품의 비중과 가격이 실제 매출을 좌우합니다.
- 공급 약정이 실제 출하로 전환되는지 확인해야 합니다. 메모리와 제조시설 확보를 위한 약정이 늘었지만, 약정 규모 자체가 곧바로 매출이나 이익으로 이어지는 것은 아닙니다.
- Blackwell과 Vera Rubin의 출하 비중을 살펴봐야 합니다. 차세대 제품 전환 과정에서 생산수율과 시스템 구성, 출하 시점이 실적에 영향을 줄 수 있습니다.
- 메모리 외 공급망도 함께 봐야 합니다. DRAM, 첨단 패키징, 인터포저, 기판, 테스트 장비, 웨이퍼 생산, 데이터센터 전력·시설이 모두 병목이 될 수 있습니다.
- 중국 매출을 전망의 전제로 삼아서는 안 됩니다. NVIDIA는 2027 회계연도 2분기 데이터센터 매출에서 중국 비중이 매우 제한적이라고 밝혔고, 3분기 매출 가이던스에도 중국 데이터센터 컴퓨팅 매출을 포함하지 않았습니다.
- 회계연도와 달력연도를 구분해야 합니다. CEO가 말한 ‘내년’은 2026년 9월 17일 발언 시점의 향후 1년 또는 2027년을 의미하는 것으로 해석할 수 있지만, 이를 2028 회계연도 매출 전망과 일대일로 대응시키면 안 됩니다.
정리
젠슨 황 CEO의 발언은 AI 반도체 수요와 NVIDIA의 출하 확대 자신감을 보여주는 전망성 발언입니다. 그러나 칩 판매량 2배가 매출 2배를 의미하는 것은 아닙니다. NVIDIA가 공식적으로 제시한 2028 회계연도 매출 성장 전망은 공급 제약을 반영한 약 70%입니다.
따라서 투자자는 판매 수량 전망 자체보다 제품 믹스, 평균판매가격, 메모리와 제조시설 확보, Blackwell·Vera Rubin 전환, 데이터센터 인프라 완공 여부를 함께 확인해야 합니다. 이번 발언은 긍정적인 수요 신호로 볼 수 있지만, 실제 실적 성장은 공급망이 얼마나 빠르게 출하 능력으로 전환되는지에 달려 있습니다.
함께 볼 미국주식정보
이번 이슈와 함께 Labcorp 장기 성장 전망: 2029년까지 매출·조정 EPS 성장률 제시 도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- NVIDIA Investor Relations — NVIDIA Announces Financial Results for Second Quarter Fiscal 2027
- NVIDIA Investor Relations — NVIDIA Corp. Q2 2027 Earnings Call Corrected Transcript
- NVIDIA Investor Relations / SEC filing — NVIDIA Corporation Q2 Fiscal 2027 Form 10-Q
- Seoul Economic Daily — Nvidia CEO Says Chip Sales Volume Will Double Next Year
- Bloomberg — Nvidia’s Huang Expects to Sell Twice as Many Chips Next Year
- TBS CROSS DIG with Bloomberg — 에누비디아의 반도체, 후앙 CEO는 향후 1년간 판매 2배를 전망
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.