발행일: 2026.09.19 09:22 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
미국 증권거래위원회(SEC)가 토큰화 미국 주식 거래를 위한 한시적 규제면제를 발표했습니다. 다만 이번 조치는 미국 주식을 암호화폐처럼 누구나 무제한으로 거래하도록 허용한 것이 아닙니다. SEC가 정한 거래 장소와 참여자 요건, 종목·거래량 제한, 공시 및 기록관리 의무를 충족해야 합니다.
무슨 일이 있었나
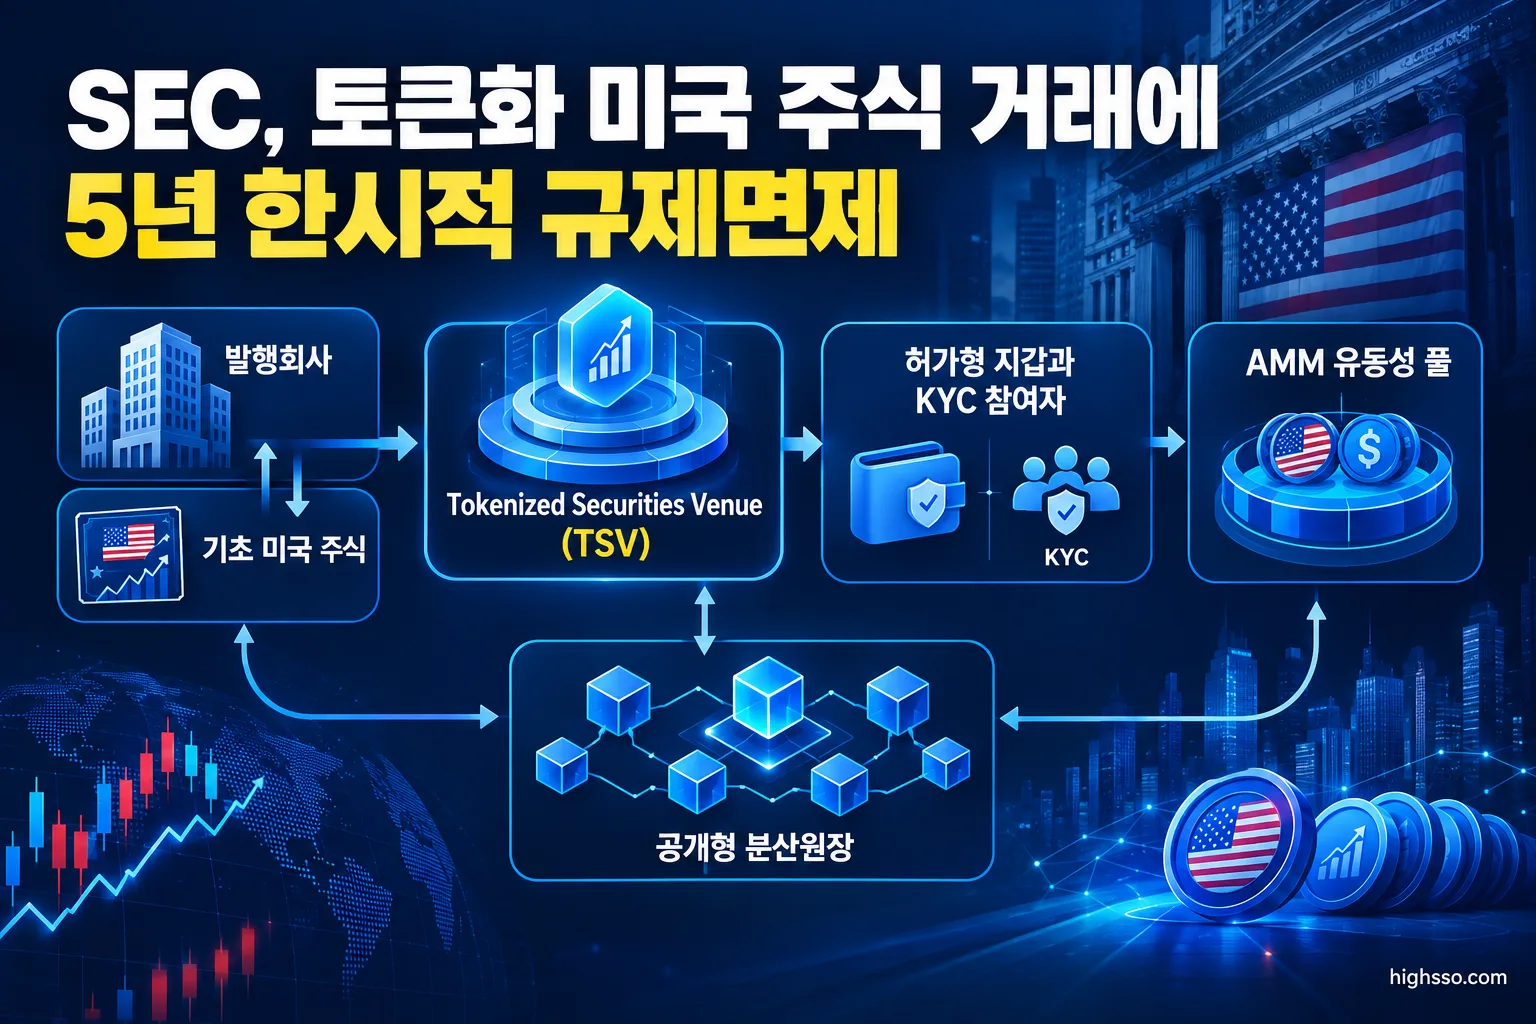
SEC는 2026년 9월 17일 ‘Innovation Exemption’ 명칭의 명령을 발표했습니다. 일정 요건을 충족하는 Tokenized Securities Venue(TSV)에 대해 증권거래법상 ‘거래소(exchange)’ 정의 적용을 한시적으로 면제하는 내용입니다.
TSV는 허가형 자동화 시장조성자(AMM)와 유동성 풀을 활용해 토큰화된 NMS 주식의 매수자와 매도자를 연결하는 거래 장소입니다. 참여자는 신원과 자격을 확인받아야 하며, TSV는 미국인 또는 미국 법인 등 ‘U.S. person’이어야 합니다.
이번 명령은 자기자본으로 토큰화 주식에 유동성을 공급하는 사업자에게도 일정 조건하에서 ‘dealer’ 정의와 관련한 한시적 면제 경로를 제공합니다.
다만 이번 조치가 토큰화 주식의 법적 성격을 암호자산으로 바꾼 것은 아닙니다. SEC의 2026년 1월 설명자료에 따르면 주식은 온체인 또는 오프체인 형식과 관계없이 연방 증권법상 주식으로 취급됩니다.
핵심 숫자
| 항목 | 내용 |
|---|---|
| SEC 발표일 | 2026년 9월 17일 |
| 면제 기간 | SEC 명령의 Federal Register 게재 후 5년 |
| Tier 1 한도 | 최대 75개 종목, 기초 주식 직전 월 평균 일일 거래량(ADSV)의 0.25% |
| Tier 2 한도 | 최대 250개 종목, 기초 주식 직전 월 평균 일일 거래량(ADSV)의 2.5% |
| 발행회사 통지 | 제3자 토큰화 주식 거래 전 최소 30일 |
| TSV 공개 통지 | 운영 개시 최소 30일 전 |
| 기록 보존 | 면제기간 동안 보존하고, 종료 후에도 3년간 보존 |
면제 대상은 발행회사 또는 발행회사를 계열사로 두지 않은 제3자가 토큰화한 NMS 주식입니다. 옵션은 포함되지 않으며, 기초 주식에 대한 합성 익스포저만 제공하는 linked security와 security-based swap도 이번 범위에서 제외됩니다.
왜 중요한가
이번 조치는 토큰화 증권을 기존 증권법과 완전히 분리된 자산으로 보기보다, 기존 규제체계 안에서 제한적인 실험을 허용했다는 점에서 의미가 있습니다.
SEC가 제시한 토큰화 거래의 잠재적 장점에는 투자자 자기수탁, 거래시간 확대, 주식의 분할 소유, 빠른 결제, 분산원장을 활용한 거래기록의 투명성 등이 있습니다. 다만 이는 SEC가 제시한 가능성이지, 모든 TSV에서 이미 확인된 효과는 아닙니다.
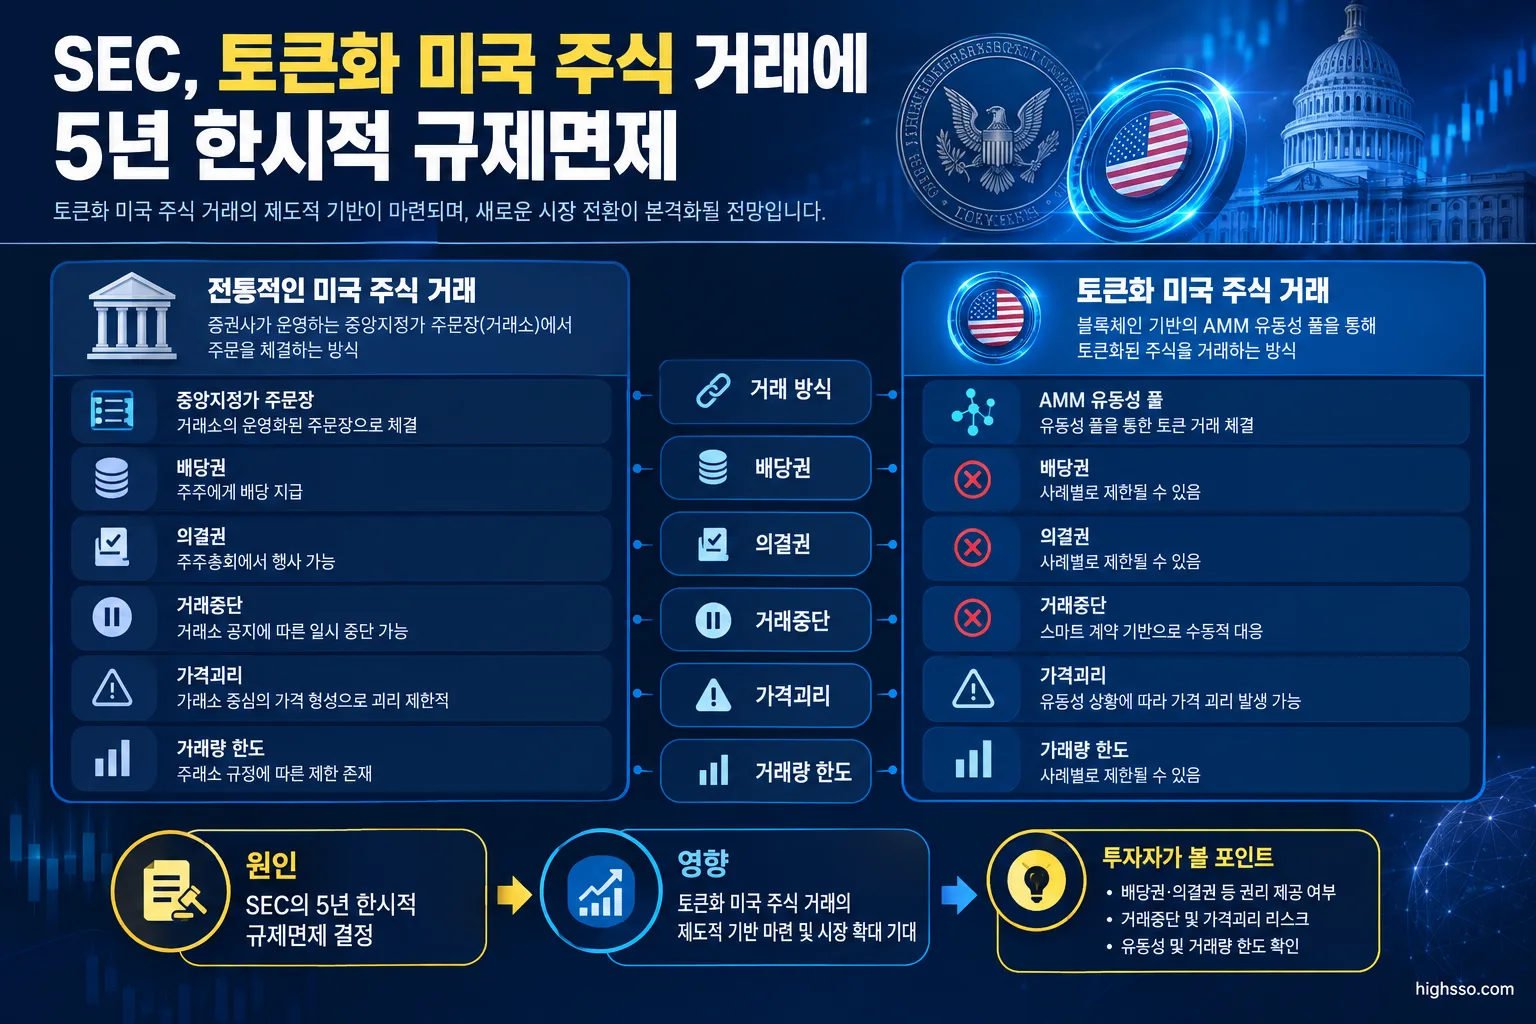
AMM 기반 유동성 풀은 전통적인 중앙지정가 주문장과 다른 가격 형성 방식을 사용할 수 있습니다. 이에 따라 토큰 가격이 기초 주식 가격과 일시적으로 괴리될 가능성도 남아 있습니다.
종목 수와 거래량에 상한을 둔 것은 초기 시장의 가격충격, 유동성 부족, 시장분절 위험을 제한하기 위한 장치로 해석할 수 있습니다. 따라서 초기 TSV는 전통적인 미국 거래소를 대체하기보다는 보조적인 거래 장소에 가까울 가능성이 있습니다. 이 문장은 제공된 조건에 근거한 해석이며, 실제 시장 규모는 향후 운영 결과를 확인해야 합니다.
기업 및 섹터 영향
거래 플랫폼과 금융 인프라 기업
토큰화 주식 거래 플랫폼, 암호자산·주식거래 인프라 기업, 전통 거래소, 수탁기관, 결제·청산업체에는 장기적으로 새로운 경쟁과 협업 기회가 생길 수 있습니다.
다만 이번 SEC 명령은 Coinbase, Robinhood 등 특정 기업의 서비스 출시나 특정 토큰화 주식의 거래를 승인한 것이 아닙니다. 실제 수혜 여부는 각 기업이 TSV 요건, 고객 심사, 스마트계약 공개, 기록관리 및 거래중단 요건을 충족하는지에 달려 있습니다.
발행회사
제3자가 발행회사와 무관하게 주식을 토큰화하려면 해당 발행회사에 서면으로 통지해야 합니다. 거래는 발행회사가 통지를 받은 뒤 최소 30일이 지나야 시작할 수 있으며, 발행회사가 정해진 기간 내 이의를 제기하면 해당 토큰화 주식을 거래할 수 없습니다.
이는 발행회사에 주주명부 관리, 배당 및 의결권 전달, 가격 괴리, 브랜드와 시장질서 관련 위험을 검토할 수 있는 통제수단을 제공합니다. 반대로 제3자 토큰화 상품의 확산 속도를 제한하는 요인이 될 수도 있습니다.
유동성 공급자
TSV의 유동성 공급자는 자기자본으로 토큰화 주식에 유동성을 공급하거나 가격을 제시할 수 있습니다. 그러나 이러한 활동은 기존 규제상 딜러 행위로 해석될 가능성이 있어, SEC 명령이 정한 조건을 충족해야 한시적 면제를 적용받을 수 있습니다.
시장 영향
TSV가 사용하는 스마트계약은 감사 가능하고 공개되어야 하며, 공개형·무허가형 분산원장에 배포되어야 합니다. 다만 실제 거래 참여자와 지갑의 접근은 허가형으로 제한될 수 있습니다.
또한 기초 주식이 주된 상장거래소에서 거래를 중단하면 토큰화 주식 거래도 동시에 중단해야 합니다. TSV는 운영 방식, 거래 활동, 계열사의 관련 거래, 거래중단, 시스템 장애 및 거래 데이터를 공개해야 합니다.
이 조건은 토큰화 주식이 기존 주식시장과 완전히 독립적으로 움직이는 것을 제한합니다. 따라서 ‘24시간 거래’나 ‘항상 거래 가능’은 SEC 명령이 모든 TSV에 부여한 권리가 아닙니다. 실제 운영시간은 각 플랫폼의 조건에 따라 달라지며, 기초 주식 거래가 중단되면 TSV도 거래를 중단해야 합니다.
Reuters는 이번 조치가 토큰화 주식 거래 플랫폼과 유동성 공급자에 5년간의 면제 경로를 제공한다고 보도했습니다. Bloomberg Law는 암호자산 시장구조 법안의 의회 진전이 막힌 뒤 SEC가 기존 법률상 면제 권한을 활용해 규제 실험을 시작했다고 평가했습니다. 이는 언론의 시장 해석이며, SEC 명령 자체의 법적 범위와는 구분해야 합니다.
한국 투자자가 볼 포인트
한국 투자자의 직접 접근이 보장된 것은 아니다
이번 조치만으로 한국 거주 개인투자자가 해외 지갑을 이용해 토큰화된 미국 주식을 즉시 직접 거래할 수 있게 된 것은 아닙니다.
실제 이용 가능 여부는 TSV의 고객자격 요건, KYC·AML 절차, 미국과 한국의 관련 규정, 서비스 제공자의 국가 제한에 따라 달라집니다.
토큰 보유자에게 어떤 권리가 있는지 확인해야 한다
토큰화 주식은 전통적인 동일 종류의 NMS 주식과 동일한 권리와 특권을 제공해야 합니다. SEC 명령은 동일한 경제적 지분, 배당 수령권, 의결권, 청산 시 잔여재산에 대한 권리 등을 예시로 제시했습니다.
그러나 실제 권리 행사 방식은 토큰 발행자, 수탁기관, 명의개서 대행기관의 구조에 따라 달라질 수 있습니다. 상품을 검토할 때는 토큰 보유자가 법적으로 직접 주주인지, 수익권 또는 간접적인 증권권리를 보유하는지 확인해야 합니다.
제3자 토큰화 상품은 거래가 제한될 수 있다
발행회사와 무관한 제3자가 토큰화한 주식은 발행회사가 이의를 제기하면 거래가 시작되지 않거나 중단될 수 있습니다. 따라서 기초 주식의 회사명뿐 아니라 다음 항목을 확인할 필요가 있습니다.
- 토큰 발행자와 수탁기관
- 배당 및 의결권 전달 구조
- 기초 주식에 대한 실제 권리 보유 여부
- 발행회사 통지 및 이의제기 여부
- 거래중단 및 환매 조건
- 스마트계약 감사와 공개 여부
합성 토큰과 실제 토큰화 주식을 구분해야 한다
이번 면제는 synthetic token이나 주가연동형 상품을 미국 주식 자체와 동일하게 인정하는 조치가 아닙니다. 기초 주식에 대한 실제 권리 또는 증권권리를 제공하는지, 단순히 주가 변동에 연동된 계약인지 구분해야 합니다.
세금과 규제는 별도로 검토해야 한다
토큰화 주식의 세금, 외환신고, 해외금융계좌, 가상자산 과세 분류가 전통적인 미국 주식 거래와 동일하다고 단정할 수 없습니다. SEC 조치만으로 한국 세법상 주식 거래와 같은 처리가 보장되는 것도 아닙니다.
실제 상품이 출시될 경우 국내 세무·법률 기준과 서비스 약관을 별도로 확인해야 합니다.
앞으로 확인할 지표
한국 투자자가 향후 관찰할 항목은 다음과 같습니다.
- SEC의 공개 의견수렴 결과
- 실제 TSV 운영자의 등장 여부
- 발행회사 이의제기 사례
- 토큰과 기초 주식 간 가격 괴리
- 거래량 상한의 활용도
- 배당 및 의결권 전달 실적
- 해킹과 시스템 장애 발생 여부
정리
SEC의 이번 조치는 토큰화 미국 주식 거래를 전면 허용한 것이 아니라, 일정 조건을 충족하는 TSV와 유동성 공급자에게 5년간 제한적인 규제면제 경로를 제공한 것입니다.
거래 대상에는 종목 수와 거래량 한도가 적용되고, 참여자 심사와 스마트계약 공개, 기록관리, 거래중단 및 발행회사 통지 요건도 따라붙습니다. 또한 토큰화 자체가 기존 증권법, 사기·시세조종 방지 규정, 등록 요건을 없애는 것은 아닙니다.
한국 투자자 입장에서는 ‘미국 주식이 블록체인에서 거래된다’는 형식보다 실제 주주권리의 구조, 발행회사와의 관계, 거래 유동성, 수탁 및 스마트계약 위험, 국내 세무·규제 적용을 먼저 확인하는 것이 중요합니다.
함께 볼 미국주식정보
이번 이슈와 함께 SEC, 토큰화 주식 거래에 5년 한시 면제 승인 도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Securities and Exchange Commission — SEC Issues “Innovation Exemption” to Facilitate the Trading of Tokenized NMS Stock and Request for Comment
- U.S. Securities and Exchange Commission — Order Granting Temporary Conditional Exemptive Relief … for the Use of Certain Distributed Ledger Trading Venues for Tokenized NMS Stocks … and Request for Comment, Release No. 34-106402
- U.S. Securities and Exchange Commission, Chairman Paul S. Atkins — Statement on the Innovation Exemption: A Bridge Toward Durable Rulemaking
- U.S. Securities and Exchange Commission, Commissioner Mark T. Uyeda — Statement on the Innovation Exemption
- U.S. Securities and Exchange Commission — Statement on Tokenized Securities
- Reuters — US securities regulator rolls out five-year exemption for tokenized stock trading
- Bloomberg Law — SEC Issues Guidance to Tokenize Stocks After Clarity Act Failure
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.