발행일: 2026.09.30 00:24 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 9월 30일
핵심 요약
- 브렌트 11월물은 2026년 9월 29일 06:26 GMT 기준 전일보다 1.71달러, 1.6% 오른 배럴당 106.99달러를 기록했습니다. 거래가 더 활발한 12월물은 99.51달러로 계약월에 따라 가격 차이가 컸습니다.
- 미국과 이란의 협의가 재개됐지만, 이란의 호르무즈 해협 재개방 조건과 미국의 제재·봉쇄 문제에 대한 합의 여부는 확인되지 않았습니다.
- 중동 주요 산유국의 9월 원유 수출은 하루 1,280만 배럴까지 회복됐지만, 선박 간 환적과 우회 운송 등 비용이 큰 방식에 의존하고 있습니다.
- 유가 상승이 장기화되면 에너지 비용을 통한 물가 상승과 국채금리 상승이 동시에 나타날 수 있습니다. 다만 현재 자료만으로 인플레이션 재가속을 확정할 수는 없습니다.
무슨 일이 있었나
중동 공급 차질 우려가 지역 원유 수출 회복 신호보다 강하게 반영되면서 국제유가는 이틀 연속 상승했습니다. 핵심 변수는 호르무즈 해협이 형식적으로 열려 있는지가 아니라, 대규모 원유와 석유제품 운송이 정상적인 방식으로 지속될 수 있는지입니다.
Reuters에 따르면 미국과 이란 당국자는 중재국을 통해 7개월간 이어진 전쟁을 끝내기 위한 협의를 재개했습니다. 그러나 호르무즈 해협 재개방 조건과 제재·봉쇄 문제에 대한 합의는 여전히 불확실한 상태입니다.
9월 28일에는 도널드 트럼프 미국 대통령이 이란의 호르무즈 해협 재개방 제안을 거부했다는 소식 이후 브렌트 선물이 장중 107.16달러까지 올랐습니다. 해당 보도에서는 브렌트의 9월 상승률이 약 20%, 전쟁 발발 전보다 약 50% 높은 수준이라고 전했습니다.
다만 가격을 비교할 때는 계약월과 집계 시점을 구분해야 합니다. 같은 9월 29일에도 Reuters는 브렌트 11월물을 106.99달러, 12월물을 99.51달러로 제시했고, AP는 가장 활발하게 거래된 브렌트 계약을 96.41달러로 전했습니다. 이 수치는 서로 다른 계약과 시점에 기반하므로 단순 비교해서는 안 됩니다.
핵심 숫자
| 항목 | 확인된 수치 | 의미 |
|---|---|---|
| 브렌트 11월물 | 배럴당 106.99달러 | 전일 대비 1.71달러, 1.6% 상승. 9월 29일 06:26 GMT 기준 |
| 브렌트 12월물 | 배럴당 99.51달러 | 같은 시점 기준. 계약월에 따라 11월물과 차이 발생 |
| WTI | 배럴당 약 94달러 | Reuters가 제시한 9월 29일 기준 가격 |
| 브렌트 장중 고점 | 배럴당 107.16달러 | 9월 28일 기록 |
| 중동 주요 산유국 9월 원유 수출 | 하루 1,280만 배럴 | 전쟁 이후 최고 수준으로 회복된 Kpler 잠정치 |
| 호르무즈 통상 통과 물량 | 하루 약 2,000만 배럴 | 세계 해상 석유 거래의 약 25% |
| 중동 원유 생산 차질 | 8월 평균 하루 670만 배럴 | EIA 추정치. 7월은 하루 500만 배럴 |
| EIA의 2026년 하반기 브렌트 현물 평균 전망 | 약 90달러 | 중동 수출과 생산 회복을 전제로 한 전망 |
| EIA의 2027년 2분기 브렌트 평균 전망 | 77달러 | 공급 정상화가 진행될 경우의 전망 |
왜 중요한가
공급량보다 운송 정상화가 중요하다
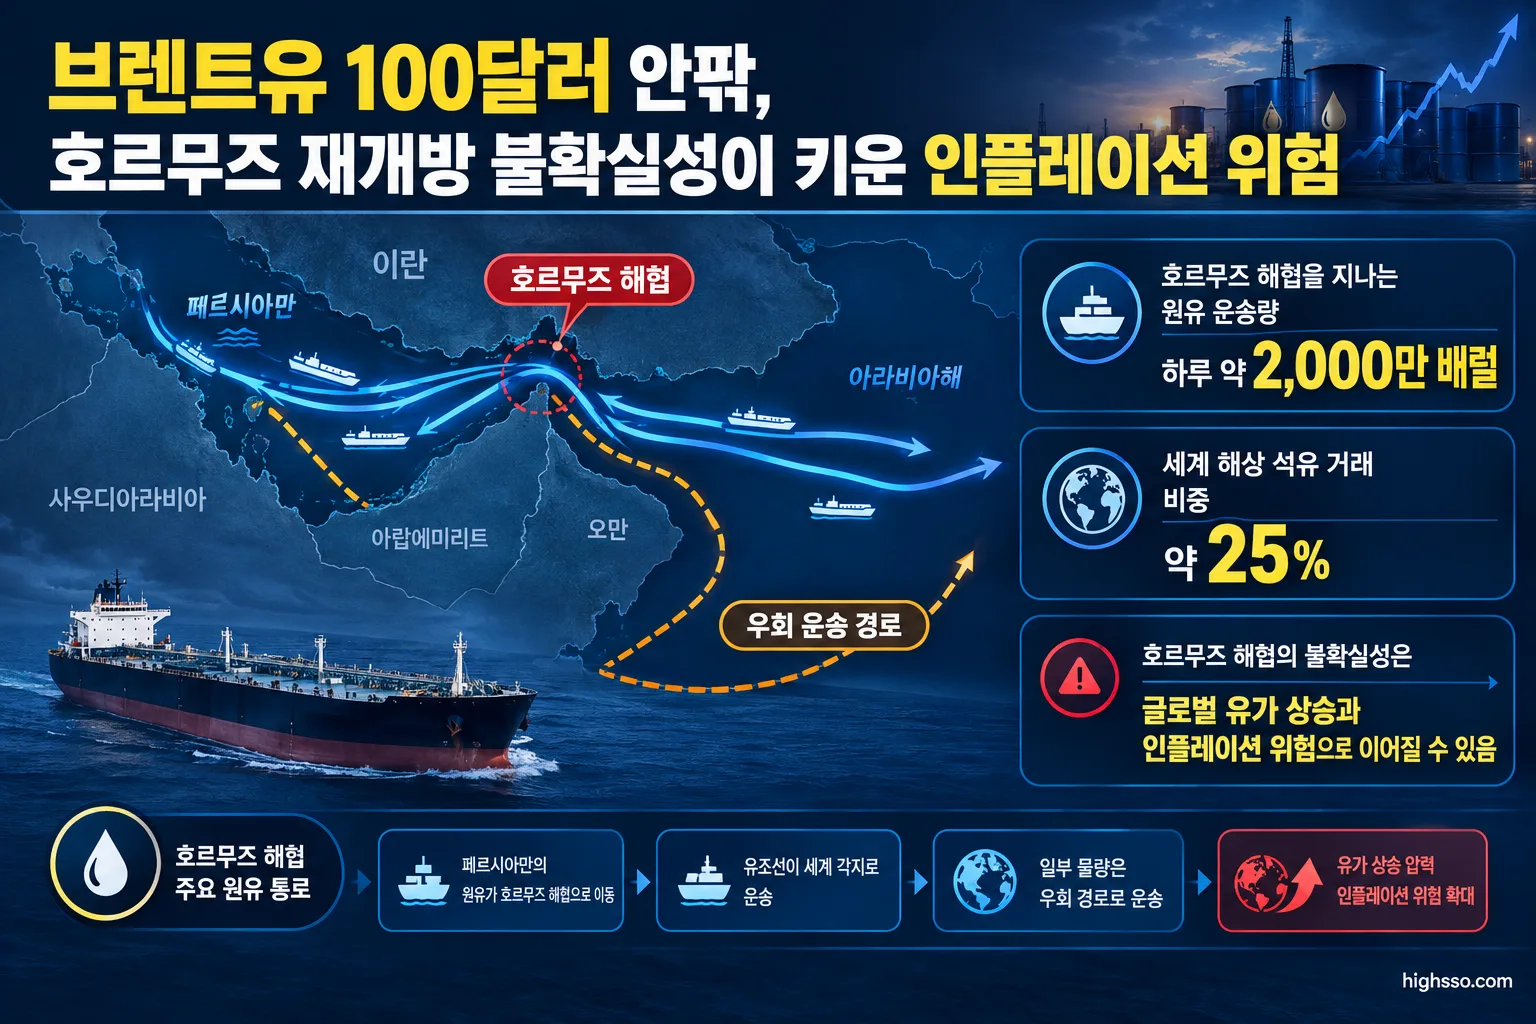
IEA에 따르면 호르무즈 해협은 통상 하루 약 2,000만 배럴의 원유와 석유제품이 통과하는 통로입니다. 세계 해상 석유 거래의 약 25%에 해당하는 물량이 지나가기 때문에, 해협의 운송 효율이 낮아지는 것만으로도 국제유가에 공급 프리미엄이 붙을 수 있습니다.
중동 주요 산유국의 수출량이 하루 1,280만 배럴까지 회복됐다는 사실만으로 공급 문제가 해결됐다고 보기는 어렵습니다. Reuters는 일부 수출이 선박 간 환적 등 정상 운송보다 비효율적이고 비용이 큰 방식에 의존한다고 전했습니다. 따라서 시장은 수출량뿐 아니라 보험료, 운송 거리, 선박 확보 여부와 같은 물류 조건도 함께 반영하고 있습니다.
유가와 금리 상승이 동시에 나타날 수 있다
유가 상승은 휘발유·디젤·항공유 가격을 직접 높이고, 운송비와 생산비를 통해 비에너지 상품으로도 확산될 수 있습니다. 기업 입장에서는 원가 부담이 커지고, 소비자는 실질 구매력이 낮아질 수 있습니다.
동시에 물가 우려가 커지면 금리 하락 기대가 약해질 수 있습니다. Reuters 보도에 따르면 미국 30년물 국채금리는 9월 28일 5.517%로 2004년 이후 최고 수준에 근접했고, 9월 상승폭은 27bp였습니다. 유가 상승과 금리 상승이 함께 이어지면 장기 성장주의 밸류에이션에는 부담으로 작용할 수 있습니다.
다만 이는 공급 충격이 장기화될 경우의 해석입니다. Reuters는 미국의 기대인플레이션 지표가 5월 고점보다 낮고 비교적 안정적이라고 전했습니다. 따라서 현재 상황을 이미 실현된 인플레이션 급등으로 단정하기보다, 유가 상승이 지속될 때 인플레이션이 다시 강해질 가능성을 점검하는 단계로 보는 것이 적절합니다.
가격 경로는 양방향으로 열려 있다
호르무즈 해협의 운송이 정상화되고 중동 생산이 회복되면 공급 차질 프리미엄과 운송비가 줄어들 수 있습니다. EIA는 중동 수출과 생산 재개가 진행될 경우 브렌트 가격이 2027년 2분기 평균 77달러까지 낮아질 수 있다고 전망했습니다.
반대로 협상이 결렬되거나 선박 공격, 대체 수송로 차질이 발생하면 100달러를 웃도는 가격이 장기화될 가능성이 있습니다. 어느 경로가 현실화될지는 해협의 실제 운송량과 후속 협상 결과에 달려 있습니다.
관련 산업·종목
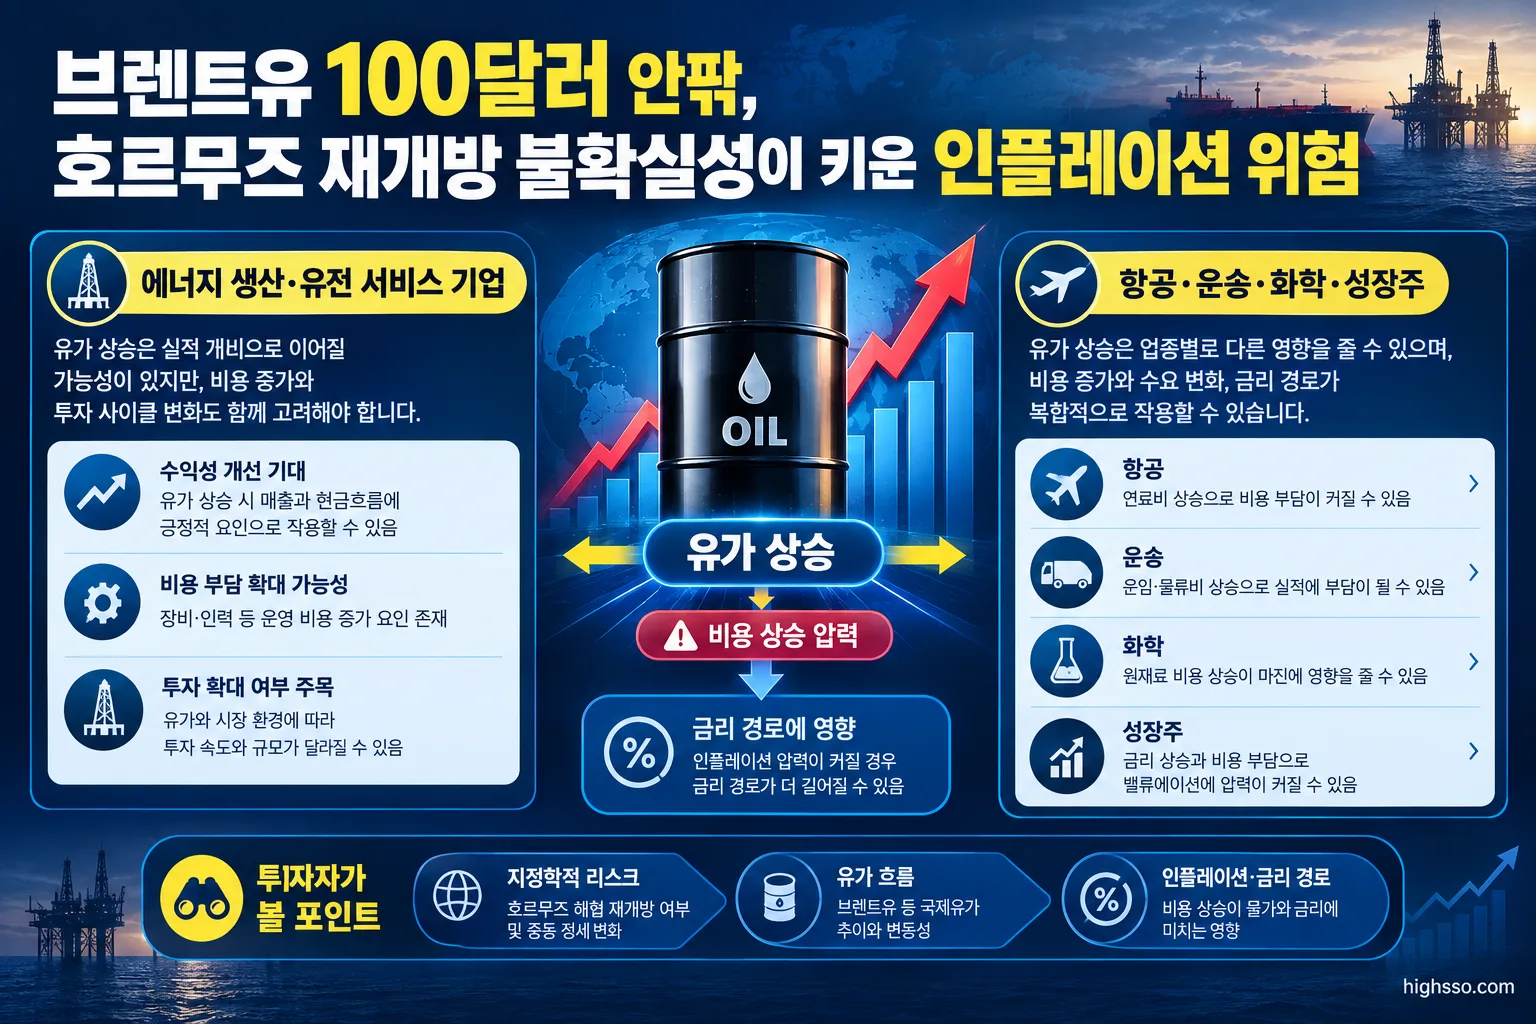
미국 에너지 생산기업과 유전 서비스 기업
원유 가격이 높은 수준에서 유지되면 탐사·생산 중심의 미국 에너지 기업은 판매가격 측면에서 상대적으로 유리할 수 있습니다. 유전 서비스 기업도 생산업체의 시추와 생산 활동이 확대될 경우 수요 증가를 기대할 수 있습니다.
다만 실제 이익은 생산량, 헤지 비율, 운송 차질, 자본지출 계획에 따라 달라집니다. 유가 상승분이 그대로 기업 이익으로 연결된다고 단정하기보다는 관련 공시에서 생산량과 헤지 구조를 확인해야 합니다.
정유기업
정유기업은 원유 가격 자체보다 정제마진과 휘발유·디젤 등 석유제품 공급 여건의 영향을 크게 받을 수 있습니다. 원유 가격이 오르더라도 제품 가격에 비용을 전가하지 못하면 마진이 압박받을 수 있습니다.
항공·운송·택배 기업
항공유와 디젤 가격 상승은 항공사, 운송업체, 택배기업의 비용을 높이는 요인입니다. 다만 유류할증료나 운임 인상으로 비용을 전가할 수 있는지에 따라 기업별 영향은 달라집니다. 같은 업종이라도 연료 헤지 비율과 계약 구조에 따라 실적 민감도가 다를 수 있습니다.
대형 기술주와 고평가 성장주
대형 기술주는 원유를 직접 많이 소비하는지보다 금리 민감도가 더 중요한 변수일 수 있습니다. 유가 상승이 연준의 추가 긴축 우려와 국채금리 상승으로 이어지면 미래 현금흐름의 현재가치가 낮아져 고PER 소프트웨어와 적자 성장기업에 부담이 될 수 있습니다.
다만 미국 경기와 기업 실적이 강하게 유지된다면 금리 부담이 일부 상쇄될 여지도 있습니다. 따라서 유가만으로 기술주 방향을 단정하기보다 2년물·10년물 금리와 연준의 정책 경로를 함께 봐야 합니다.
투자자가 볼 핵심
- 브렌트 가격의 계약월을 구분해야 합니다. 9월 29일 Reuters 기준 11월물은 106.99달러였지만 12월물은 99.51달러였습니다. 현물, 근월물, 차월물 가격을 혼용하면 시장 움직임을 잘못 해석할 수 있습니다.
- 수출 회복과 운송 정상화는 별개의 문제입니다. 하루 1,280만 배럴의 수출이 확인됐더라도 우회 운송과 높은 보험·물류 비용이 지속되면 공급 안정성이 낮을 수 있습니다.
- 에너지 기업은 헤지와 생산량을 확인해야 합니다. 높은 유가가 모든 에너지 기업에 같은 폭으로 유리한 것은 아닙니다. 헤지 비율과 생산비, 운송 차질 여부가 실제 이익을 좌우할 수 있습니다.
- 성장주는 유가보다 금리 경로가 중요할 수 있습니다. 공급 충격이 장기화돼 유가와 국채금리가 함께 오르면 장기 성장주의 밸류에이션 부담이 커질 수 있지만, 현재 자료만으로 결과를 확정할 수는 없습니다.
앞으로 확인할 것
- 호르무즈 해협을 통과하는 실제 원유·석유제품 운송량이 하루 약 740만 배럴에서 얼마나 회복되는지 확인해야 합니다.
- 미국과 이란의 협상에서 재개방 조건과 제재 완화 여부가 합의되는지 살펴볼 필요가 있습니다.
- 중동 주요 산유국의 수출량이 우회 운송이 아닌 정상적인 선박 운송으로 유지되는지 확인해야 합니다.
- 브렌트 근월물과 차월물 간 가격 차이가 축소되는지, 또는 100달러 이상 가격이 이어지는지 지켜봐야 합니다.
- 미국 국채금리와 기대인플레이션이 추가로 상승하는지, 그리고 항공·운송·에너지 기업의 헤지와 자본지출 계획이 어떻게 바뀌는지 확인해야 합니다.
현재 확인된 자료만으로는 브렌트유 100달러가 장기간 고착된다고 단정할 수 없습니다. 반대로 호르무즈 해협의 운송 불확실성이 계속되면 유가와 물가, 금리의 연결고리가 미국주식 시장의 주요 변수로 남을 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Reuters via MarketScreener — Oil prices rise for second session on continued Middle East supply concerns
- Reuters via London South East — GLOBAL MARKETS-Stocks fall as Middle East stalemate boosts oil
- U.S. Energy Information Administration — Short-Term Energy Outlook, September 2026
- International Energy Agency — From Hormuz to the pump: Why oil price shocks hit consumers differently
- International Energy Agency — IEA Member countries to carry out largest ever oil stock release amid market disruptions from Middle East conflict
- Associated Press — Stocks hold steady on Wall Street as oil prices ease, Treasury yields remain stable
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.