발행일: 2026.11.20 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 11월 20일
핵심 요약
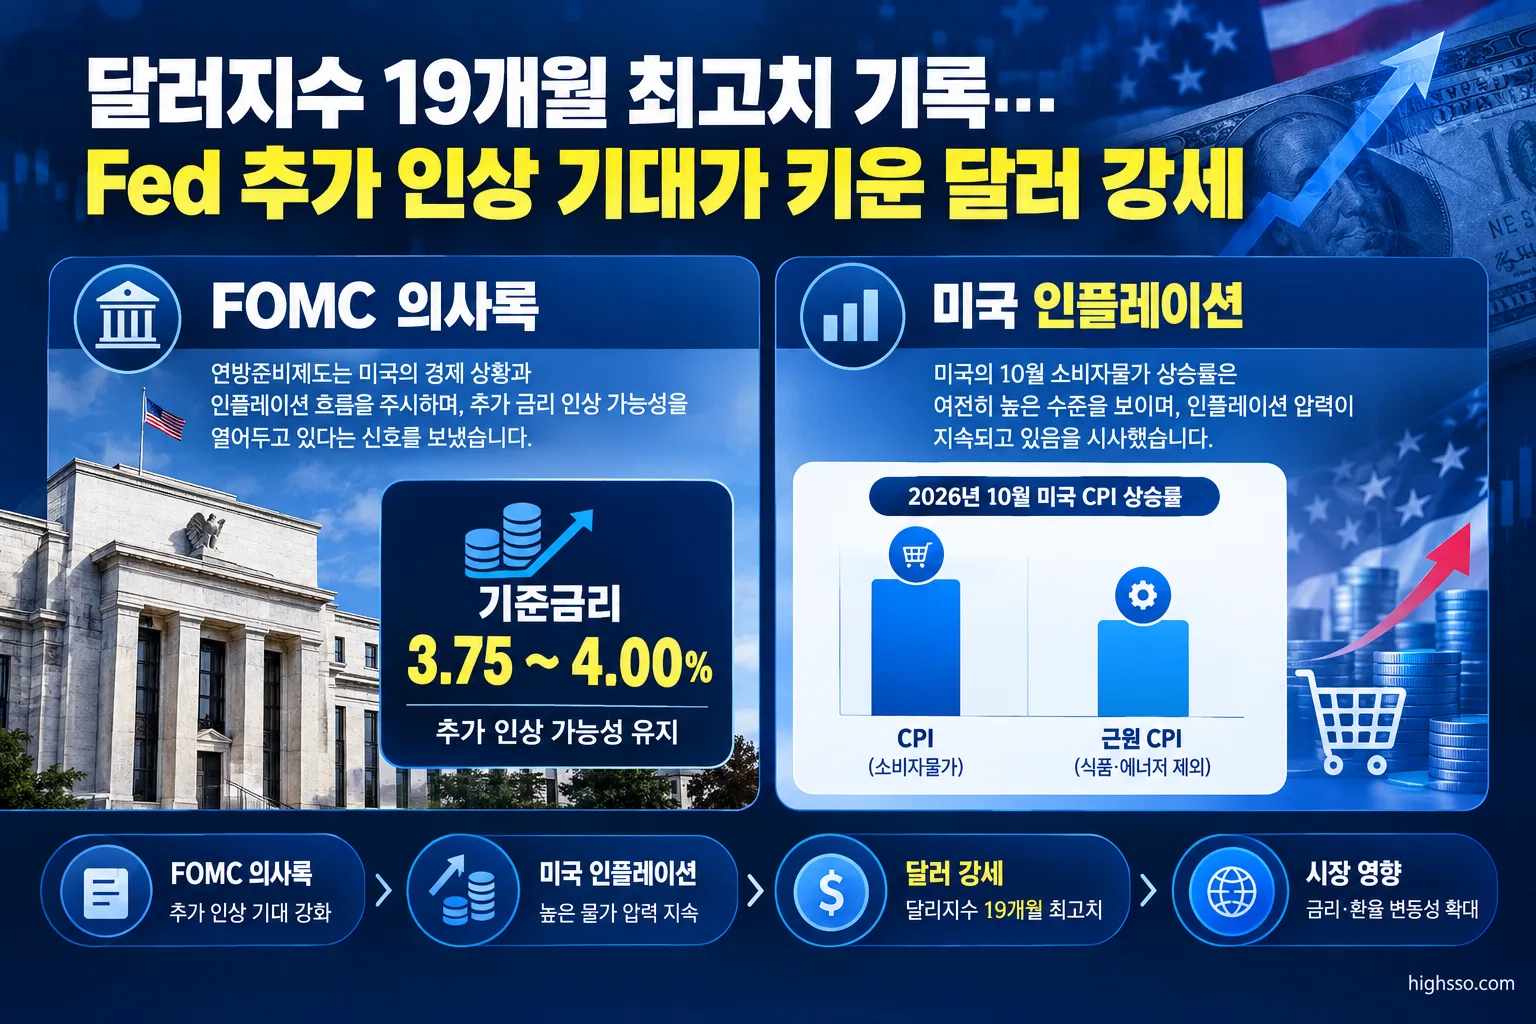
- 달러지수는 장중 103.97까지 상승해 2025년 4월 2일 이후 가장 높은 수준을 기록했습니다. Reuters 기사 업데이트 시점에는 103.65로 전일 대비 0.2% 하락했습니다.
- 10월 FOMC 의사록에서 10명은 기준금리 동결에 찬성했지만, 2명은 25bp 인상을 선호한 것으로 나타났습니다.
- 의사록과 Fed 인사 발언을 통해 시장의 연말 및 2027년 추가 금리 인상 기대가 다시 강해졌습니다. 다만 시장에 반영된 금리 경로는 Fed의 공식 전망과 구분해야 합니다.
- 미국 주식 투자자에게는 금리 상승에 민감한 성장주 밸류에이션, 해외 매출 기업의 환산 실적, 원·달러 환율을 함께 확인해야 하는 국면입니다.
무슨 일이 있었나
달러지수 19개월 최고치 기록의 직접적인 계기는 2026년 11월 18일 공개된 10월 27~28일 FOMC 의사록과 Fed 관계자들의 추가 긴축 관련 발언이었습니다.
10월 FOMC는 기준금리 목표범위를 3.75~4.00%로 유지했습니다. 표결에서는 10명이 동결을 지지했지만, 2명은 25bp 인상을 선호했습니다. 의사록에는 다수의 참석자가 인플레이션이 여전히 높으며 향후 추가 긴축이 필요할 수 있다고 평가한 내용도 포함됐습니다.
크리스토퍼 월러 Fed 이사는 11월 10일 연설에서 경제활동이 강하고 노동시장이 안정적이라고 평가하면서도, 인플레이션이 Fed의 2% 목표를 크게 웃돌고 있다고 밝혔습니다. 그는 10월 근원 CPI가 이전과 비슷하게 높게 나오면 12월 회의에서 50bp 인상도 고려해야 한다고 언급했습니다.
다만 50bp 인상은 월러 이사가 제시한 조건부 의견입니다. FOMC의 공식 결정이나 전체 위원의 컨센서스로 확인된 내용은 아닙니다.
핵심 숫자
| 항목 | 확인된 수치 및 내용 |
|---|---|
| 달러지수 장중 고점 | 103.97 |
| Reuters 기사 업데이트 시점 달러지수 | 103.65, 전일 대비 -0.2% |
| 달러지수 비교 기준 | 2025년 4월 2일 이후 최고 수준 |
| 10월 FOMC 기준금리 목표범위 | 3.75~4.00% |
| FOMC 표결 | 동결 10명, 25bp 인상 선호 2명 |
| 2026년 10월 CPI | 전월 대비 +0.4% |
| 2026년 10월 근원 CPI | 전월 대비 +0.3% |
| 2026년 9월 CPI | 전월 대비 +0.6% |
| 2026년 9월 근원 CPI | 전월 대비 +0.3% |
| 엔화 | 달러당 159.905엔까지 약세 |
| 유로화 | 달러당 1.1002달러, 기사 시점 0.2% 상승 |
FOMC 의사록에 따르면 당시 시장금리 선물에는 연말까지 25bp 인상 가능성이 높게 반영됐고, 2027년 여름까지 두 차례 추가 인상 가능성도 반영돼 있었습니다. 이는 당시 시장 가격을 설명한 내용이며 Fed가 제시한 공식 금리 전망은 아닙니다.
왜 중요한가
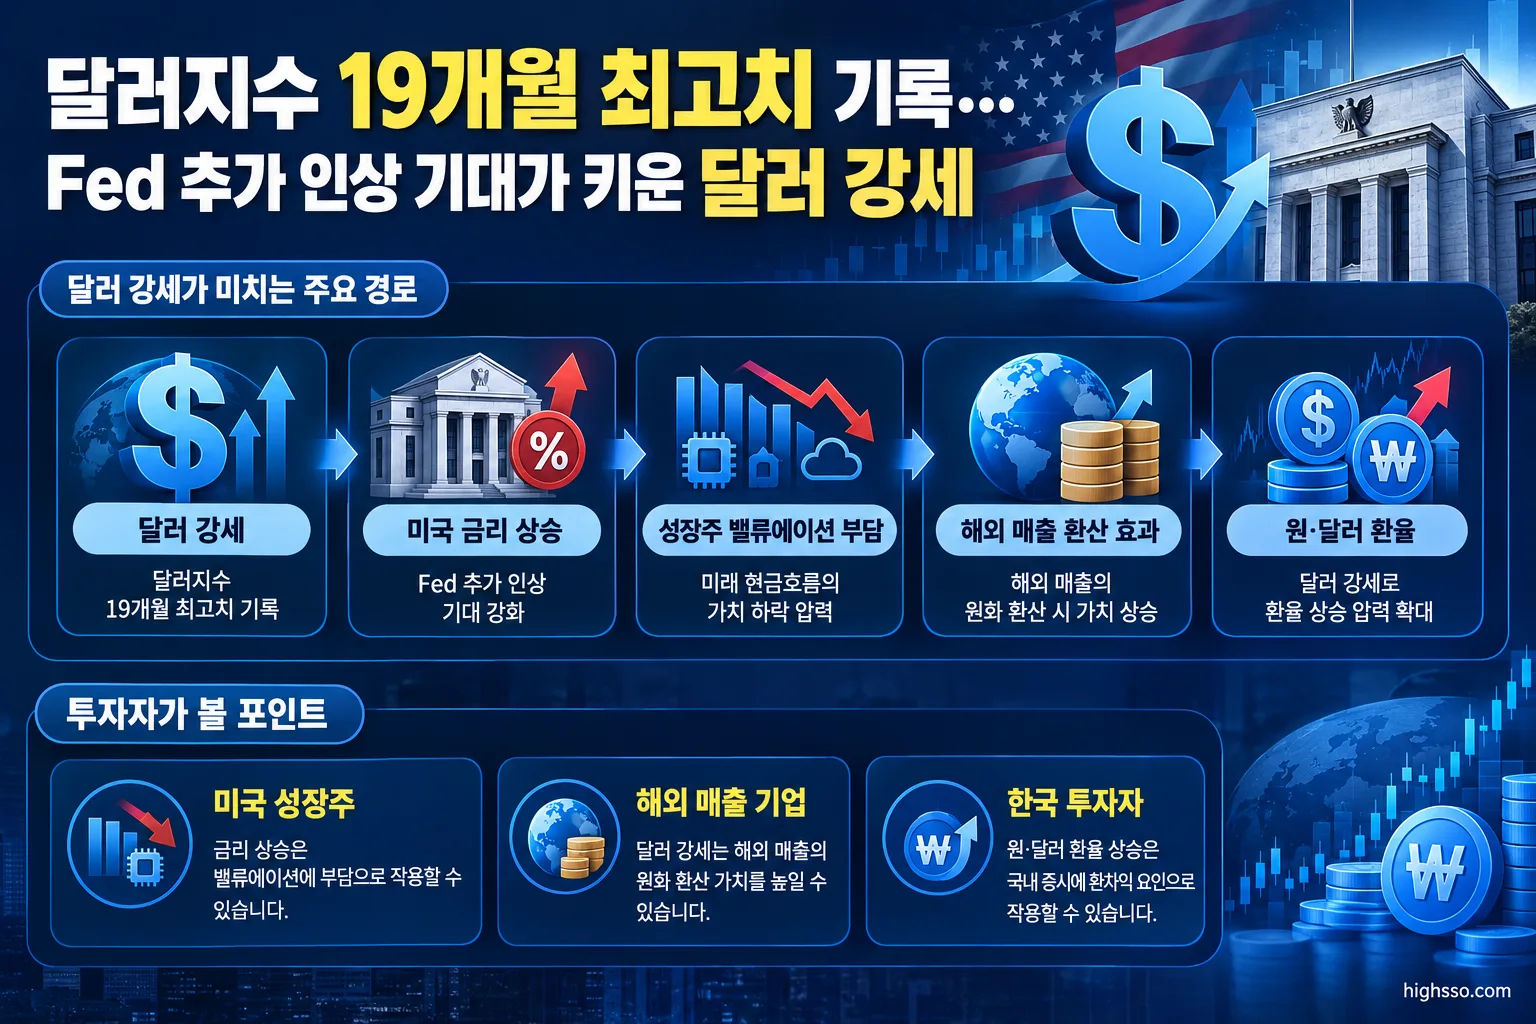
금리 경로 재평가가 달러를 지지
확인된 사실: FOMC 의사록에는 추가 인상을 선호한 위원이 있었고, 시장금리 선물에도 연말 및 2027년 추가 인상 기대가 반영됐습니다. 같은 시기 미국 10월 CPI는 전월 대비 0.4%, 근원 CPI는 0.3% 상승했습니다.
해석: 미국 금리가 예상보다 높은 수준에서 오래 유지될 가능성이 커지면 달러 자산의 상대적인 매력이 높아질 수 있습니다. 이번 달러 강세는 인플레이션 상방 위험, 견조한 미국 경제, 미국의 상대적 금리 우위가 함께 반영된 결과로 해석할 수 있습니다.
미국 성장주에는 금리 부담이 커질 수 있음
높은 금리는 미래에 발생할 이익의 현재가치를 낮추는 방향으로 작용합니다. 따라서 나스닥, 소프트웨어, 반도체, 고성장 인터넷 기업처럼 미래 이익 비중이 큰 종목은 금리 경로가 다시 높아질 때 밸류에이션 압력을 받을 수 있습니다.
다만 강한 미국 경기와 기업 실적 기대는 주가 하락을 일부 완충할 수 있습니다. 따라서 달러지수 19개월 최고치라는 사실만으로 미국 기술주 전반의 방향을 단정하기보다는, 금리 상승과 실제 이익 증가율 중 어느 요인이 더 크게 작용하는지 구분할 필요가 있습니다.
해외 매출 기업에는 환산 부담
달러 강세가 지속되면 미국 다국적 기업이 해외에서 벌어들인 매출과 이익을 달러로 환산할 때 불리한 효과가 나타날 수 있습니다. 반대로 미국 내수 비중이 높고 가격 결정력이 강한 기업은 환율 변동의 직접적인 영향을 상대적으로 덜 받을 가능성이 있습니다.
이는 개별 기업의 해외 매출 비중과 환헤지 여부에 따라 달라질 수 있으므로, 단순히 미국 기업 전체를 같은 방향으로 해석해서는 안 됩니다.
한국 투자자는 주가와 환율을 함께 봐야 함
한국 투자자가 보유한 미국 주식의 원화 기준 수익률은 미국 주가뿐 아니라 원·달러 환율에도 영향을 받습니다. 달러가 강세를 유지하면 미국 주가가 보합이어도 원화 환산 수익률이 높아질 수 있지만, 이후 달러가 약세로 전환되면 주가 상승분이 환율 하락으로 일부 상쇄될 수 있습니다.
달러 강세와 미국 금리 상승이 동시에 나타날 경우 원화 약세, 신흥국 자금 흐름 변화, 국내 증시 변동성 확대가 함께 나타날 가능성도 확인해야 합니다. 이는 가능성에 대한 해석이며, 실제 시장 영향은 금리·성장·위험선호의 조합에 따라 달라집니다.
관련 산업·종목
미국 성장주와 장기 듀레이션 자산
금리 상승 기대가 강해지면 미래 현금흐름의 비중이 큰 기술주와 성장주의 밸류에이션이 압박을 받을 수 있습니다. 특히 실적보다 먼 미래의 성장 기대가 주가에 많이 반영된 기업일수록 금리 변화에 민감하게 반응할 수 있습니다.
다만 실제 영향은 기업별로 다릅니다. 매출 성장률, 현금흐름, 수익성 개선 여부가 금리 부담을 얼마나 상쇄할 수 있는지가 핵심입니다.
해외 매출 비중이 높은 다국적 기업
달러 강세는 해외 매출을 달러로 환산하는 과정에서 불리한 환산 효과를 만들 수 있습니다. 매출 지역이 다양하고 해외 비중이 높은 기업은 다음 실적 발표에서 환율이 매출 성장률과 이익률에 미친 영향을 확인할 필요가 있습니다.
금융주와 금리 민감 자산
금리 상승은 일부 금융기업의 순이자마진 기대를 높일 수 있습니다. 그러나 장기적으로는 대출 수요 둔화와 신용위험 확대가 함께 나타날 수 있어 단순한 금리 수혜로 해석하기 어렵습니다.
리츠, 유틸리티, 배당주처럼 금리에 민감한 자산은 미국 국채 금리 상승이 동반될 경우 상대적인 부담이 커질 수 있습니다.
원자재 및 상품통화
Reuters는 Fed 금리 인상 기대의 재평가가 호주 달러 등 상품통화 약세에 기여했다고 분석했습니다. 호주에서는 2026년 10월 고용이 두 달 연속 감소하고 실업률이 5년 만의 최고치로 상승하면서 호주 달러가 약세를 보였습니다.
달러 강세는 원자재 가격과 신흥국 통화에도 하방 압력을 줄 수 있지만, 실제 영향은 원자재 수급과 각국의 경기 상황을 함께 봐야 합니다.
투자자가 볼 핵심
- 추가 인상 기대가 실제 정책으로 이어지는지: 현재 확인된 것은 일부 위원의 인상 선호와 시장금리 선물에 반영된 기대입니다. 12월 FOMC의 실제 결정과 이후 점도표 또는 발언을 구분해 봐야 합니다.
- 인플레이션이 둔화하는지: 10월 근원 CPI는 전월 대비 0.3% 상승했습니다. 이 흐름이 이어지는지에 따라 25bp 또는 50bp 인상에 대한 시장 해석이 달라질 수 있습니다.
- 미국 기업의 환율 영향: 해외 매출 비중이 높은 기업은 다음 실적에서 환율이 매출과 이익에 미친 영향을 확인해야 합니다.
- 원화 환산 수익률: 미국 주가가 보합이어도 원·달러 환율에 따라 한국 투자자의 실제 수익률은 달라질 수 있습니다.
앞으로 확인할 것
- 12월 FOMC의 실제 금리 결정과 인상 폭
- 다음 미국 CPI와 근원 CPI의 월간 상승률
- 미국 고용 및 임금 지표가 노동시장 강세를 이어가는지 여부
- 달러지수와 미국 국채 금리의 동반 상승이 지속되는지 여부
- 해외 매출 비중이 높은 미국 기업의 다음 실적 발표에서 환율 영향과 가이던스 변화
달러지수 19개월 최고치는 미국 금리 경로가 다시 높아질 수 있다는 시장의 경계가 반영된 결과입니다. 다만 달러 강세가 장기간 지속된다고 단정하기는 어렵습니다. 12월 FOMC의 실제 인상 폭이 시장 기대에 못 미치거나 인플레이션이 둔화하면 달러 강세 포지션이 되돌려질 가능성도 열려 있습니다.
함께 볼 미국주식정보
이번 이슈와 함께
달러 강세, 연준 추가 인상 전망과 유가가 미국주식에 미치는 영향
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Federal Reserve — Minutes of the Federal Open Market Committee, October 27-28, 2026
- Federal Reserve — Speech by Governor Waller on the economic outlook
- U.S. Bureau of Labor Statistics — Consumer Price Index – October 2026
- Reuters — Dollar takes a breather as investors eye Anthropic IPO
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.