발행일: 2026.11.19 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 11월 19일
핵심 요약
- 미국 10월 산업생산은 전월 대비 0.4% 감소했다. 9월에는 0.7% 증가했다.
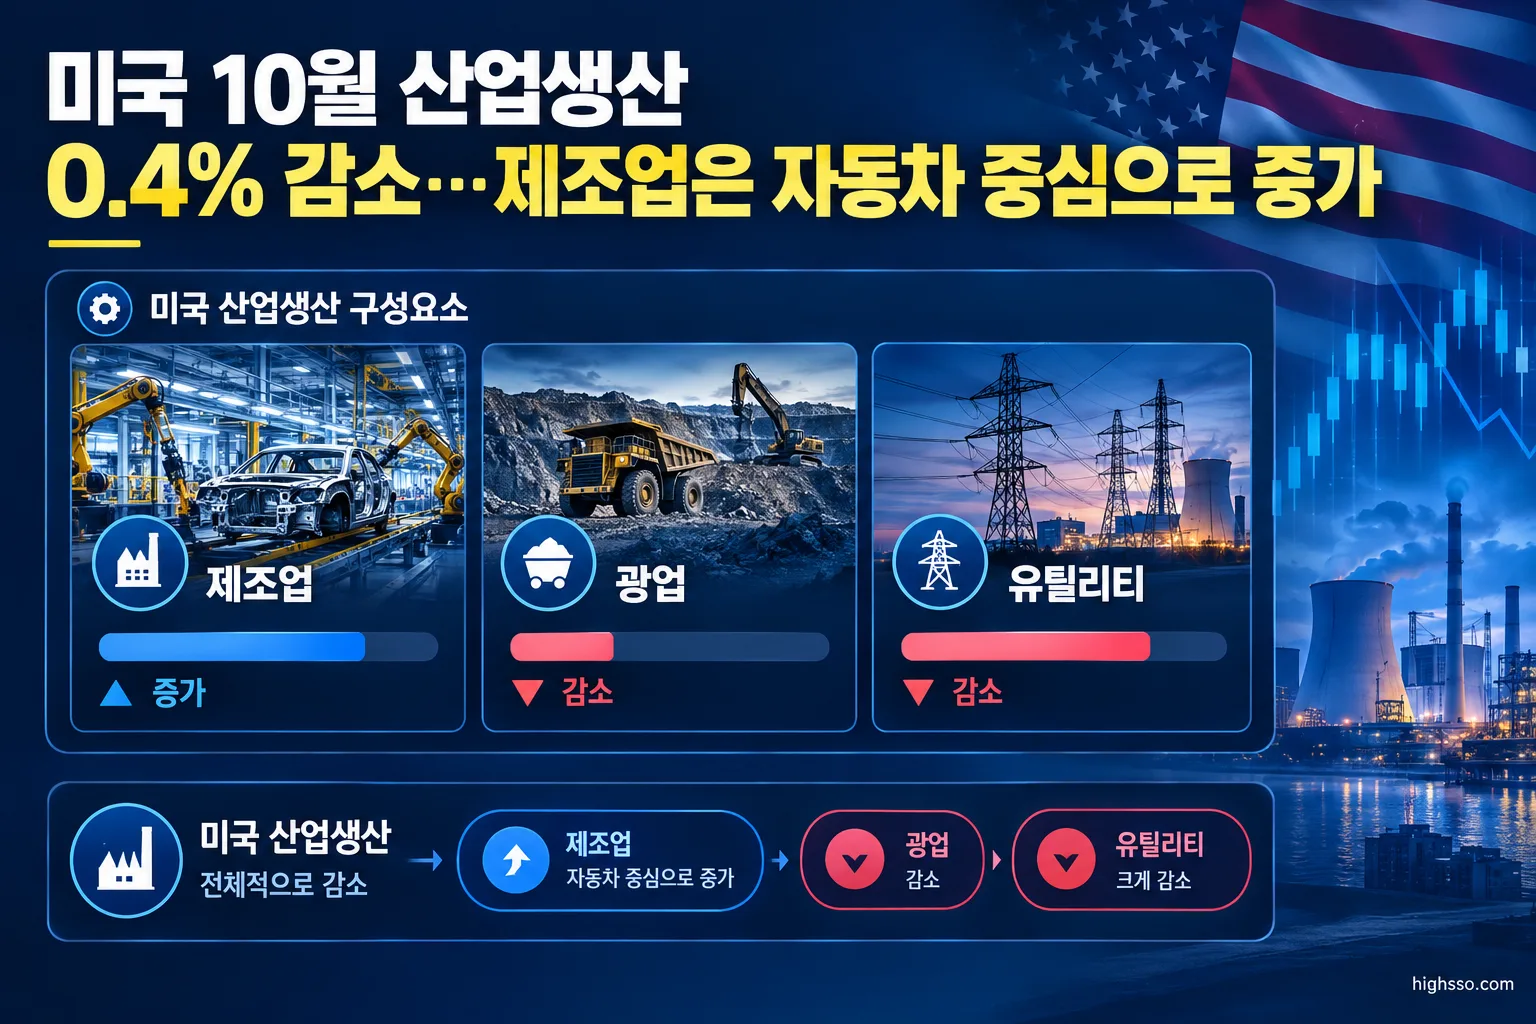
- 제조업 생산은 0.3% 증가했지만, 광업은 0.8%, 유틸리티는 4.3% 줄어 전체 산업생산을 끌어내렸다.
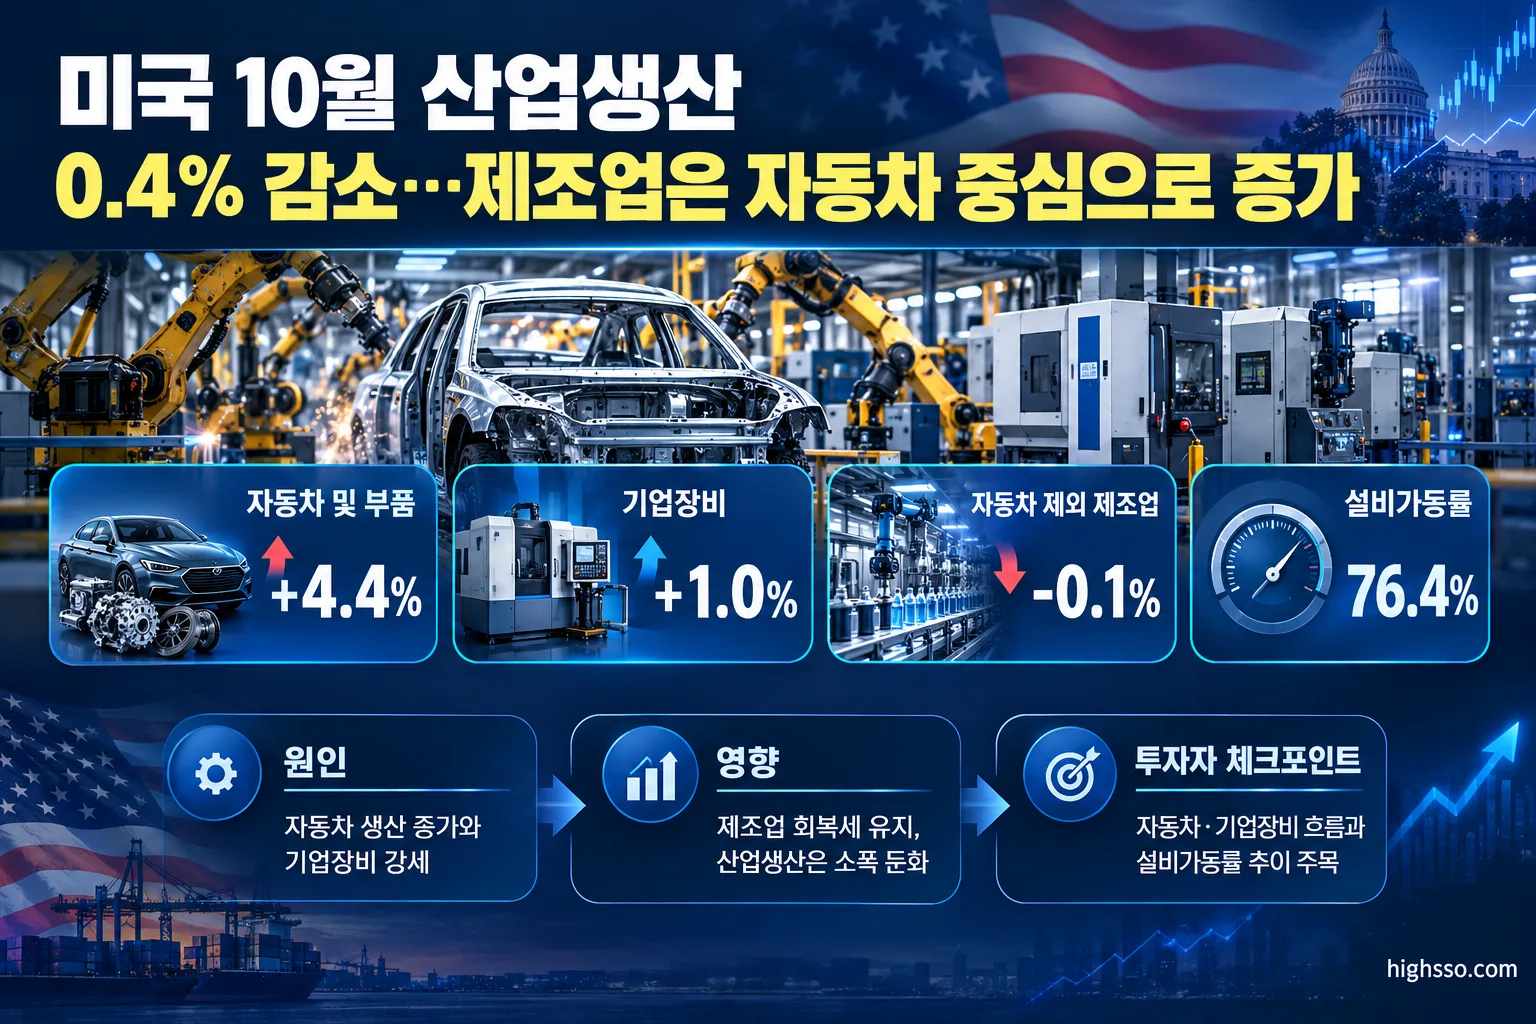
- 자동차 및 부품 생산은 4.4%, 기업장비 생산은 1.0% 증가했다. 반면 자동차를 제외한 제조업 생산은 0.1% 감소했다.
- 설비가동률은 76.4%로 장기평균보다 3.0%포인트 낮았다. 이번 수치는 잠정치이며 2026년 11월 24일 연례 개정이 예정돼 있다.
무슨 일이 있었나
미 연방준비제도는 11월 17일 발표한 G.17 보고서에서 미국 10월 산업생산이 전월보다 0.4% 감소했다고 밝혔다. 산업생산은 제조업, 광업, 전기·가스 유틸리티를 합산한 지표다.
9월에는 전체 산업생산이 0.7% 증가했지만, 10월에는 흐름이 반대로 전환됐다. 다만 산업 부문 전체가 같은 방향으로 움직인 것은 아니다. 제조업 생산은 증가했으며, 전체 감소폭은 광업과 유틸리티 부문의 부진에 크게 영향을 받았다.
10월 전체 산업생산은 2017년 평균의 103.4%로 집계됐고, 전년 동월 대비로는 2.1% 높았다. 따라서 이번 결과는 생산 수준이 전년보다 낮아진 상황이라기보다, 전월의 증가 이후 월간 흐름이 둔화된 것으로 보는 것이 적절하다.
같은 날 발표된 10월 소매판매는 전월 대비 0.2% 증가했다. 자동차를 제외한 소매판매는 0.6% 늘었다. 소비는 증가세를 유지했지만, 9월 전체 소매판매 증가율 0.8%와 비교하면 속도는 둔화됐다.
핵심 숫자
| 항목 | 10월 변동 | 참고 |
|---|---|---|
| 전체 산업생산 | -0.4% | 9월 +0.7% |
| 전년 동월 대비 산업생산 | +2.1% | 2017년 평균의 103.4% |
| 제조업 생산 | +0.3% | 자동차 포함 |
| 자동차 제외 제조업 | -0.1% | 자동차 생산 효과를 제외한 수치 |
| 자동차 및 부품 생산 | +4.4% | 내구재 생산 증가에 기여 |
| 내구재 제조업 | +0.5% | |
| 비내구재 제조업 | 0.0% | 전월과 동일 |
| 광업 생산 | -0.8% | |
| 유틸리티 생산 | -4.3% | 전력·가스 등 |
| 기업장비 생산 | +1.0% | |
| 방위·우주장비 생산 | +0.9% | |
| 소비재 생산 | -0.7% | |
| 건설자재 생산 | -0.4% | |
| 기업소모품 생산 | -0.3% | |
| 전체 설비가동률 | 76.4% | 장기평균보다 3.0%포인트 낮음 |
| 제조업 설비가동률 | 76.0% | 장기평균보다 2.2%포인트 낮음 |
| 10월 소매판매 | +0.2% | 전월 대비 |
| 자동차 제외 소매판매 | +0.6% | 전월 대비 |
왜 중요한가
전체 생산 감소의 중심은 제조업보다 유틸리티와 광업
공식 통계상 제조업 생산은 0.3% 증가했다. 반면 유틸리티 생산은 4.3%, 광업 생산은 0.8% 감소했다. 따라서 이번 산업생산 감소를 미국 제조업 전반의 급격한 위축으로 해석하기는 어렵다.
유틸리티 생산은 기상과 전력수요 변화의 영향을 받을 수 있다. 한 달의 감소만으로 전력산업이나 데이터센터 전력 수요의 구조적 약화를 단정하기보다, 다음 달 전력판매량과 발전설비 투자 흐름을 함께 확인할 필요가 있다.
제조업 내부에서도 자동차와 자본재의 강도가 달랐다
자동차 및 부품 생산은 4.4% 증가했고 내구재 제조업 생산도 0.5% 늘었다. 기업장비 생산은 1.0%, 방위·우주장비 생산은 0.9% 증가했다.
이는 자동차와 일부 자본재 수요가 제조업 생산을 지지했다는 의미로 볼 수 있다. 로이터와 민간 경제분석 자료도 자동차 및 인공지능 인프라 관련 수요가 제조업 생산에 긍정적으로 작용했다고 평가했다. 다만 이는 공식 통계의 직접적인 항목별 원인이라기보다 시장의 해석이다.
자동차를 제외한 제조업 생산은 0.1% 감소했다. 따라서 제조업 전체의 0.3% 증가를 모든 제조업 분야의 광범위한 회복으로 확대 해석하기보다는, 자동차를 포함한 일부 부문에 증가세가 집중됐는지 살펴봐야 한다.
설비가동률은 아직 장기평균을 밑돈다
전체 설비가동률은 76.4%로 1972~2025년 장기평균보다 3.0%포인트 낮았다. 제조업 설비가동률도 76.0%로 장기평균을 2.2%포인트 밑돌았다.
설비가동률이 낮은 상태가 이어지면 기업이 가격을 올릴 수 있는 여력과 신규 설비투자 기대가 제한될 수 있다. 이는 산업재, 소재, 기계 등 경기민감 업종을 볼 때 생산 증가율만큼 가동률의 방향도 확인해야 하는 이유다.
다만 이번 수치는 잠정치다. 연준은 11월 24일 지수의 연례 개정을 진행할 예정이며, 기준연도 변경과 제조업·광업 관련 연간 벤치마크 자료가 반영될 수 있다고 밝혔다.
관련 산업·종목
자동차·자동차 부품
자동차 및 부품 생산이 4.4% 증가한 점은 미국 자동차 제조와 부품 공급망에 단기적인 생산 확대 신호다. 그러나 생산 증가가 판매 증가로 이어졌는지는 별도로 확인해야 한다. 자동차 판매량, 재고, 할인율, 노동비용, 관세와 공급망 비용이 함께 영향을 줄 수 있다.
산업재·기계·기업장비
기업장비 생산이 1.0% 증가한 것은 산업 자동화와 자본재 수요를 판단할 때 참고할 수 있는 수치다. 인공지능 인프라 투자와 관련된 장비 수요가 제조업 일부를 지지했다는 시장 해석도 있다.
다만 건설자재 생산은 0.4%, 기업소모품 생산은 0.3% 감소했다. 따라서 기업장비 생산 증가만으로 산업재 전반의 수요가 회복됐다고 보기는 어렵다.
유틸리티·전력 인프라
유틸리티 생산은 4.3% 감소했고, 광업 생산은 0.8% 감소해 이번 전체 산업생산 감소에 크게 영향을 줬다. 다만 유틸리티 생산은 월별 기상과 전력수요에 민감할 수 있어, 해당 수치만으로 전력 인프라 기업의 펀더멘털 변화를 판단하기에는 한계가 있다.
전력판매량, 전력가격, 발전설비 투자, 데이터센터 관련 전력 수요를 함께 확인해야 단기 생산 감소와 구조적 수요 변화를 구분할 수 있다.
소비 관련 업종
소매판매는 0.2% 증가했고 자동차 제외 판매는 0.6% 증가했다. 소비가 감소한 것은 아니지만 9월보다 증가폭은 둔화됐다. 소비재 생산이 0.7% 감소한 점까지 고려하면 소비가 생산 확대로 빠르게 연결되고 있는지는 아직 불확실하다.
투자자가 볼 핵심
- 제조업 전체와 자동차 제외 제조업을 구분해야 한다. 제조업은 0.3% 증가했지만 자동차 제외 제조업은 0.1% 감소했다.
- 유틸리티 생산 감소가 일시적인지 확인해야 한다. 전력수요와 기상 요인이 반영됐을 가능성을 고려해 다음 달 생산과 전력판매 지표를 함께 봐야 한다.
- 자동차 생산 증가가 지속 가능한지 살펴볼 필요가 있다. 판매, 재고, 할인율, 비용 구조가 뒷받침되지 않으면 생산 증가만으로 업황 회복을 판단하기 어렵다.
- 소비와 생산의 차별화가 이어지는지 확인해야 한다. 소매판매는 증가했지만 증가폭이 둔화됐고, 산업생산은 감소했다.
앞으로 확인할 것
- 2026년 11월 24일 연례 개정 결과: 10월 산업생산 잠정치와 과거 수치가 얼마나 수정되는지 확인해야 한다.
- 다음 달 제조업 생산: 자동차를 제외한 제조업 생산이 반등하는지 살펴볼 필요가 있다.
- 유틸리티 생산과 전력판매량: 10월의 4.3% 감소가 일시적 요인인지 확인해야 한다.
- 자동차 생산과 판매·재고 지표: 4.4% 생산 증가가 후속 판매와 반복 주문으로 이어지는지 확인해야 한다.
- 설비가동률과 기업장비 생산: 가동률이 장기평균과의 격차를 줄이는지, 기업장비 수요가 유지되는지 봐야 한다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 10월 소매판매 0.2% 증가…소비 둔화와 온라인 중심 변화
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Federal Reserve Board — Industrial Production and Capacity Utilization – G.17, November 17, 2026
- Federal Reserve Board — Industrial Production: Market and Industry Groups, Table 1
- U.S. Census Bureau — Advance Monthly Retail Trade Report, October 2026
- Reuters — Motor vehicles, AI investment lift US factory production in October
- PNC Economics Research — Retail Sales & Industrial Production – 17 November 2026
- KPMG Economics — October 2026 Industrial Production
- Federal Reserve Board — Federal Reserve issues FOMC statement
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.