발행일: 2026.11.18 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 11월 18일
핵심 요약
- 미국 10월 소매·식품서비스 판매액은 7,482억 달러로, 전월 대비 0.2%, 전년 동월 대비 6.8% 증가했습니다. 다만 소매판매는 물가를 조정하지 않은 명목 지표입니다.
- 전월 대비 증가율은 9월의 0.8%에서 0.6%포인트 낮아졌습니다. 10월 수치의 90% 신뢰구간은 ±0.4%포인트로, 실제 변화가 0과 통계적으로 다르다고 단정하기 어렵습니다.
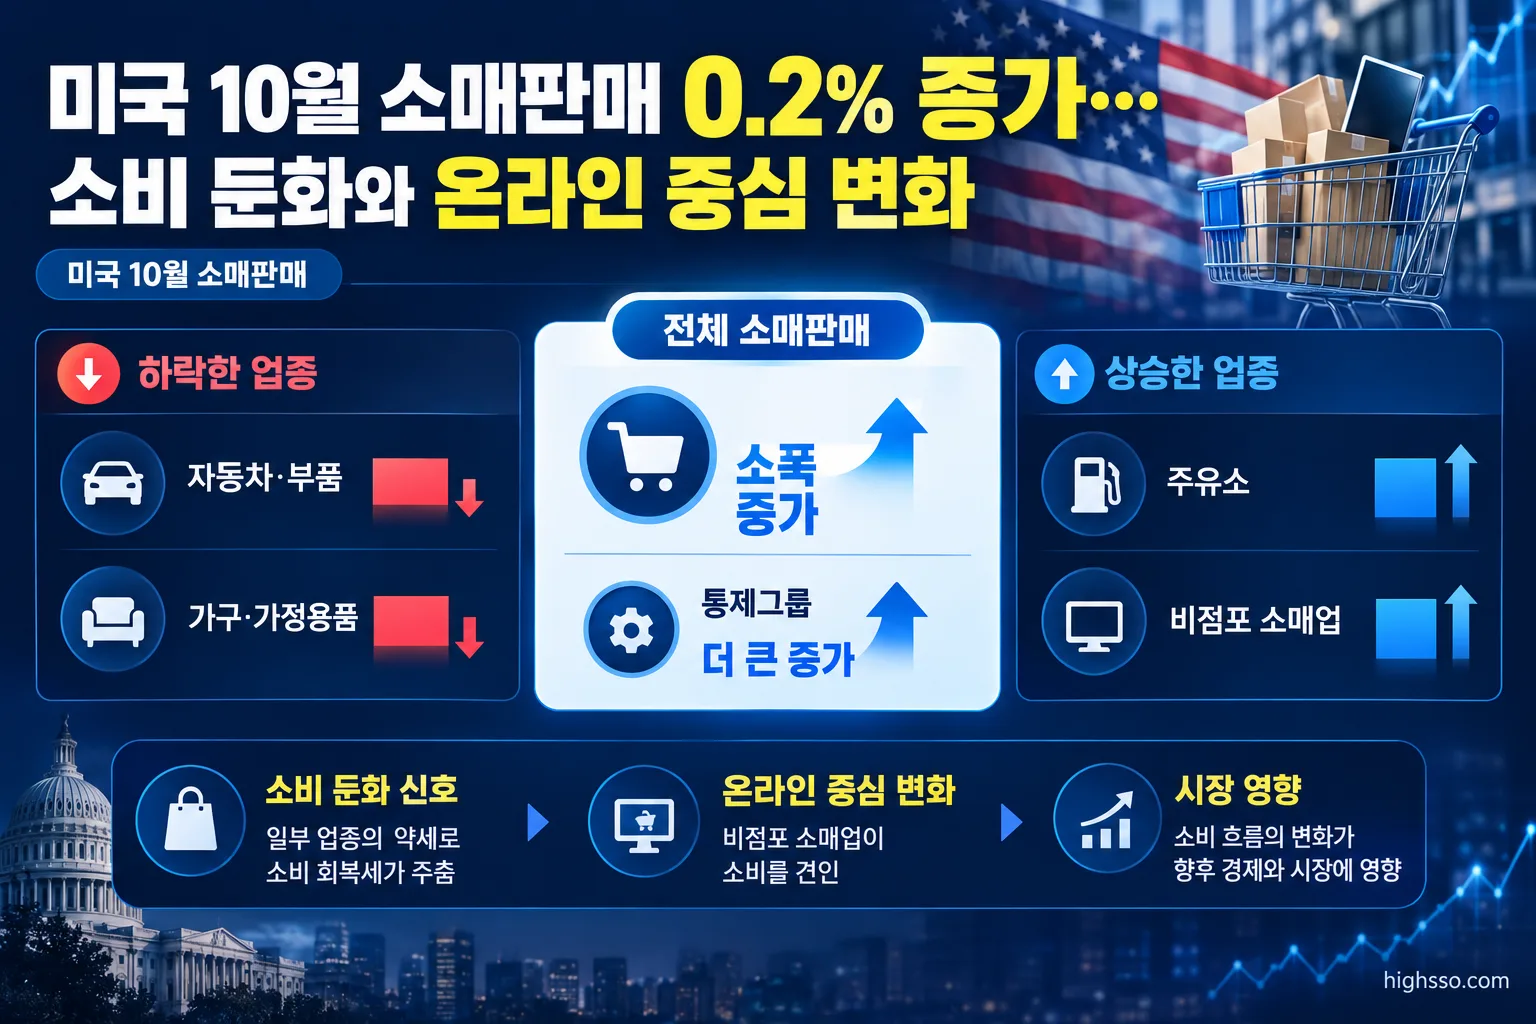
- 자동차·부품 판매점은 전월 대비 1.6% 감소, 가구·가정용품점은 2.3% 감소했습니다. 반면 비점포 소매업은 1.2% 증가했습니다.
- 자동차·휘발유·건축자재·식품서비스를 제외한 소매 통제그룹은 0.6% 증가했습니다. 전체 소비가 급격히 위축됐다기보다 고가·금리 민감 품목에서 조정이 나타난 것으로 해석할 여지가 있습니다.
무슨 일이 있었나
미국 상무부 산하 Census Bureau가 발표한 미국 10월 소매판매는 전월 대비 0.2% 증가했습니다. 판매액 자체는 늘었지만, 9월 증가율 0.8%와 비교하면 증가 속도는 둔화했습니다.
이번 발표에서 중요한 점은 전체 수치와 세부 업종의 방향이 달랐다는 것입니다. 자동차와 가구처럼 구매 금액이 크고 금융비용의 영향을 받기 쉬운 품목은 감소했습니다. 반면 온라인을 포함하는 비점포 소매업과 주유소 판매는 증가했습니다.
다만 10월 전월 대비 0.2% 증가의 90% 신뢰구간이 ±0.4%포인트라는 점은 함께 봐야 합니다. 통계 범위를 고려하면 이번 수치만으로 소비가 확실히 증가했다고 단정하기보다는, 소비 흐름이 정체 또는 완만한 증가에 가까웠다고 보는 편이 신중합니다.
핵심 숫자
| 항목 | 2026년 10월 수치 |
|---|---|
| 소매·식품서비스 판매액 | 7,482억 달러 |
| 전월 대비 증가율 | 0.2% |
| 전년 동월 대비 증가율 | 6.8% |
| 10월 전월 대비 증가율 90% 신뢰구간 | ±0.4%포인트 |
| 2026년 8~10월 누적 판매 증가율 | 전년 동기 대비 6.4% |
| 자동차 제외 판매 | 전월 대비 0.6% 증가 |
| 자동차·휘발유 제외 판매 | 전월 대비 0.5% 증가 |
| 소매 통제그룹 | 전월 대비 0.6% 증가 |
| 자동차·부품 판매점 | 전월 대비 1.6% 감소 |
| 가구·가정용품점 | 전월 대비 2.3% 감소 |
| 주유소 | 전월 대비 1.5% 증가 |
| 비점포 소매업 | 전월 대비 1.2% 증가 |
10월 소비자물가지수는 전월 대비 0.4% 상승했고, 근원 CPI는 0.3% 올랐습니다. 식품 가격은 0.5%, 주거비는 0.3%, 에너지는 0.7% 상승했습니다.
따라서 전년 동월 대비 소매판매가 6.8% 증가했다는 수치만으로 실질 소비량이 같은 폭으로 늘었다고 보기는 어렵습니다. 소매판매는 물가 조정 전 명목 매출이기 때문에, 실제 소비량을 판단하려면 실질 개인소비지출과 실질 가처분소득 같은 추가 자료가 필요합니다.
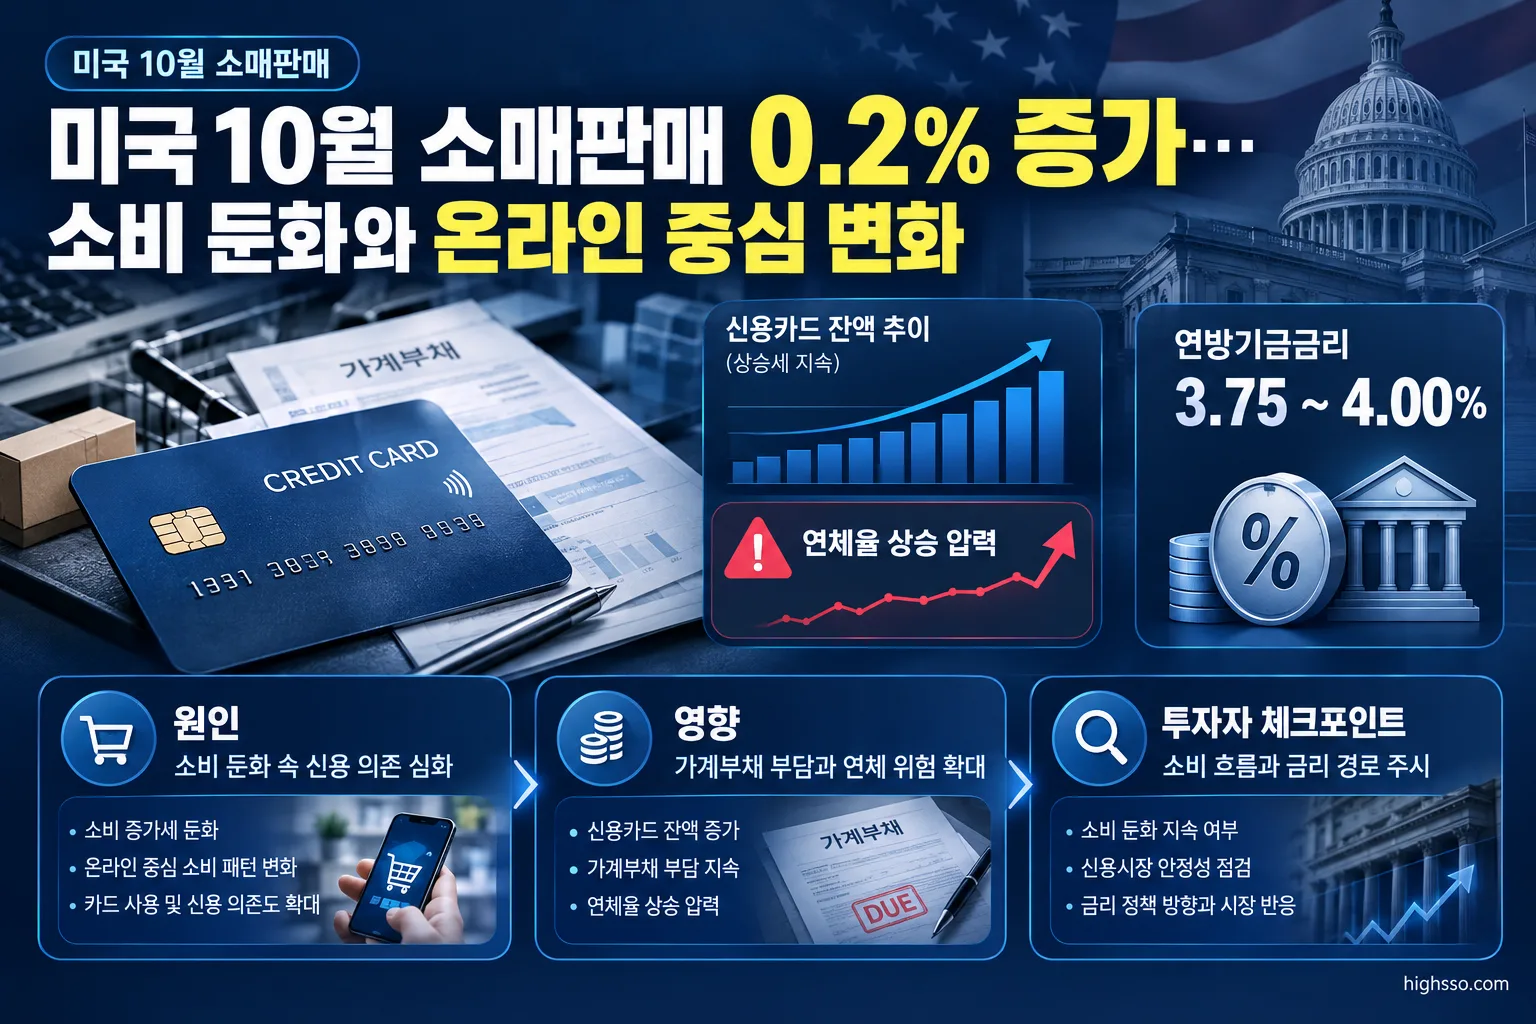
소비자의 신용 부담도 커졌습니다. 뉴욕 연방준비은행 기준 2026년 3분기 신용카드 잔액은 1조2,850억 달러, 전체 가계부채는 19조1,050억 달러였습니다. 일부 연체 상태인 가계부채 비중은 5.0%로 전분기보다 0.3%포인트 상승했습니다.
다만 기관별 집계 기준은 다릅니다. TransUnion은 같은 분기 은행카드 잔액을 1조1,600억 달러, 전년 대비 증가율을 4.5%로 집계했습니다. 뉴욕 연준과 TransUnion의 수치는 조사 대상과 상품 범위, 집계 시점이 다르므로 동일한 지표로 직접 비교해서는 안 됩니다.
왜 중요한가
소비 둔화는 전체보다 품목별로 먼저 나타났다
확인된 사실: 자동차·부품 판매점은 9월 전월 대비 1.3% 증가에서 10월 1.6% 감소로 전환했습니다. 가구·가정용품점도 2.3% 감소했습니다.
해석: 자동차와 가구는 가격 수준이 높고 할부금리나 신용 여건의 영향을 크게 받는 품목입니다. 이들 판매가 감소했다는 점은 고금리와 높은 가격이 대형 재량지출을 압박하고 있을 가능성을 보여주는 지표입니다. 다만 한 달 수치만으로 장기적인 수요 약세를 확정할 수는 없습니다.
핵심 소비는 표면적인 전체 수치보다 견조했다
확인된 사실: 자동차·휘발유·건축자재·식품서비스를 제외한 소매 통제그룹은 전월 대비 0.6% 증가했습니다. 자동차를 제외한 판매는 0.6%, 자동차와 휘발유를 제외한 판매는 0.5% 증가했습니다.
해석: GDP의 소비 흐름과 연결해 보는 통제그룹이 증가했다는 점은 미국 소비가 전반적으로 붕괴했다기보다 증가 속도를 조절하는 국면일 가능성을 시사합니다. 특히 전체 소매판매 증가율보다 기초 소비 수요가 상대적으로 강했다는 점은 경기침체 우려를 일부 완화하는 요소입니다.
온라인과 필수 지출의 상대적 방어력이 나타났다
확인된 사실: 비점포 소매업은 1.2%, 주유소는 1.5% 증가했습니다. 반면 가구와 자동차 관련 판매는 감소했습니다.
해석: 소비자들이 고가 제품 구매를 늦추는 동시에 온라인 구매나 반복적인 필수 지출을 유지하고 있을 가능성이 있습니다. 미국 연말 쇼핑 시즌에는 매출 성장률뿐 아니라 할인율, 재고, 총마진을 함께 봐야 소비의 질을 판단할 수 있습니다.
소비는 신용으로 지지되고 있지만 부담도 누적되고 있다
확인된 사실: 뉴욕 연준 기준 신용카드 잔액과 전체 가계부채가 증가했고, 일부 연체 상태의 가계부채 비중은 5.0%로 높아졌습니다. TransUnion 자료에서는 은행카드 잔액이 전년 대비 4.5% 증가했습니다.
해석: 신용카드 잔액 증가는 단기적으로 소비를 지지할 수 있지만, 소비자가 미래 소득을 앞당겨 사용하는 현상일 수도 있습니다. 카드 잔액만으로 소비자 재무상태가 악화됐다고 단정할 수는 없지만, 저소득·고위험 차주의 연체와 카드사의 대손비용은 계속 확인할 필요가 있습니다.
연방준비제도는 2026년 10월 28일 연방기금금리 목표범위를 3.75~4.00%로 유지했고, 인플레이션이 여전히 높은 수준이라고 밝혔습니다. 따라서 이번 소매판매 둔화만으로 연준의 즉각적인 금리 인하 가능성이 커졌다고 보기는 어렵습니다.
관련 산업·종목
대형 유통·온라인 소매
월마트, 코스트코, 아마존처럼 가격 경쟁력이나 온라인 채널, 필수품 비중을 갖춘 기업은 소비자가 지출을 줄이거나 고가 상품을 미루는 환경에서 상대적으로 방어적인 매출 흐름을 보일 가능성이 있습니다.
다만 이는 업종별 판매 통계에 근거한 해석입니다. 실제 기업별 영향은 식품과 일반상품의 비중, 할인 정책, 재고 수준, 온라인 매출 성장률, 총마진에 따라 달라질 수 있습니다.
자동차·가구·재량소비
자동차와 가구 판매 감소는 금리 민감도가 높은 소비 영역의 부담을 보여주는 지표입니다. 이와 연결된 기업을 볼 때는 판매량뿐 아니라 할인 확대 여부, 재고 회전, 금융 자회사나 제휴 금융의 대손비용을 함께 확인해야 합니다.
카드사·소비자금융
JPMorgan, Capital One, Synchrony, American Express 같은 카드·소비자금융 기업은 카드 잔액 증가의 영향을 받을 수 있습니다. 하지만 고금리 환경에서는 이자수익 증가와 함께 연체율, 순상각률, 대손충당금이 커질 수 있어 카드 잔액 증가를 일률적인 호재로 해석하기 어렵습니다.
Visa와 Mastercard는 카드 발급사와 사업 구조가 다르므로 소비 결제액과 거래 건수, 국경 간 결제 흐름, 경기 민감도가 서로 다르게 나타날 수 있습니다. 이번 소매판매만으로 개별 기업의 실적 방향을 확정할 수는 없습니다.
투자자가 볼 핵심
- 전체 소매판매보다 통제그룹을 구분해야 합니다. 전체 증가율은 0.2%였지만 통제그룹은 0.6% 증가했습니다. 자동차와 같은 변동성·금리 민감 품목을 제외한 기초 소비 흐름을 함께 봐야 합니다.
- 명목 매출과 실질 소비를 구분해야 합니다. 전년 대비 판매액은 6.8% 증가했지만, 10월 CPI가 전월 대비 0.4% 상승했습니다. 매출 증가분 중 일부가 가격 상승에서 비롯됐을 가능성이 있습니다.
- 온라인 성장과 할인 확대를 함께 확인해야 합니다. 비점포 소매업이 1.2% 증가했더라도 할인율과 재고가 늘었다면 매출 성장의 질은 낮아질 수 있습니다.
- 신용을 통한 소비가 지속 가능한지 봐야 합니다. 카드 잔액 증가와 함께 연체율, 대손충당금, 순상각률이 어떻게 움직이는지가 소비주와 금융주 분석의 핵심입니다.
앞으로 확인할 것
- 11월과 12월 소매판매: 연말 쇼핑 시즌에 비점포 소매업과 재량소비 품목의 증가세가 이어지는지 확인해야 합니다.
- 소매업체의 총마진·재고·할인율: 매출 성장보다 할인 확대 없이 판매가 유지되는지가 중요합니다.
- 카드 연체와 대손 지표: JPMorgan, Capital One, Synchrony, American Express 등의 순상각률과 대손충당금 변화를 확인할 필요가 있습니다.
- 다음 CPI와 실질 소비지출: 명목 소매판매 증가가 실제 소비량 증가로 이어졌는지 판단하려면 물가 조정 지표가 필요합니다.
- 연준의 금리 경로와 소비자금융 여건: 기준금리 3.75~4.00%가 유지되는 가운데 소비자의 할부금리와 신용 접근성이 어떻게 변하는지 살펴봐야 합니다.
이번 발표는 10월 판매에 대한 Census Bureau의 속보치이며 추후 수정될 수 있습니다. 특히 전월 대비 0.2% 증가의 신뢰구간이 0을 포함하는 만큼, 단일 지표만으로 미국 소비의 방향을 확정하기보다 연말 판매와 기업 실적을 연속적으로 확인하는 접근이 필요합니다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 8월 소매판매 1.2% 증가…예상 웃돈 소비 회복력과 금리 영향
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Census Bureau — Advance Monthly Sales for Retail and Food Services, October 2026
- Federal Reserve Bank of New York — Household Debt Increased Moderately; Delinquency Transition Rates Remain Flat
- Federal Reserve Bank of New York — Quarterly Report on Household Debt and Credit, 2026 Q3
- U.S. Bureau of Labor Statistics — Consumer Price Index, October 2026
- Board of Governors of the Federal Reserve System — Federal Reserve issues FOMC statement
- TransUnion — Credit Access Expands as Lenders Pair Growth with More Strategic Risk Management
- Reuters — US retail sales increase moderately in October
- The Associated Press — Shoppers slowed spending in October as high prices lead to caution ahead of holidays
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.