발행일: 2026.11.05 09:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 11월 5일
핵심 요약
- 실트로닉 CEO는 AI 칩 붐이 반도체 생산능력을 데이터센터용 제품으로 이동시키면서 스마트폰과 PC 등 일부 시장의 공급을 제약하고 있다고 밝혔습니다.
- 실트로닉은 2026년 AI 서버 관련 웨이퍼 소비가 전년 대비 약 50% 증가하는 반면, 스마트폰용은 약 14%, PC용은 약 10% 감소할 것으로 전망했습니다.
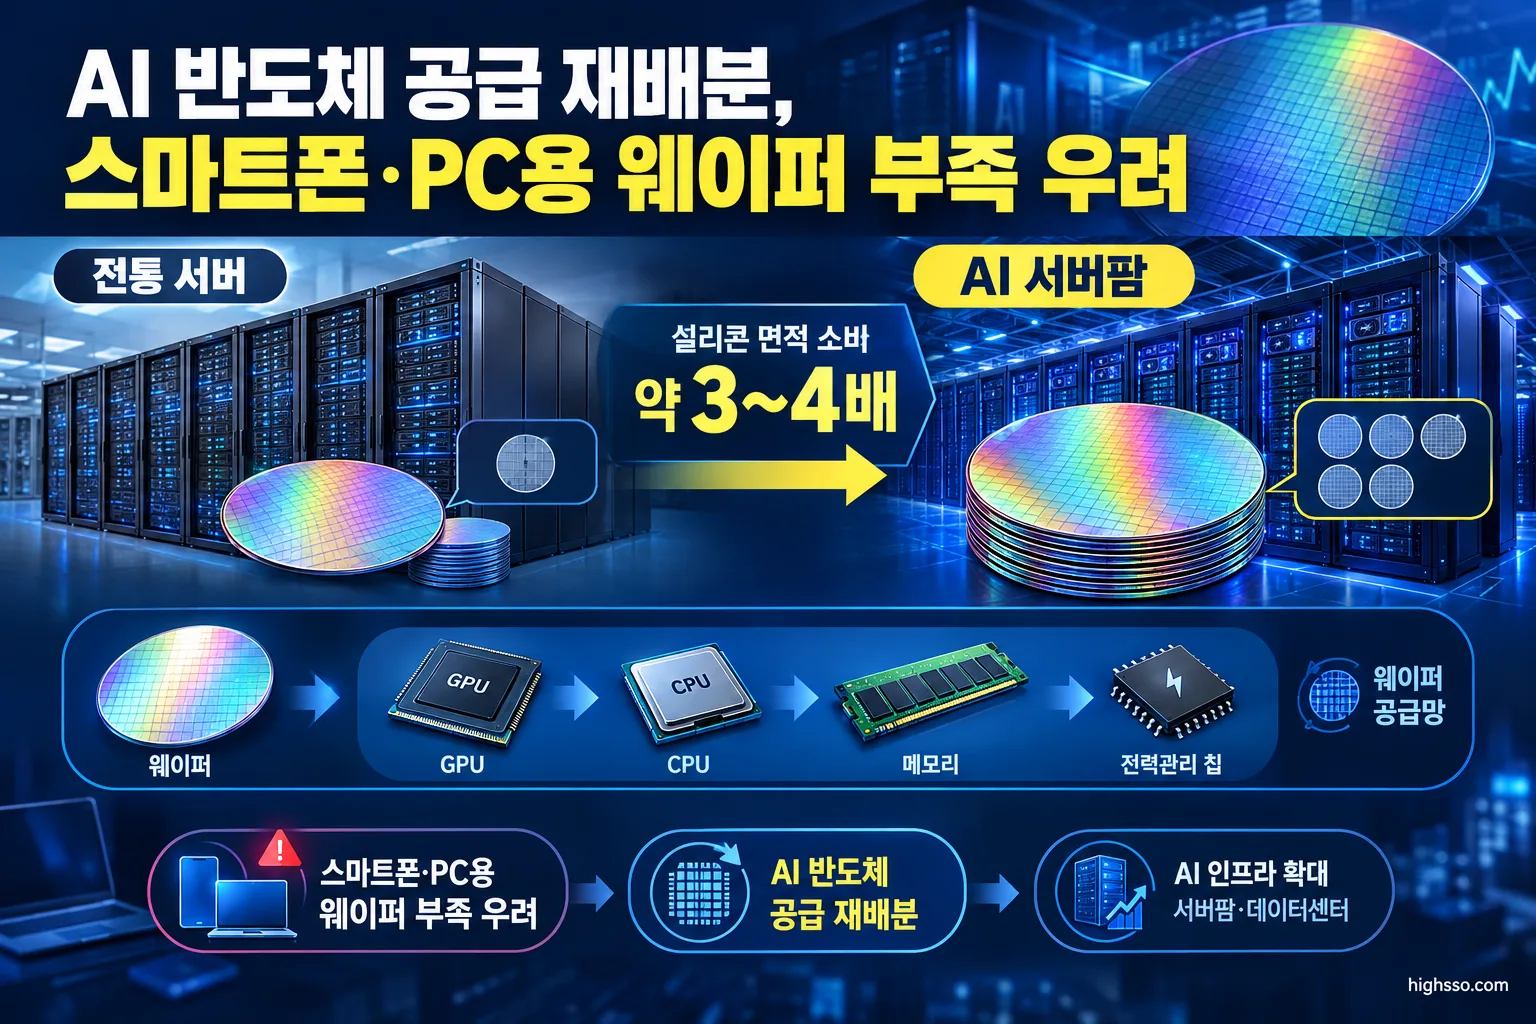
- AI 서버팜은 전통적인 서버보다 약 3~4배 많은 실리콘 면적을 소비하는 것으로 설명됐습니다.
- 전체 웨이퍼 면적 소비는 재고 효과를 제외하면 약 7% 증가할 전망입니다. 따라서 이번 변화는 반도체 수요의 전면적인 감소보다는 AI·데이터센터와 소비자 전자제품 사이의 생산능력 재배분에 가깝습니다.
무슨 일이 있었나
실트로닉 CEO 마이클 헤크마이어는 2026년 11월 4일 로이터 인터뷰에서 AI 수요가 기존 반도체 시장의 약세를 단순히 보완하는 데 그치지 않고, 생산능력 배분 자체를 바꾸고 있다고 설명했습니다.
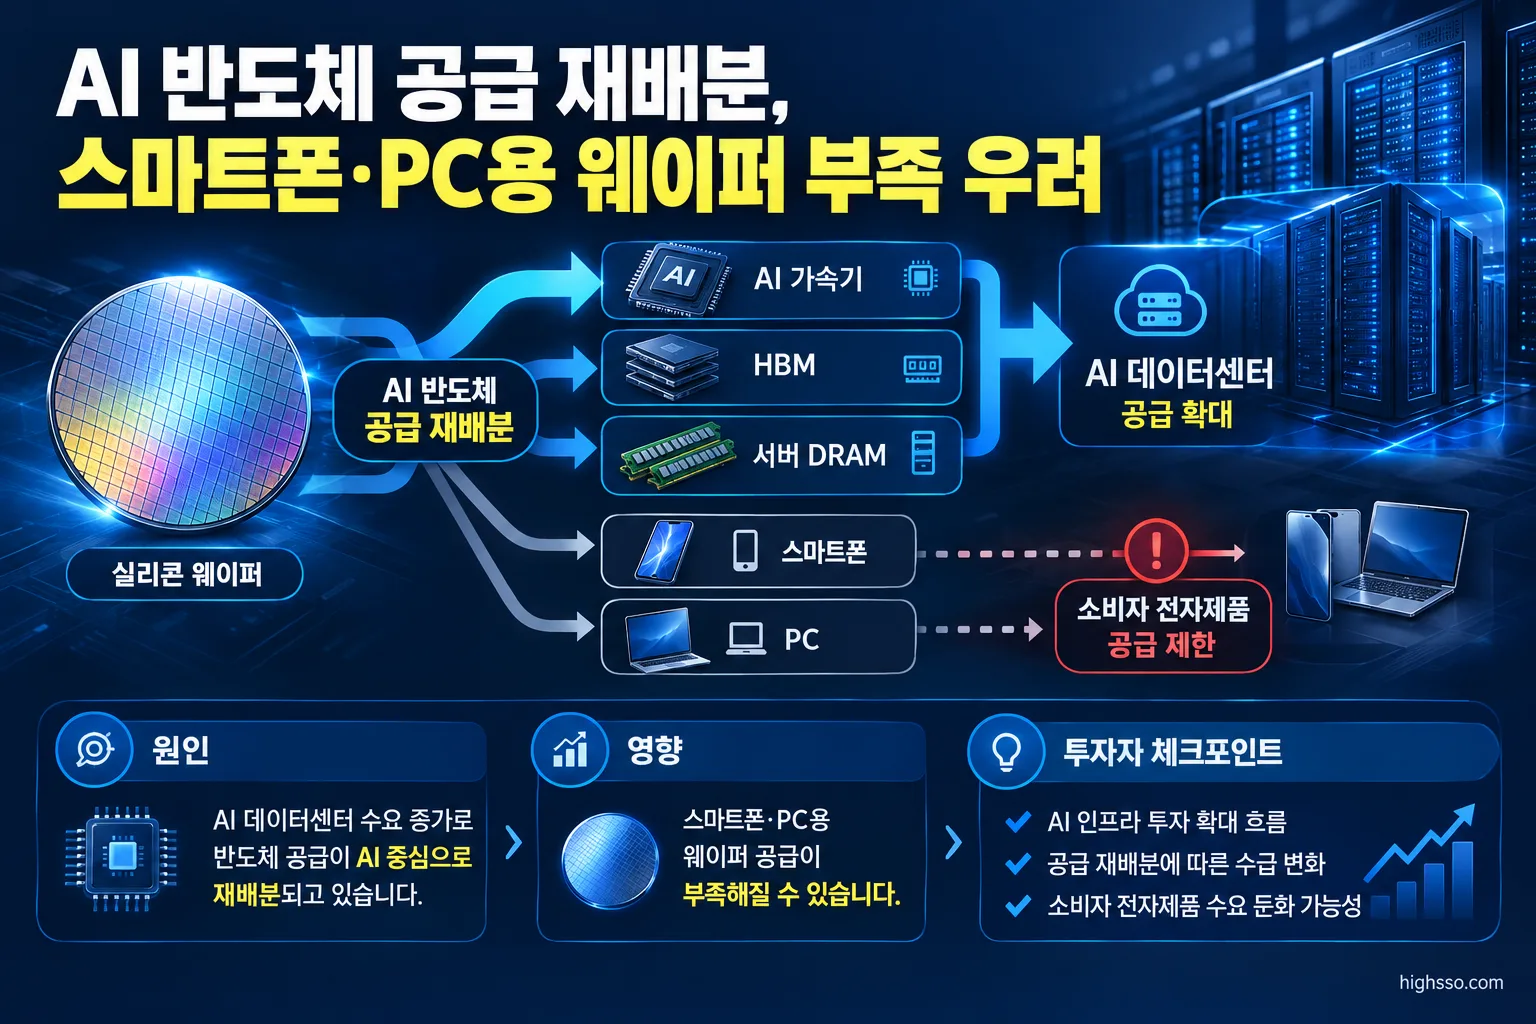
고객사들이 여러 시장 중 수익성이 높은 AI·데이터센터용 칩 생산을 우선하고 있으며, 특히 하이퍼스케일러의 구매력이 강하다는 분석입니다. 이 과정에서 웨이퍼, 메모리, 전력관리 반도체 등 데이터센터 구축에 필요한 부품으로 생산 자원이 먼저 배정될 수 있습니다.
실트로닉은 2026년 3분기에 300mm와 200mm 웨이퍼 판매 면적이 모두 전분기보다 늘었다고 발표했습니다. 특히 300mm 웨이퍼 출하량은 사상 최고 수준에 도달했습니다. 회사는 AI 관련 시장 성장을 겨냥해 싱가포르 생산능력도 확대하고 있습니다.
다만 이는 스마트폰과 PC용 반도체 수요가 사라진다는 뜻은 아닙니다. 현재 확인된 내용은 제한된 생산능력과 메모리 공급이 상대적으로 수익성이 높은 AI 관련 제품에 먼저 배정되면서 소비자 전자제품 부문의 공급 회복이 늦어질 수 있다는 의미에 가깝습니다.
핵심 숫자
| 항목 | 확인된 수치 또는 전망 |
|---|---|
| 2026년 AI 서버 관련 웨이퍼 소비 전망 | 전년 대비 약 50% 증가 |
| 2026년 스마트폰 관련 웨이퍼 면적 소비 전망 | 약 14% 감소 |
| 2026년 PC 관련 웨이퍼 면적 소비 전망 | 약 10% 감소 |
| 2026년 전체 웨이퍼 면적 소비 전망 | 재고 효과 제외 기준 약 7% 증가 |
| AI 서버팜의 실리콘 면적 소비 | 전통 서버 대비 약 3~4배 |
| 실트로닉 2026년 3분기 매출 | 3억5,540만 유로 |
| 실트로닉 3분기 매출 증감 | 전분기 대비 10.5% 증가 |
| 실트로닉 2026년 1~3분기 누적 매출 | 9억8,350만 유로 |
| SEMI의 2026년 글로벌 웨이퍼 출하 전망 | 14,420 million square inches, 전년 대비 11.8% 증가 |
| SEMI의 2026년 1분기 웨이퍼 출하량 | 3,275 million square inches, 전년 동기 대비 13.1% 증가 |
실트로닉의 2026년 3분기 EBITDA 마진은 22.9%, 1~3분기 누적 EBITDA 마진은 21.9%로 발표됐습니다. 회사의 연간 자본적지출 가이던스는 1억8,000만~2억 유로입니다.
다만 실트로닉은 판매량이 늘었음에도 가격, 제품 믹스, 환율 효과가 실적 개선을 제한했다고 설명했습니다. 이는 웨이퍼 출하 증가가 곧바로 가격 상승이나 이익률 개선으로 이어지는 것은 아니라는 점을 보여줍니다.
왜 중요한가
AI 수요가 공급 확대보다 생산능력 배분을 먼저 바꾼다
AI 서버는 가속기만 사용하는 시스템이 아닙니다. 프로세서, 메모리, 전력관리 반도체 등에도 실리콘 웨이퍼가 필요합니다. AI 서버팜이 전통 서버보다 약 3~4배 많은 실리콘 면적을 소비한다는 실트로닉의 설명은 데이터센터 투자가 웨이퍼 수요 전반으로 확산될 수 있음을 보여줍니다.
SEMI 역시 2026년 웨이퍼 출하 증가의 주요 동력으로 AI 인프라, 첨단 로직, 메모리, 서버 DRAM, 엔터프라이즈 NAND를 제시했습니다. AI 수요가 특정 칩에만 머무르지 않고 반도체 공급망 여러 단계에 영향을 주고 있다는 의미입니다.
소비자 전자제품은 수요와 공급의 이중 부담을 받을 수 있다
스마트폰과 PC 시장은 최종 수요가 약한 상황에서 웨이퍼와 메모리 공급까지 AI 부문으로 이동할 경우 회복이 늦어질 수 있습니다. 특히 HBM과 서버 메모리 생산이 우선되면 소비자용 메모리의 공급과 가격에 영향을 줄 가능성이 있습니다.
이는 스마트폰·PC 업체의 부품 조달 기간, 재고 수준, 완제품 가격에 영향을 줄 수 있는 요인입니다. 다만 제공된 자료만으로 특정 기업의 출하량이나 이익 변화를 단정할 수는 없습니다.
웨이퍼 업체는 물량 증가와 가격 회복을 분리해서 봐야 한다
실트로닉의 300mm 웨이퍼 출하량이 사상 최고 수준에 도달했다는 점은 AI 관련 수요가 웨이퍼 단계까지 전달되고 있음을 보여주는 사실입니다. 그러나 회사가 가격 회복이 충분하지 않다고 밝힌 만큼, 물량 증가가 수익성 개선으로 연결되는지는 별도로 확인해야 합니다.
장기공급계약 비중이 높은 경우 신규 수요가 즉시 높은 가격으로 반영되지 않을 수 있습니다. 또한 생산능력 확대에는 감가상각과 초기 가동비가 발생하므로 매출 증가와 이익률 회복 사이에 시차가 생길 수 있습니다.
관련 산업·종목
AI 칩 설계업체
엔비디아, AMD, 브로드컴과 같은 AI 칩 설계업체는 AI 반도체 가치사슬에서 데이터센터 수요 확대의 수혜를 받을 수 있는 기업으로 거론됩니다. 그러나 웨이퍼, 메모리, 패키징 공급이 부족해지면 설계 수요가 실제 출하량으로 전환되는 과정에서 생산량과 납기에 제약이 생길 수 있습니다.
메모리
마이크론과 같은 메모리 업체는 HBM과 서버 메모리 수요 증가의 영향을 받을 수 있습니다. 반면 메모리 생산이 AI와 서버용 제품에 집중되면 스마트폰·PC용 메모리 공급과 가격에도 부담이 생길 수 있습니다. 따라서 메모리 업체를 볼 때는 HBM 수요뿐 아니라 소비자용 DRAM 수요와 제품 믹스를 함께 확인해야 합니다.
파운드리와 웨이퍼
TSMC 등 파운드리 업체와 실리콘 웨이퍼 업체에는 AI 관련 선단공정 및 300mm 웨이퍼 수요가 중요한 변수입니다. 실트로닉의 출하량 증가와 SEMI의 글로벌 출하 전망은 공급망 후단의 수요가 확대되고 있다는 근거로 활용할 수 있습니다.
다만 생산능력 증설이 동시에 진행되면 중장기적으로 공급 과잉이 발생할 가능성도 있습니다. 따라서 신규 설비의 가동 시점, 가동률, 웨이퍼 가격을 매출과 별도로 봐야 합니다.
투자자가 볼 핵심
- AI 수요와 실제 생산량을 구분해야 합니다. 데이터센터 투자 계획이 발표됐더라도 웨이퍼·메모리·패키징 공급이 실제 출하로 이어지는지 확인할 필요가 있습니다.
- 출하량과 가격을 따로 봐야 합니다. 실트로닉 사례처럼 물량은 증가해도 장기계약과 제품 믹스 때문에 가격 회복이 제한될 수 있습니다.
- AI 공급망의 병목이 칩 설계업체에 미치는 영향을 확인해야 합니다. 강한 주문이 있어도 웨이퍼와 메모리 공급이 부족하면 납기와 생산량, 원가에 영향을 줄 수 있습니다.
- 소비자 시장의 회복 시점을 확인해야 합니다. 스마트폰·PC용 웨이퍼 소비 감소가 최종 수요 약세 때문인지, AI 부문으로의 공급 재배분 때문인지 구분할 필요가 있습니다.
앞으로 확인할 것
- 실트로닉의 다음 분기 300mm 웨이퍼 출하량과 신규 싱가포르 생산능력 가동률
- 웨이퍼 가격과 장기공급계약 외 물량의 가격 회복 여부
- AI 서버 관련 웨이퍼 소비 전망이 실제 출하량 증가로 이어지는지 여부
- HBM·서버 DRAM 생산 확대 이후 스마트폰·PC용 메모리 가격과 공급 변화
- 하이퍼스케일러의 데이터센터 자본지출과 후속 AI 서버 주문 규모
현재 확인된 자료를 종합하면 AI 반도체 공급 재배분은 반도체 수요가 전체적으로 줄어드는 현상이라기보다, AI·데이터센터와 소비자 전자제품 사이에서 생산능력과 부품 공급의 우선순위가 바뀌는 현상에 가깝습니다. AI 투자가 계속되면 웨이퍼와 메모리 병목이 관련 기업의 출하와 가격에 영향을 줄 수 있지만, AI 수요가 둔화하거나 신규 증설이 본격화되면 공급 제약의 강도도 달라질 수 있습니다.
함께 볼 미국주식정보
이번 이슈와 함께
TSMC 치아이 첨단 패키징 공장 5곳 추가 검토…AI 반도체 공급망에 미칠 영향
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Siltronic Investor Relations — Siltronic slightly raises sales guidance for 2026 – higher demand drives volume development in Q3 2026
- Siltronic Investor Relations — Reports and presentations – Q3 2026
- Reuters — AI boom draws chip supply from other end-markets, Siltronic CEO says
- SEMI — SEMI Forecasts 11.8% Growth in Silicon Wafer Shipments in 2026, With Record Highs Expected through 2029
- SEMI — SEMI Reports Worldwide Silicon Wafer Shipments Increase 13% Year-on-Year in Q1 2026
- Siltronic Investor Relations webcast transcript — Siltronic AG Q3 2026 Earnings Call Transcript
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.