발행일: 2026.10.24 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 10월 24일
핵심 요약
- 프랑스 국채금리가 2026년 10월 21일 5%를 처음 넘어섰고, 10월 22일 장중에는 5.1415%까지 상승했습니다. 이는 2002년 7월 이후 가장 높은 수준입니다.
- 프랑스의 재정적자와 정부부채, 2027년 예산안을 둘러싼 의회 교착, 소수정부의 정책 추진력 약화가 국채 매도 압력을 키웠습니다.
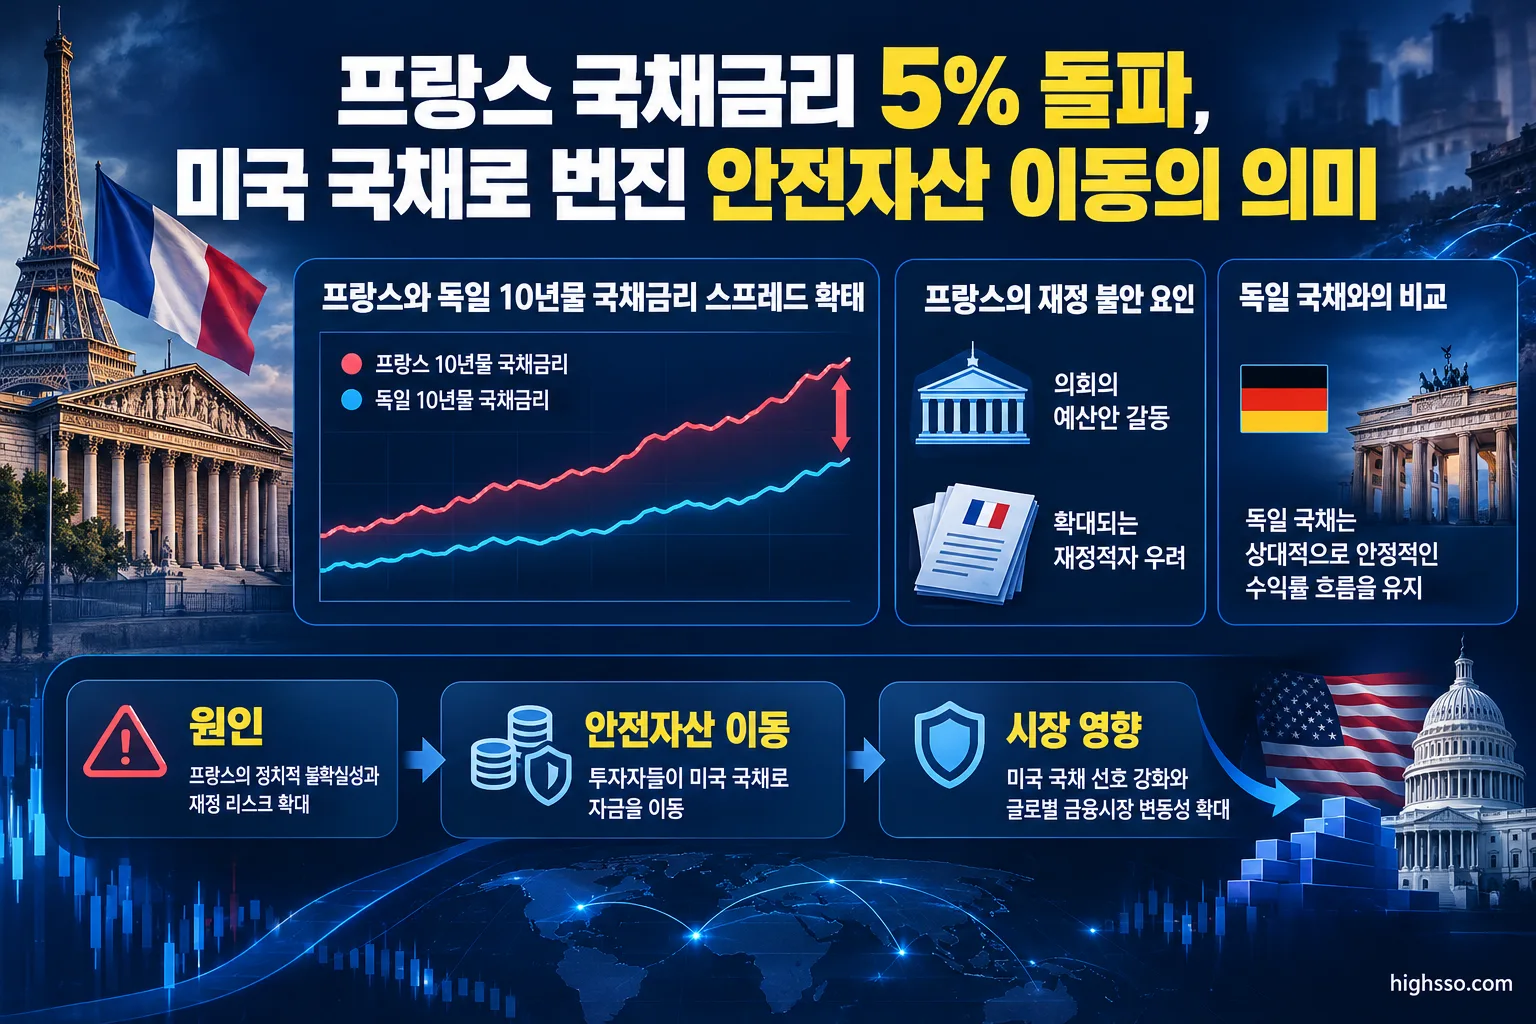
- 프랑스와 독일의 10년물 금리 차이는 약 15년 만의 최고 수준으로 확대됐습니다. 시장이 프랑스 국채에 요구하는 위험 프리미엄이 커졌다는 의미입니다.
- 같은 시기 미국 10년물 국채금리는 10월 22일 장중 5% 아래로 하락했습니다. 다만 공개 자료만으로 프랑스 국채에서 미국 국채로 특정 규모의 자금이 직접 이동했다고 단정할 수는 없습니다.
무슨 일이 있었나
프랑스 10년물 국채금리는 10월 21일 5%를 넘어선 뒤 다음 날에도 상승세를 이어갔습니다. 10월 22일 장중 고점은 5.1415%로 집계됐습니다. 다만 보도 시점과 기준에 따라 수치에는 차이가 있습니다. Reuters는 당시 금리가 5.06% 부근에서 거래됐다고 전했고, Axios는 장중 5.07% 수준을 보도했습니다.
핵심은 프랑스 국채금리가 단순히 높은 수준에 도달했다는 데 있지 않습니다. 2002년 이후 처음으로 5%를 넘었고, 독일 국채와의 금리 차이도 약 15년 만의 최고 수준으로 벌어졌습니다. 이는 유로존 내에서 프랑스의 재정 및 정치 위험을 독일보다 크게 평가하기 시작했다는 신호로 볼 수 있습니다.
배경에는 2027년 예산안을 둘러싼 정치적 교착이 있습니다. 지출 감축과 재정적자 축소 계획의 실행 가능성에 대한 의문이 커지면서 프랑스 정부의 재정 운용 능력에 대한 신뢰가 약해졌습니다. 사회적 시위와 소수정부의 정책 추진력 약화도 불확실성을 높인 요인으로 제시됐습니다.
핵심 숫자
| 항목 | 확인된 수치 및 시점 | 의미 |
|---|---|---|
| 프랑스 10년물 국채 장중 고점 | 5.1415%, 2026년 10월 22일 | 2002년 7월 이후 최고 수준 |
| 프랑스 10년물 금리 | 2026년 10월 21일 5% 상회 | 2002년 이후 처음 |
| 프랑스 일반정부 재정적자 | 2025년 GDP의 5.1% | 재정 부담을 보여주는 지표 |
| 프랑스 일반정부 부채 | 2025년 GDP의 115.6% | 2024년 112.6%에서 상승 |
| 프랑스·독일 10년물 금리 차이 | 약 1.6%포인트에 근접 | 약 15년 만의 최고 수준 |
| 미국 10년물 국채 공식 일일 금리 | 5.31%, 2026년 10월 5일 | 미 재무부 일일 금리 기준 |
| 미국 10년물 금리 | 약 5.02%, 2026년 10월 22일 오전 기준 | 오전 기준 수치이며, 별도 보도에서는 장중 5% 아래로 하락 |
미국 10년물 금리는 날짜와 집계 기준에 따라 차이가 있습니다. 미국 재무부 공식 일일 금리는 10월 5일 5.31%로 마감했지만, 10월 중순 이후에는 하락세를 보였고 10월 22일 장중에는 5% 아래로 내려갔다는 보도가 나왔습니다.
왜 중요한가
프랑스 국채금리 상승은 재정 위험 프리미엄 확대를 의미
채권 가격과 금리는 반대로 움직입니다. 프랑스 10년물 금리가 상승했다는 것은 프랑스 국채 가격에 매도 압력이 커졌다는 뜻입니다.
이번 상승은 기준금리 전망만으로 설명하기보다 재정 지속 가능성과 정치적 실행능력에 대한 우려가 크게 반영된 현상으로 해석됩니다. 2025년 프랑스 일반정부 재정적자는 GDP의 5.1%, 정부부채는 115.6%였습니다. 특히 부채비율이 2024년 112.6%에서 높아졌다는 점은 재정 부담이 계속되고 있음을 보여줍니다.
프랑스·독일 금리 스프레드는 유로존 내부 위험의 온도계
독일 국채는 유로존 내 대표적인 비교 기준으로 활용됩니다. 프랑스와 독일의 10년물 금리 차이가 확대되면 투자자들이 프랑스 국채를 보유하기 위해 더 큰 보상을 요구하고 있다는 의미입니다.
따라서 프랑스 국채금리 상승은 유로존 전체 금리 상승과는 다른 성격을 가질 수 있습니다. 프랑스의 재정 및 정치 위험이 독일보다 빠르게 가격에 반영되고 있다는 점이 핵심입니다. 스프레드 확대가 이어질 경우 유럽 금융여건이 긴축적으로 변하고, 유로화와 유로존 경기민감 자산에도 부담이 될 가능성이 있습니다.
미국 국채 하락은 프랑스발 자금 이동만으로 설명하기 어려워
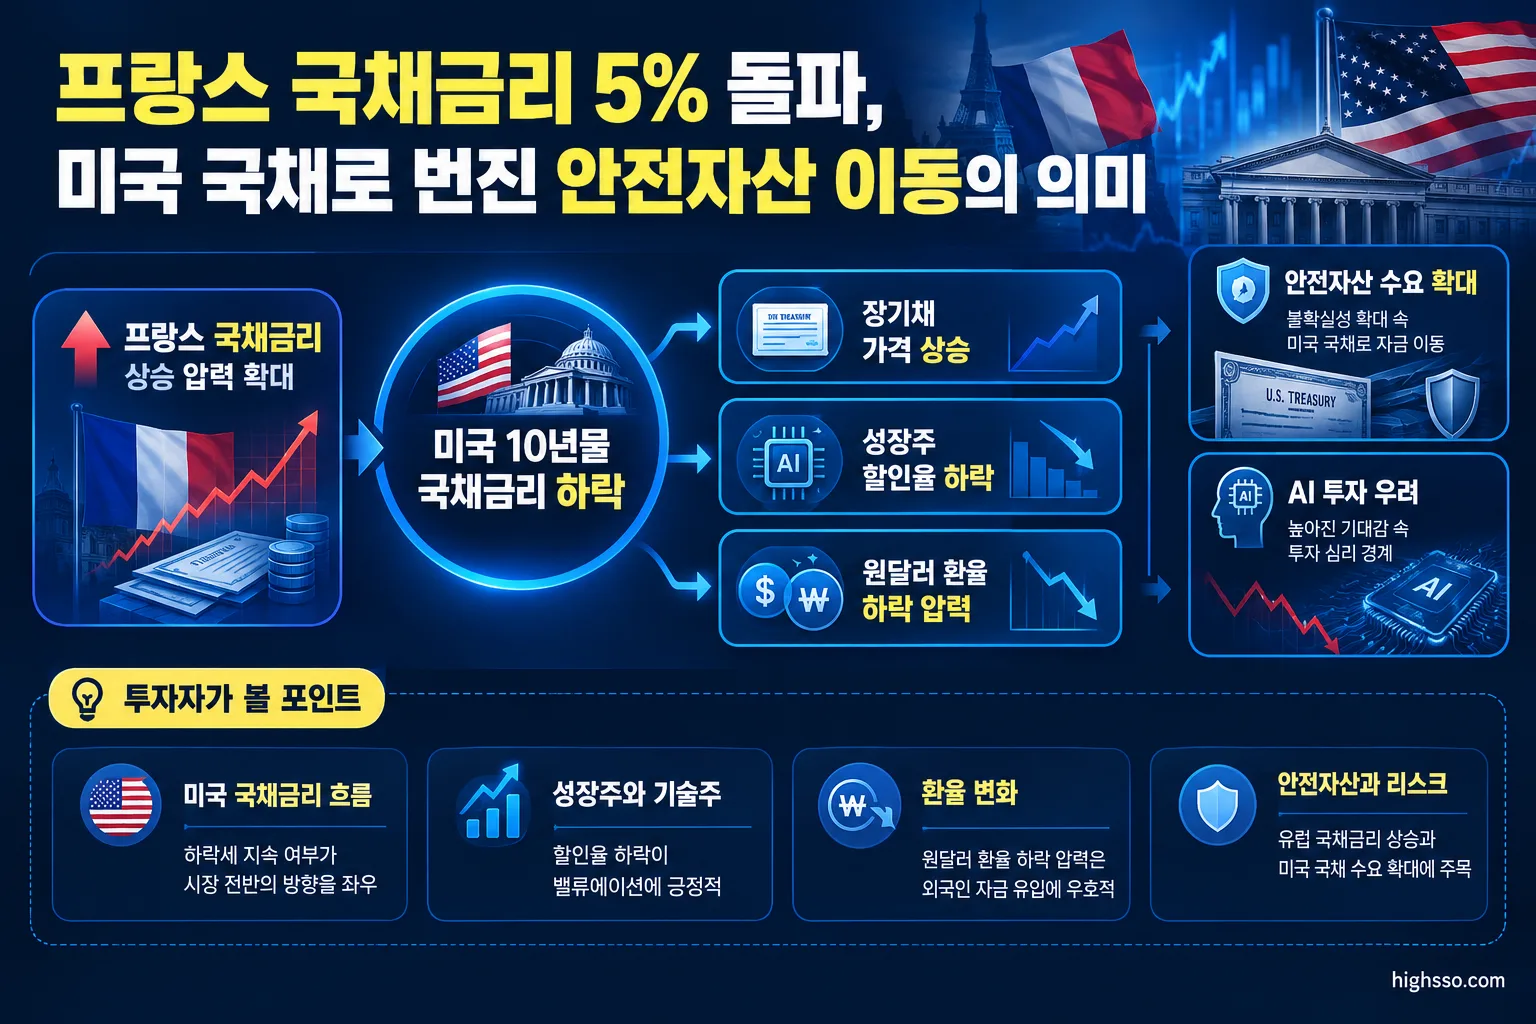
미국 10년물 국채금리는 10월 22일 하락했습니다. 미국 국채 가격에는 상승 압력이 나타났다는 뜻입니다. Reuters와 AP는 안전자산 수요와 글로벌 위험회피를 주요 배경으로 제시했고, AI 관련 주식과 기업채권에 대한 우려도 함께 언급했습니다.
다만 현재 공개된 자료만으로 프랑스 국채에서 미국 국채로 특정 규모의 자금이 직접 이동했다고 확정할 수는 없습니다. 확인 가능한 사실은 프랑스 국채 매도 압력이 커지는 동안 미국 국채금리가 하락하고 안전자산 수요가 강화됐다는 점입니다. 실제 자금의 출처와 규모를 확인하려면 국제자금흐름 및 보유자별 거래 자료가 추가로 필요합니다.
관련 산업·종목
미국 장기채와 채권 ETF
미국 10년물 금리 하락이 이어지면 미국 장기 국채 가격에는 긍정적인 방향으로 작용할 수 있습니다. 미국 장기채 ETF에 투자하는 한국 투자자는 금리 변화에 따른 채권가격 효과와 원·달러 환율 효과를 분리해 봐야 합니다.
달러 강세가 동반되면 원화 기준 수익률이 추가로 개선될 수 있지만, 달러 약세가 나타나면 채권가격 상승 효과가 환율로 상쇄될 수 있습니다.
미국 성장주와 기술주
장기금리는 미래 현금흐름을 현재 가치로 환산할 때 사용되는 할인율과 연결됩니다. 따라서 미국 10년물 금리 하락은 성장주와 소프트웨어 등 장기 미래현금흐름 의존도가 높은 기업의 밸류에이션 부담을 낮출 수 있습니다.
하지만 금리 하락의 원인이 경기둔화나 AI 투자 사이클에 대한 우려라면 해석이 달라집니다. 할인율은 낮아져도 기업의 매출 성장과 투자 전망이 약해질 수 있기 때문입니다. 이번처럼 국채금리 하락과 AI 관련 위험회피가 함께 나타난 국면에서는 금리만 보고 기술주에 긍정적으로 판단하기 어렵습니다.
유럽 금융주와 유로존 경기민감주
프랑스·독일 국채금리 스프레드가 확대되면 프랑스 금융기관의 조달 여건과 유럽 금융시장 심리에 부담이 될 수 있습니다. 유로화 약세와 유럽 금융여건 긴축이 동시에 나타날 경우 유로존 경기민감주에도 영향을 줄 가능성이 있습니다.
다만 개별 기업의 주가나 실적 영향은 국가별 재정 노출도, 보유 국채, 매출 지역에 따라 달라질 수 있으므로 관련 종목을 일괄적으로 같은 방향으로 해석해서는 안 됩니다.
투자자가 볼 핵심
- 높은 금리가 매력적인 수익률인지, 위험 프리미엄의 결과인지 구분해야 합니다. 프랑스 국채금리가 미국 국채금리보다 높아졌다는 사실은 프랑스 국채가 더 안전하다는 뜻이 아닙니다.
- 미국 국채금리 하락의 원인을 확인해야 합니다. 글로벌 위험회피에 따른 안전자산 매수인지, 경기둔화와 AI 투자 우려에 따른 주식시장 조정인지에 따라 미국 주식에 미치는 영향이 달라집니다.
- 한국 투자자는 채권가격과 환율을 함께 봐야 합니다. 미국 장기채 투자에서 금리 하락 효과가 나타나도 원화 강세가 동반되면 원화 기준 수익률은 달라질 수 있습니다.
- 프랑스 국채에서 미국 국채로 대규모 자금이 이동했다고 단정해서는 안 됩니다. 현재 확인된 것은 상대적인 안전자산 선호 변화이며, 직접적인 자금 이동 규모는 공개 자료만으로 확인되지 않습니다.
앞으로 확인할 것
- 프랑스·독일 10년물 금리 스프레드가 추가로 확대되는지 확인해야 합니다.
- 프랑스의 2027년 예산안 협의 과정과 재정적자 축소 계획의 실제 실행 여부를 지켜봐야 합니다.
- 미국 10년물과 30년물 금리가 하락세를 이어가는지, 또는 미국 재정 및 국채 발행 부담으로 다시 상승하는지 확인할 필요가 있습니다.
- 미국 회사채 스프레드와 나스닥 변동성을 함께 봐야 합니다. 국채금리 하락과 회사채 스프레드 확대가 동시에 나타나면 완화적 금융환경보다 위험회피 심화에 가까울 수 있습니다.
- 프랑스 국채 보유자별 거래 및 국제자금흐름 자료가 공개될 경우 미국 국채로의 직접적인 자금 이동 여부를 추가로 확인해야 합니다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 10년물 국채금리 5% 일시 돌파…유가 급등에 성장주 이중 부담
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Department of the Treasury — Daily Treasury Par Yield Curve Rates
- INSEE — In 2025, the public deficit stands at 5.1% of GDP, the public debt at 115.6% of GDP
- Reuters — French debt risk premium reaches euro zone sovereign crisis levels
- Reuters — Stocks rise on AI-led earnings, France's 10-year bond yield hits 5%
- Axios — How the French bond drama affects U.S. markets
- Reuters — U.S. Treasury yields drop on safe-haven flows; French yields hit 5% mark
- Reuters — Yields plummet as fears about AI boom sustainability flare
- The Guardian — French borrowing costs overtake US amid budget turmoil
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.