발행일: 2026.10.23 09:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 10월 23일
핵심 요약
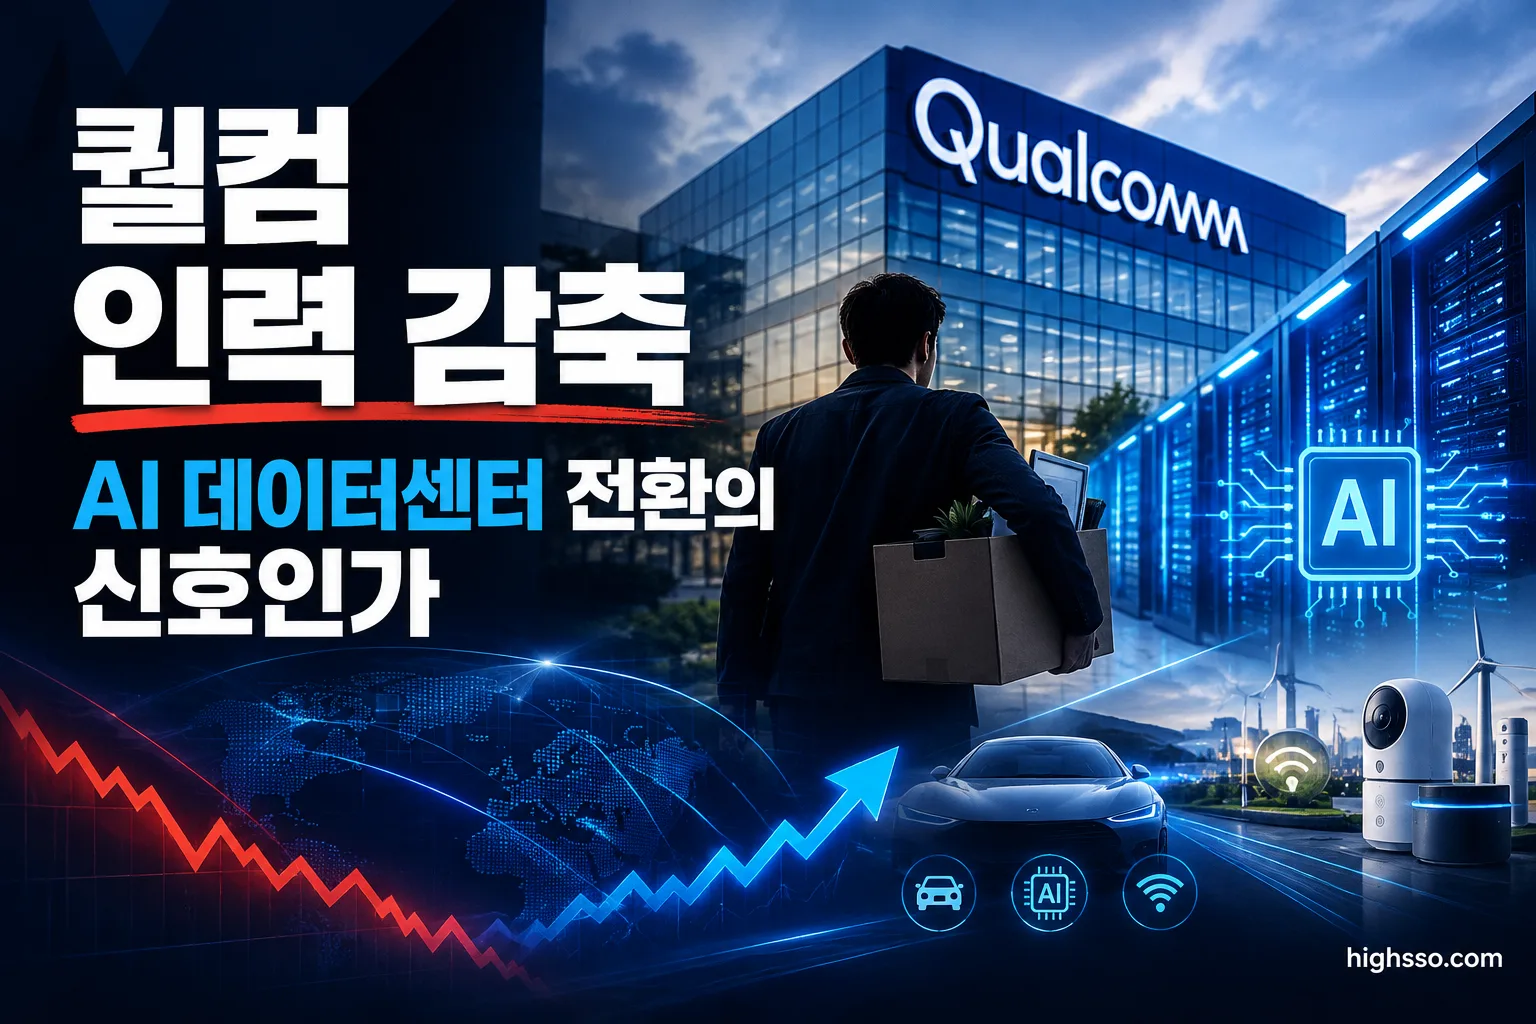
- 퀄컴 CEO 크리스티아누 아몬은 2026년 10월 19일 내부 메모를 통해 연례 인사평가 이후 글로벌 차원의 성과 중심 인력 감축을 실시한다고 밝혔습니다. 대상자 통보는 2026년 11월부터 시작될 예정입니다.
- 감축 인원과 감원 비율은 공개되지 않았습니다. 퀄컴의 전체 직원 수는 2025년 9월 기준 약 5만2,000명으로 알려졌지만, 이 가운데 몇 명이 대상인지는 확인되지 않았습니다.
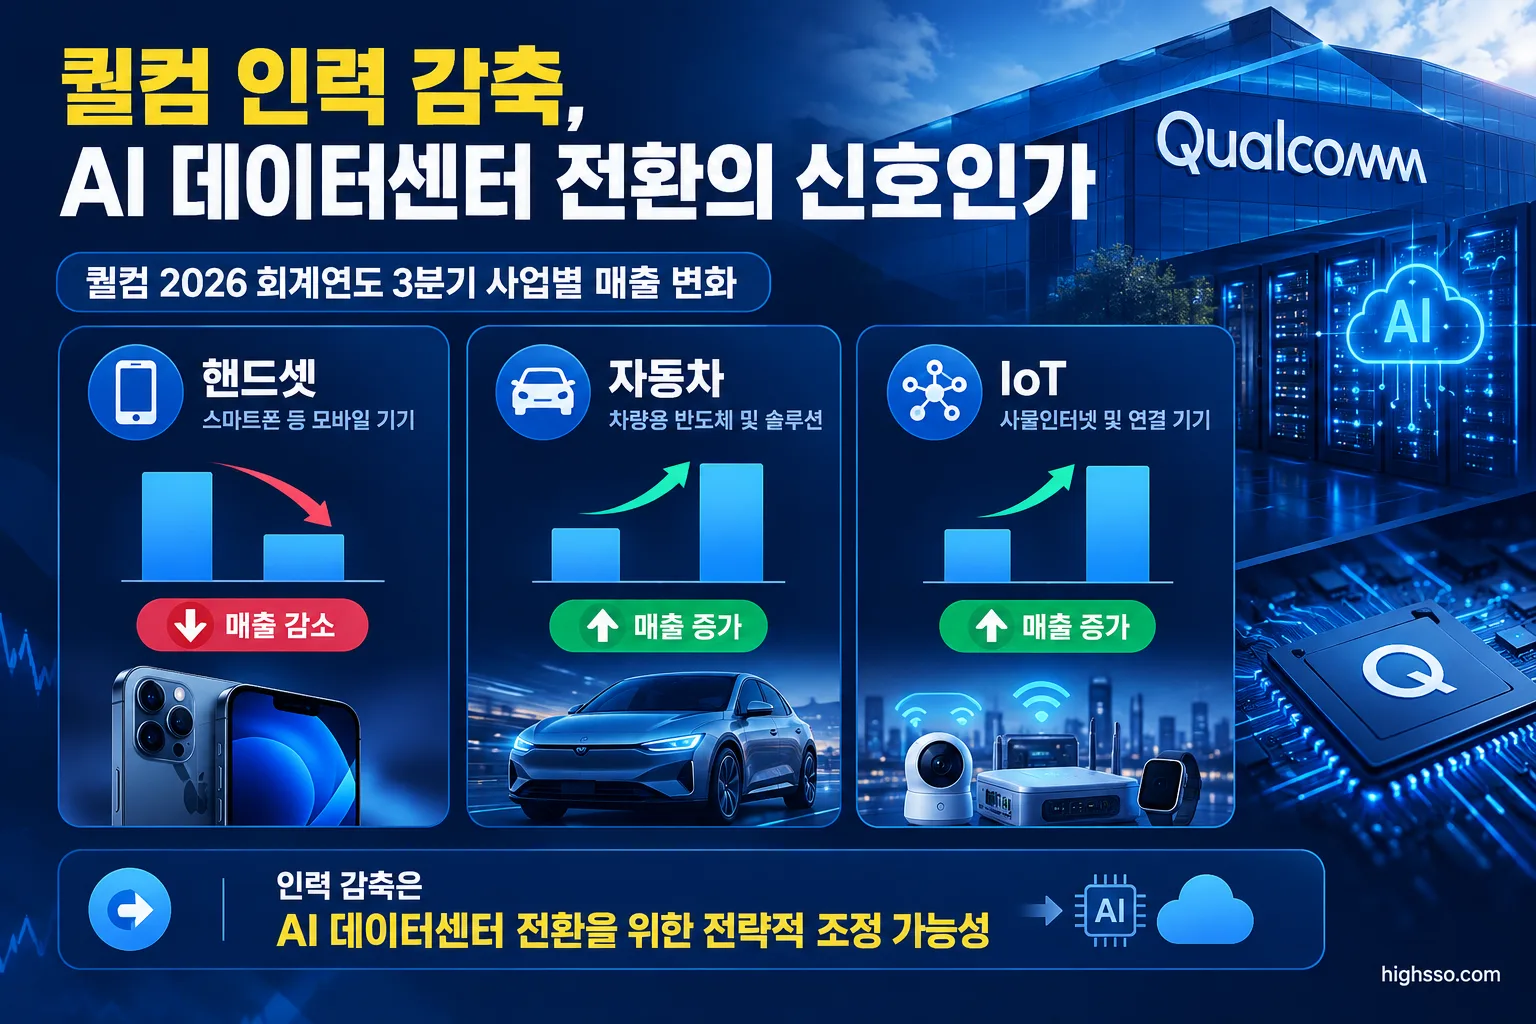
- 2026 회계연도 3분기 QCT 핸드셋 매출은 전년 동기 대비 20% 감소한 반면, 자동차 매출은 61%, IoT 매출은 9% 증가했습니다.
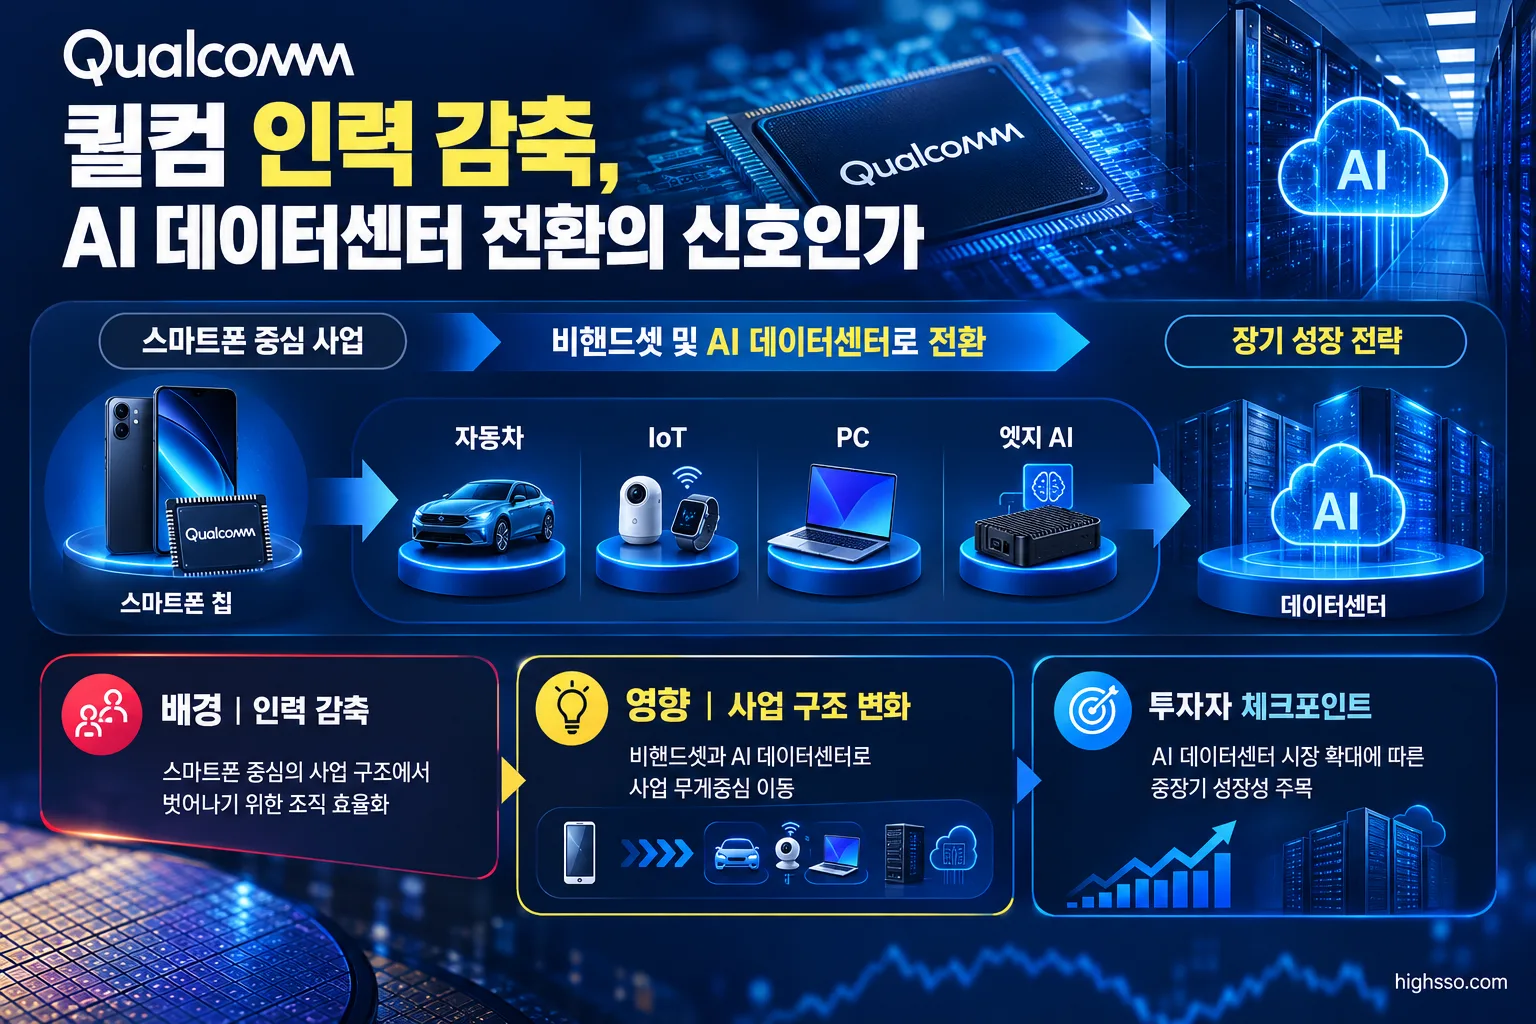
- 이번 퀄컴 인력 감축은 단순한 비용 절감보다 스마트폰 중심 조직을 자동차·IoT·PC·AI 컴퓨팅·데이터센터 등 비핸드셋 사업에 맞게 재편하는 과정으로 해석할 수 있습니다. 다만 데이터센터 사업의 실제 매출과 고객 확보는 아직 확인이 필요합니다.
무슨 일이 있었나
퀄컴은 연례 인사평가 이후 글로벌 인력 감축을 진행한다고 직원들에게 알렸습니다. 회사는 이번 조치를 특정 지역 철수나 단일 사업부 폐쇄가 아니라, 성과와 역량, 사업 우선순위, 조직 수요를 기준으로 한 인사 조치라고 설명했습니다.
현재 공개된 메모에는 감원 규모나 비용 절감 목표가 포함되지 않았습니다. 따라서 이번 발표만으로 퀄컴이 대규모 구조조정에 들어갔다거나, 감원으로 특정 금액의 이익 개선이 발생한다고 단정하기는 어렵습니다.
다만 사업 포트폴리오의 방향은 분명해지고 있습니다. 퀄컴은 스마트폰용 모뎀과 애플리케이션 프로세서에 집중하던 구조에서 자동차, IoT, PC, 개인용 AI, 로보틱스, 산업용 AI, 데이터센터로 성장 영역을 넓히고 있습니다.
핵심 숫자
| 항목 | 확인된 수치 | 의미 |
|---|---|---|
| 퀄컴 직원 수 | 약 5만2,000명 | 2025년 9월 기준, 감축 대상 인원은 미공개 |
| 2026 회계연도 3분기 총매출 | 99억4,700만 달러 | 전년 동기 대비 4% 감소 |
| 2026 회계연도 3분기 QCT 매출 | 85억400만 달러 | 전년 동기 대비 5% 감소 |
| QCT 핸드셋 매출 | 50억8,600만 달러 | 전년 동기 대비 20% 감소 |
| QCT 자동차 매출 | 15억8,800만 달러 | 전년 동기 대비 61% 증가 |
| QCT IoT 매출 | 18억3,000만 달러 | 전년 동기 대비 9% 증가 |
| 비핸드셋 매출 성장률 전망 | 2026 회계연도 24% → 2027 회계연도 60% 초과 | 회사 전망치 |
| 2029 회계연도 비핸드셋 매출 목표 | 400억 달러 이상 | 장기 목표 |
| 2029 회계연도 데이터센터 매출 목표 | 150억 달러 이상 | 장기 목표 |
| 2029 회계연도 QCT 핸드셋 비중 목표 | 약 3분의 1 | 회사가 제시한 포트폴리오 목표 |
핵심은 매출의 현재 규모와 미래 목표를 구분하는 것입니다. 2029 회계연도 데이터센터 매출 150억 달러 이상은 회사의 장기 목표이며, 현재 데이터센터 매출이 그 수준에 도달했다는 의미는 아닙니다. 또한 데이터센터 사업은 기존 핸드셋·자동차·IoT 사업처럼 정기적으로 세부 매출이 별도 공시되는 보고 부문도 아닙니다.
왜 중요한가
스마트폰 매출 감소를 보완할 성장축이 필요하다
현재 퀄컴 QCT에서 가장 큰 단일 매출원은 여전히 핸드셋입니다. 2026 회계연도 3분기 핸드셋 매출은 50억8,600만 달러로, 자동차와 IoT 매출을 합친 34억1,800만 달러보다 많았습니다.
따라서 퀄컴이 스마트폰 사업에서 완전히 철수한다고 해석하는 것은 사실과 다릅니다. 다만 핸드셋 매출이 전년 동기 대비 20% 감소했고, 애플 관련 매출 감소가 예상되는 상황에서 비핸드셋 사업의 성장 속도가 회사의 중장기 실적에 더욱 중요해지고 있습니다.
퀄컴은 2027 회계연도 비핸드셋 매출 성장률이 60%를 넘을 것으로 전망하며, 이를 통해 애플 관련 매출 감소를 상쇄하겠다는 방향을 제시했습니다. 이는 확정된 실적이 아니라 회사의 전망이므로 실제 주문과 출하로 이어지는지 확인해야 합니다.
인력 구조도 사업 우선순위에 맞춰 바뀔 수 있다
확인된 사실: 회사는 성과, 역량, 사업 우선순위와 조직 수요를 기준으로 글로벌 인력 감축을 진행한다고 밝혔습니다. 감원 규모와 비용 절감액은 공개하지 않았습니다.
해석: 스마트폰 중심 사업에서 자동차·IoT·AI 컴퓨팅·데이터센터로 자원을 이동하는 과정에서 필요한 인력 재배치와 선택적 비용 관리가 함께 진행될 가능성을 보여주는 신호로 볼 수 있습니다. 다만 실제 연구개발 인력 이동이나 사업별 인력 비중은 아직 공개되지 않았습니다.
데이터센터 진입은 목표보다 검증 과정이 중요하다
퀄컴은 엣지에서 클라우드까지 이어지는 AI 플랫폼과 저전력 컴퓨팅, 맞춤형 AI 가속기, 네트워크·연결성을 결합한 데이터센터 전략을 제시했습니다.
이 전략은 퀄컴의 기존 저전력 컴퓨팅과 연결성 역량을 활용하려는 방향으로 이해할 수 있습니다. 그러나 데이터센터 시장에서는 제품 성능뿐 아니라 소프트웨어 생태계, 클라우드 고객의 채택, 실제 수주와 출하가 중요합니다. 150억 달러라는 2029 회계연도 목표만으로 현재 사업 규모나 경쟁력을 판단하기는 어렵습니다.
관련 산업·종목
퀄컴: 핸드셋에서 비핸드셋으로 무게중심 이동
퀄컴의 직접적인 투자 포인트는 핸드셋 매출 감소를 자동차·IoT·데이터센터 등에서 얼마나 보완할 수 있는지입니다. 자동차 사업은 2026 회계연도 3분기에 전년 동기 대비 61% 성장해 현재 확인되는 비핸드셋 성장의 중요한 축으로 나타났습니다.
반면 데이터센터는 아직 목표와 전략이 중심인 단계입니다. 향후 고객 계약과 출하가 확인될 때 비로소 장기 성장 계획의 실행력을 평가할 수 있습니다.
자동차·IoT 반도체
자동차와 IoT는 퀄컴이 이미 매출을 창출하고 있는 비핸드셋 사업입니다. 자동차용 반도체, 인포테인먼트, 첨단 운전자 보조 시스템과 IoT용 칩 수요가 계속 증가하는지가 핸드셋 의존도 완화에 영향을 줄 수 있습니다.
AI 데이터센터 및 엣지 컴퓨팅
퀄컴의 데이터센터 확대는 AI 가속기, 저전력 서버 컴퓨팅, 네트워크와 소프트웨어 플랫폼 시장과 연결됩니다. 다만 제공된 자료만으로 특정 경쟁사나 한국 기업이 직접적인 수혜를 받을 것이라고 단정할 근거는 확인되지 않습니다.
한국 투자자 입장에서는 삼성전자·SK하이닉스 등 메모리 기업과의 간접 연결성을 생각해볼 수 있지만, 이번 자료에서 퀄컴의 사업 확대가 특정 한국 기업의 주문이나 실적 증가로 이어진다는 공개 근거는 없습니다.
투자자가 볼 핵심
- 감원 규모와 비용 효과를 구분해야 합니다. 대상 인원, 구조조정 비용, 영업비용 절감액이 공개되지 않았기 때문에 이번 발표만으로 즉각적인 이익 개선을 계산하기 어렵습니다.
- 비핸드셋 성장 전망이 실제 매출로 이어지는지 확인해야 합니다. 2027 회계연도 성장률 60% 초과는 회사 전망이며, 자동차·IoT·데이터센터·PC 사업의 실제 주문과 출하가 뒷받침돼야 합니다.
- 핸드셋 사업은 여전히 가장 큰 매출원입니다. 애플의 자체 칩 확대와 스마트폰 수요 변화는 비핸드셋 사업이 성장하더라도 당분간 퀄컴의 이익과 사업 전환 속도에 영향을 줄 수 있습니다.
- 데이터센터 목표와 현재 실적을 혼동하지 않아야 합니다. 2029 회계연도 150억 달러 목표는 장기 계획이며, 현재 데이터센터 사업의 매출 규모나 시장점유율을 의미하지 않습니다.
앞으로 확인할 것
- 감축 대상 인원과 구조조정 비용: 2026년 11월 이후 실제 대상 규모와 일회성 비용이 공시되는지 확인할 필요가 있습니다.
- 비핸드셋 매출 성장률: 2027 회계연도 비핸드셋 매출 성장률이 회사 전망인 60% 초과에 근접하는지 봐야 합니다.
- 자동차·IoT 성장 지속성: 자동차 매출의 61% 성장과 IoT 매출의 9% 성장이 다음 분기에도 이어지는지 확인해야 합니다.
- 데이터센터 고객과 출하: 신규 고객 계약, 제품 상용화, 실제 출하 시점이 공개되는지가 장기 목표의 실행력을 판단할 핵심 지표입니다.
- 핸드셋 및 애플 관련 매출: 핸드셋 매출 감소폭이 둔화되는지, 애플 관련 매출 감소를 비핸드셋 사업이 실제로 보완하는지 확인해야 합니다.
이번 퀄컴 인력 감축의 핵심은 감원 자체보다 회사가 인력과 자원을 어떤 사업에 다시 배분하는지에 있습니다. 현재 숫자는 스마트폰 사업의 약세와 자동차·IoT의 성장을 동시에 보여주지만, 데이터센터 전환은 아직 장기 목표와 실행 과정이 함께 검증돼야 하는 단계입니다.
함께 볼 미국주식정보
이번 이슈와 함께
퀄컴 아마존 AI 반도체 협력 발표, 데이터센터 진출의 의미
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Reuters via MarketScreener — Qualcomm to cut jobs worldwide in performance-focused layoffs, internal memo shows
- Qualcomm Investor Relations — Qualcomm Accelerates Diversification with Comprehensive Strategy for Data Center and Sees Multiple Inflection Points Over the Next 3 to 5 Years
- U.S. Securities and Exchange Commission, Qualcomm Form 8-K Exhibit 99.1 — Qualcomm Announces Third Quarter Fiscal 2026 Results
- Reuters via Investing.com — Qualcomm forecasts weak quarterly profit, expects Apple revenue drop to accelerate
- U.S. Securities and Exchange Commission — Qualcomm Incorporated Form 10-K for the fiscal year ended September 28, 2025
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.