발행일: 2026.10.08 13:13 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
미 연방준비제도의 FOMC 의사록이 공개되면서 연내 미국 기준금리 추가 인상 가능성에 관심이 커지고 있습니다. 의사록에는 연말까지 한 차례 더 금리를 올리는 방안이 적절할 수 있다는 대다수 참석자의 판단이 담겼지만, 10월 회의에서 바로 인상한다는 합의까지 제시된 것은 아닙니다.
이 글은 2026년 10월 8일 확인된 자료를 기준으로 9월 FOMC 의사록의 주요 내용과 향후 일정, 한국 증시·환율·대출금리에 미칠 수 있는 영향을 정리한 것입니다.
왜 지금 FOMC 의사록이 주목받나
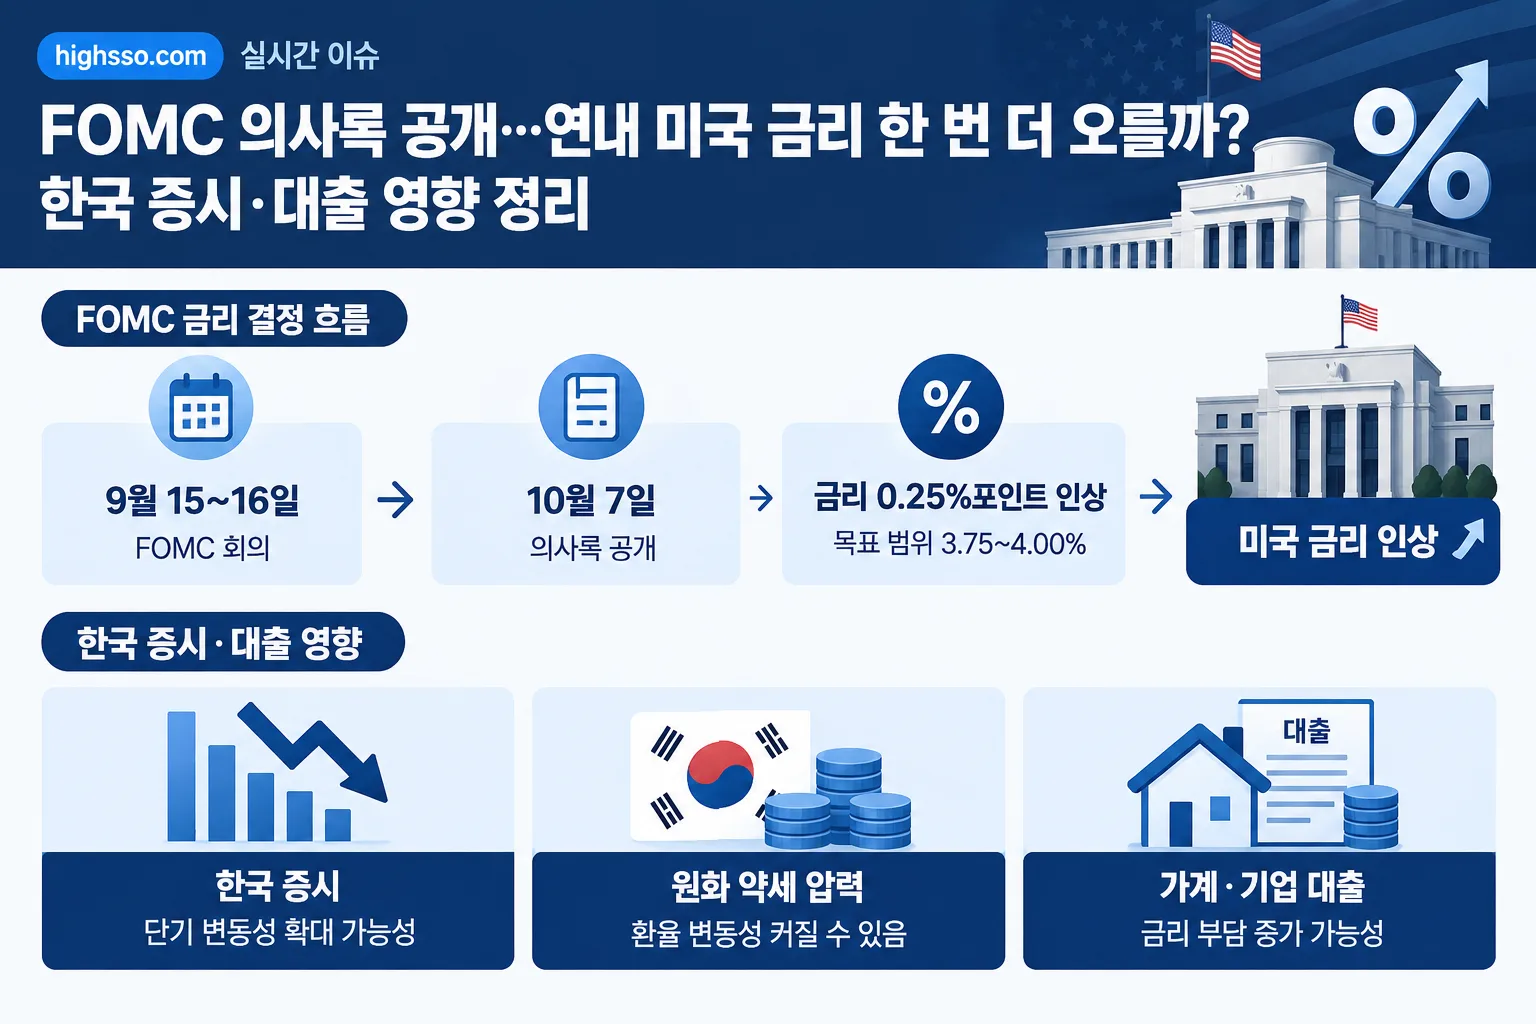
미 연준은 2026년 10월 7일 미국 동부시간 오후 2시에 9월 15~16일 열린 FOMC 회의 의사록을 공개했습니다. 정례 회의 의사록은 통상 정책 결정 이후 약 3주 뒤 발표됩니다.
이번 의사록에서 시장이 주목한 부분은 연내 추가 금리 인상 가능성입니다. 대다수 참석자는 연말까지 연방기금금리 목표 범위를 한 차례 더 높이는 것이 적절할 가능성이 크다고 평가했습니다.
다만 이는 확정된 인상 일정이 아닙니다. 의사록은 추가 인상의 구체적인 시점을 제시하지 않았고, 10월 회의에서 즉시 금리를 올려야 한다는 합의도 담고 있지 않습니다.
9월 FOMC에서 결정된 내용
9월 회의에서는 모든 참석자가 기준금리 0.25%포인트 인상에 동의했습니다. 표결은 12대 0 만장일치였으며, 연방기금금리 목표 범위는 3.75~4.00%로 높아졌습니다.
연준이 추가 인상을 고려한 배경에는 물가 하락 속도가 충분하지 않다는 판단이 있었습니다. 의사록에서는 에너지 가격 상승, 지정학적 충격, 인공지능 관련 투자 확대와 수요 압력이 물가를 다시 높일 수 있는 위험으로 언급됐습니다.
회의 당시 연준 직원들은 다음과 같이 평가했습니다.
- 2026년 8월 총 PCE 물가 상승률 추정치: 3.8%
- 2026년 8월 근원 PCE 물가 상승률 추정치: 3.4%
- 2026년 7월·8월 실업률: 각각 4.1%
- 경제활동: 견조한 흐름
노동시장 위험은 대체로 균형에 가까워졌지만, 물가 위험은 상방으로 기울었다는 분위기가 의사록에 나타났습니다.
연내 미국 금리 한 번 더 오를까?
9월 경제전망에서 연준 관계자들의 2026년 말 연방기금금리 중간값은 4.1%로 제시됐습니다. 9월 회의 직후 목표 범위가 3.75~4.00%로 올라간 점을 고려하면, 이 전망은 연내 0.25%포인트 추가 인상 가능성과 대체로 부합합니다.
그러나 연말 추가 인상 전망과 10월 금리 인상 확정은 서로 다른 의미입니다. 연준은 향후 물가, 고용, 소비, 금융여건 등 새로 들어오는 지표와 위험의 균형을 바탕으로 결정하겠다는 입장을 유지하고 있습니다.
따라서 현재 확인되는 내용은 다음처럼 정리할 수 있습니다.
- 연내 한 차례 추가 인상: 대다수 참석자가 적절할 가능성이 있다고 평가
- 10월 회의 즉시 인상: 의사록만으로 확정할 수 없음
- 12월 인상 가능성: 10월에 동결하더라도 남아 있음
- 최종 결정: 향후 물가·고용 및 금융시장 지표에 따라 달라질 수 있음
앞으로의 FOMC 일정
| 일정 | 내용 |
|---|---|
| 2026년 10월 27~28일 | 다음 FOMC 회의 예정 |
| 2026년 12월 8~9일 | 2026년 마지막 정례 FOMC 회의 예정 |
10월 회의에는 별도의 경제전망 발표가 예정돼 있지 않습니다. 12월 회의에는 경제전망과 기자회견이 함께 진행되는 일정입니다.
한국 증시에는 어떤 영향이 있나
미국 금리 인상 전망이 강해지면 일반적으로 미국 국채금리와 달러 가치가 상승하는 방향으로 압력이 커질 수 있습니다. 이 경우 한국 증시에서는 성장주와 기술주를 중심으로 밸류에이션 부담이 커지고, 외국인 수급이 약해질 가능성이 있습니다.
다만 영향이 항상 부정적인 것만은 아닙니다. 금리 상승 배경이 미국 경제의 견조한 성장과 기업 실적 개선 기대라면 관련 우려가 일부 상쇄될 수 있습니다. 실제 주가 반응은 금리 인상 가능성이 시장에 이미 얼마나 반영됐는지, 의사록이 예상보다 더 매파적인지에 따라 달라질 수 있습니다.
미국 주식시장 역시 금리 인상 자체보다 시장 예상보다 강한 긴축 신호가 나왔는지에 민감하게 반응할 수 있습니다. 의사록 공개 이후에는 향후 인플레이션 경로와 연준 인사들의 발언이 중요한 변수가 될 수 있습니다.
원달러 환율과 국내 대출금리 영향
원달러 환율
미국 금리 상승 전망과 미 국채금리 상승은 달러 강세와 원화 약세 요인으로 작용할 수 있습니다. 다만 실제 원달러 환율은 다음 요소를 함께 반영합니다.
- 글로벌 위험회피 심리
- 중국 경기 흐름
- 한국의 수출과 경상수지
- 외국인의 국내 주식·채권 자금 흐름
따라서 FOMC 의사록만으로 환율 방향을 단정하기는 어렵습니다.
한국 대출금리
국내 대출금리는 한국은행 기준금리와 은행의 조달금리뿐 아니라 미국 국채금리, 글로벌 채권금리, 원화 금리스와프, 은행채 금리 등의 영향을 받습니다.
이 때문에 연준이 실제로 금리를 올리지 않더라도 미국 장기금리가 상승하면 국내 고정형 주택담보대출 금리가 오를 가능성이 있습니다. 반대로 미국 금리 전망이 이미 시장에 반영돼 있고 국내 조달 여건이 안정되면 영향이 제한될 수도 있습니다.
대출 이용자는 연준의 정책금리 결정만 볼 것이 아니라 국내 은행의 실제 대출금리와 변동·고정금리 조건을 함께 확인해야 합니다.
앞으로 확인해야 할 지표
10월과 12월 FOMC의 금리 판단을 가늠하려면 다음 자료의 방향을 함께 살펴볼 필요가 있습니다.
- 미국 소비자물가지수와 PCE 물가
- 미국 고용보고서와 실업률
- 미국 소비 및 기업투자 흐름
- 미국 2년물·10년물 국채금리
- 연준 인사들의 발언
- 시장의 금리 전망을 보여주는 CME FedWatch 등 데이터
특히 물가가 높은 수준에서 둔화하지 않거나 고용이 예상보다 견조하게 유지되면 추가 인상 전망이 강해질 수 있습니다. 반대로 물가 둔화와 노동시장 약화가 뚜렷해지면 연준이 인상 시점을 늦출 가능성도 있습니다. 이는 현재 공개된 의사록을 바탕으로 한 해석이며, 실제 정책 결정은 향후 지표에 따라 달라집니다.
핵심 정리
- 9월 FOMC는 기준금리를 0.25%포인트 올려 목표 범위를 3.75~4.00%로 조정했습니다.
- 표결은 12대 0 만장일치였습니다.
- 대다수 참석자는 연말까지 한 차례 추가 인상이 적절할 수 있다고 판단했습니다.
- 그러나 10월 회의에서 즉시 금리를 올린다는 결정은 나오지 않았습니다.
- 추가 인상 여부는 물가, 고용, 소비와 금융시장 여건에 따라 달라집니다.
- 미국 금리 상승 전망은 한국 증시의 성장주, 원달러 환율, 국내 고정형 대출금리에 영향을 줄 수 있습니다.
공식 원문은 미 연방준비제도 FOMC 의사록에서 확인하기 바랍니다. 기준금리 결정 자체는 의사록이 아니라 FOMC 성명과 회의 결과를 통해 확정됩니다.
공식 확인
위 버튼은 조사 시점에 확인된 공식 또는 공식 서비스 경로로 연결됩니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Federal Reserve Board — Minutes of the Federal Open Market Committee, September 15-16, 2026
- Federal Reserve Board — September 16, 2026: FOMC Projections materials, accessible version
- Federal Reserve Board — Meeting calendars and information
- 연합뉴스 — 9월 FOMC 의사록 "금리 연내 추가인상 적절"…시기는 언급 안해
- The Associated Press — Fed minutes: Another rate hike likely coming this year to combat persistent inflation