발행일: 2026.09.23 23:46 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 9월 23일
핵심 요약
- 연준 이사 마이클 바는 인플레이션이 여전히 목표 수준을 웃돌고 명확한 하락 경로에 있지 않다며, 연준 추가 금리 인상이 필요할 가능성이 높다고 밝혔습니다.
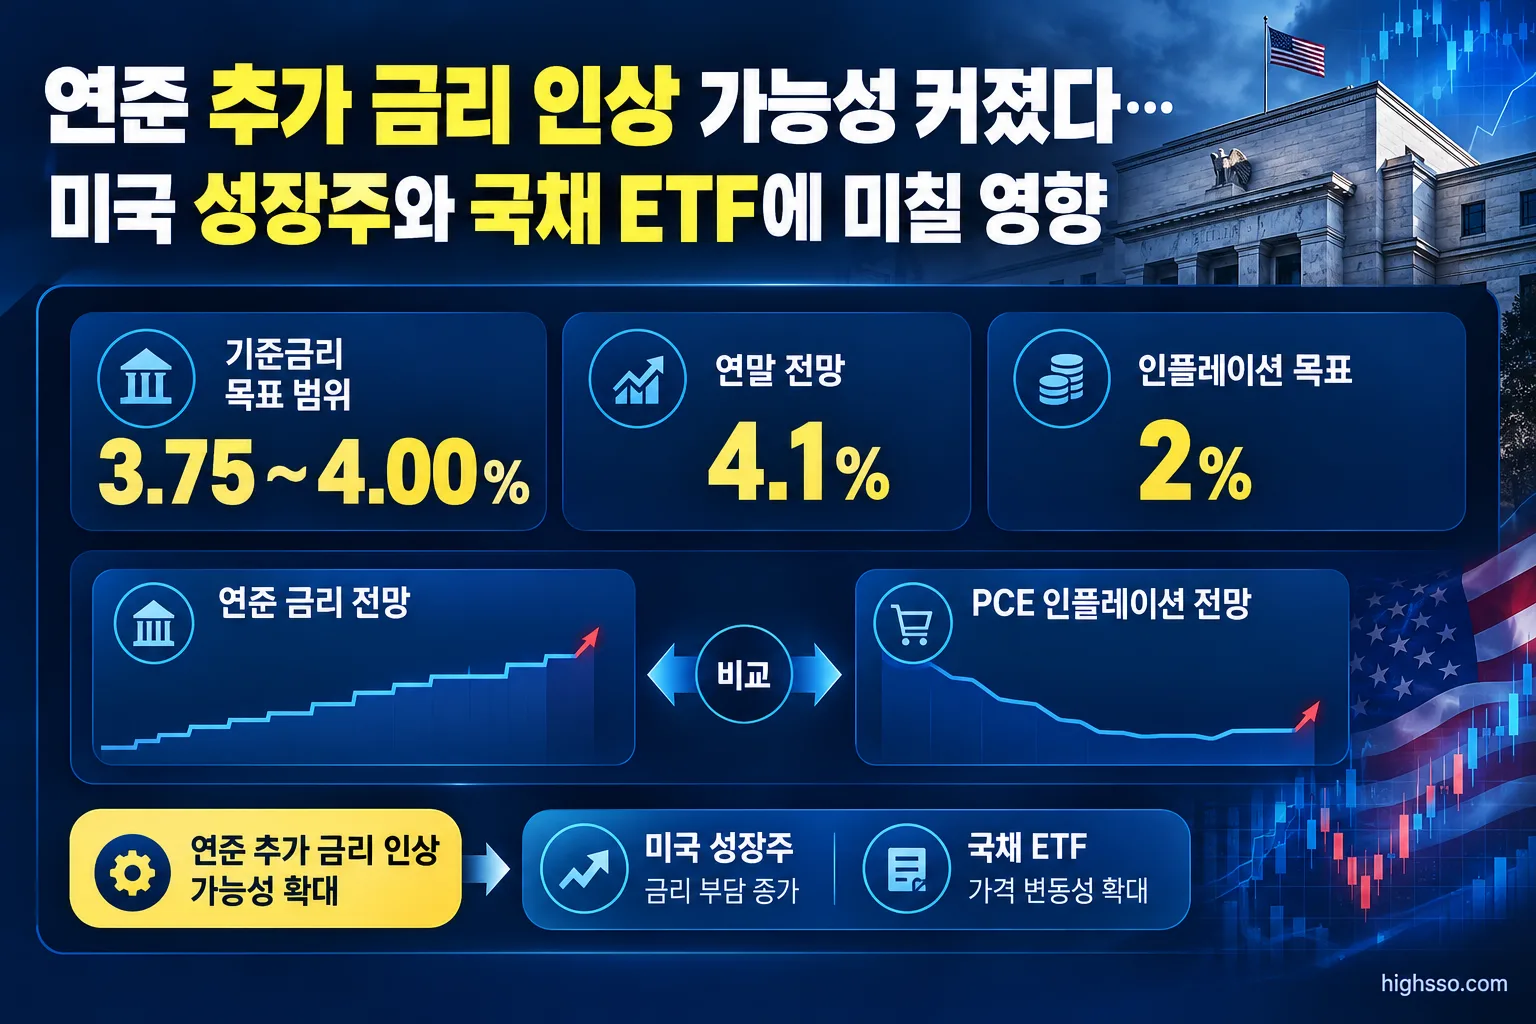
- 2026년 9월 16일 FOMC는 기준금리를 0.25%포인트 인상해 목표 범위를 3.75~4.00%로 조정했습니다. 표결은 12대 0 만장일치였습니다.
- 연준의 2026년 말 연방기금금리 중간값은 4.1%로 제시됐습니다. 현재 금리 범위와 비교하면 시장은 올해 추가 0.25%포인트 인상 가능성을 주시하게 됩니다.
- 이번 발언은 추가 인상이 확정됐다는 뜻은 아닙니다. 향후 PCE 물가, 고용, 임금, 소비 지표가 실제 금리 결정의 핵심 변수가 됩니다.
무슨 일이 있었나
마이클 바 연준 이사는 2026년 9월 23일 시카고 연방준비은행의 주택 affordability 콘퍼런스에서 미국 경제성장률이 견조하고 노동시장도 탄탄하다고 평가했습니다.
다만 인플레이션은 연준의 2% 목표를 웃돌고 있으며, 목표를 향해 분명하게 하락하고 있다고 보기 어렵다고 진단했습니다. 바 이사의 기본 시나리오에서는 물가를 적시에 낮추기 위해 추가적인 통화정책 조정이 필요할 가능성이 높다는 설명이 나왔습니다.
Reuters는 이 발언을 추가 금리 인상이 필요할 가능성이 높다는 의미로 해석해 보도했습니다. 그러나 바 이사의 발언은 개인적인 정책 견해이며, 향후 금리 결정이 확정됐다는 의미는 아닙니다.
이번 발언은 9월 16일 FOMC의 금리 인상 직후 나왔습니다. 당시 FOMC는 기준금리를 0.25%포인트 올렸고, 인플레이션이 여전히 높은 수준이라고 밝혔습니다. 바 이사는 앞서 9월 1일 연설에서도 물가가 충분히 완화되지 않으면 금리를 단호하게 인상해야 한다고 언급했습니다.
핵심 숫자
| 항목 | 확인된 수치 |
|---|---|
| 2026년 9월 FOMC 금리 인상폭 | 0.25%포인트 |
| 현재 연방기금금리 목표 범위 | 3.75~4.00% |
| 9월 FOMC 표결 | 12대 0 만장일치 |
| 2026년 말 연방기금금리 중간값 | 4.1% |
| 연준 인플레이션 목표 | 2% |
| 2026년 PCE 인플레이션 전망 | 3.7% |
| 2026년 근원 PCE 인플레이션 전망 | 3.4% |
| 2027년 PCE 인플레이션 전망 | 2.3% |
| 2028년 PCE 인플레이션 전망 | 2.1% |
| 2029년 PCE 인플레이션 전망 | 2.0% |
Reuters 보도 기준 9월 23일 오전 시장에서는 다음 달 최소 0.25%포인트 금리 인상 확률이 약 50%로 반영됐습니다. 같은 시점 S&P 500은 7,743.98로 전일 대비 0.27% 하락했고, 나스닥 종합지수는 27,133.38로 0.41% 내렸습니다. 필라델피아 반도체지수는 1.5% 하락했습니다.
다만 당시 주식시장 약세는 바 이사의 발언만으로 설명하기 어렵습니다. Reuters는 국제유가와 미국 국채금리 상승, 지정학적 협상과 미·중 정상회담 등을 함께 시장 변수로 제시했습니다.
왜 중요한가
물가 목표와 금리 경로의 간극
연준의 2026년 전망에서 PCE 인플레이션은 3.7%, 근원 PCE 인플레이션은 3.4%로 제시됐습니다. 이는 연준의 2% 목표를 크게 웃도는 수준입니다. 전망대로라면 물가는 2027년 이후에도 목표에 바로 도달하지 않고 점진적으로 낮아지는 경로입니다.
이 때문에 9월 금리 인상이 일회성 조치인지, 추가 긴축의 시작인지가 중요해졌습니다. 현재 공개된 전망만 보면 연준은 물가 안정에 더 많은 시간이 필요하다고 보고 있으며, 2026년 말 금리 중간값도 추가 인상 가능성을 반영하고 있습니다.
단기금리와 성장주 밸류에이션
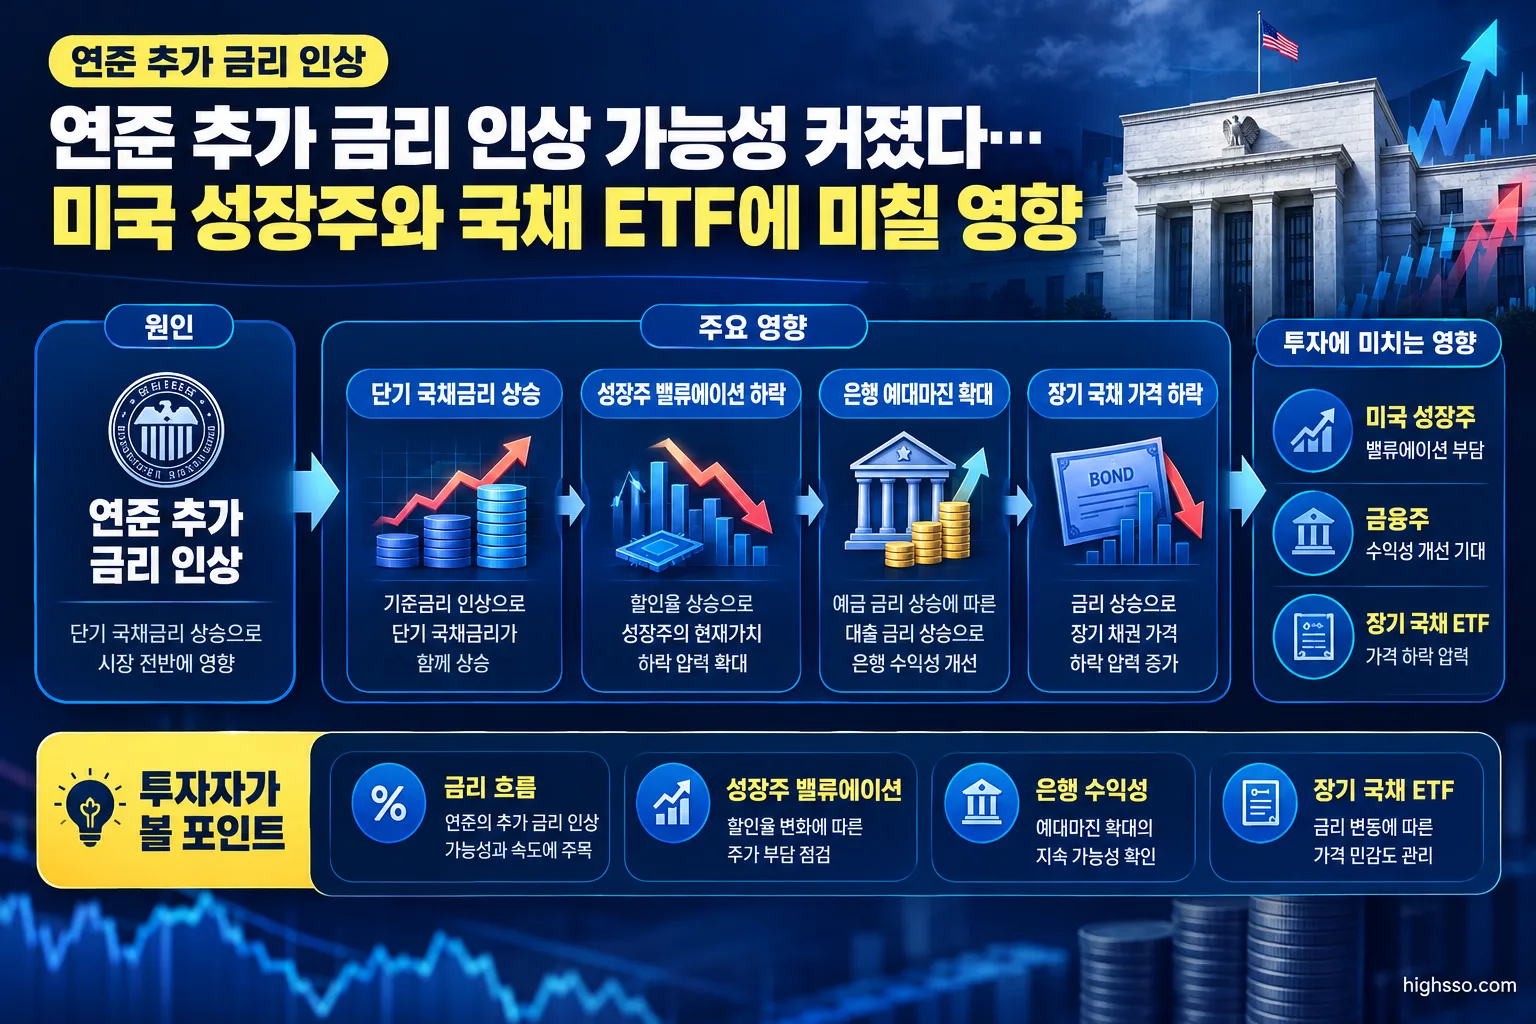
추가 인상 기대가 커지면 일반적으로 2년물 국채금리와 같은 단기금리가 먼저 반응할 가능성이 있습니다. 장기금리는 인플레이션 전망뿐 아니라 재정, 국채 공급, 성장률 전망에도 영향을 받으므로 단기금리와 같은 방향으로 움직인다고 단정할 수는 없습니다.
금리가 높아지면 미래 현금흐름의 현재가치가 낮아질 수 있습니다. 따라서 현재 실적보다 먼 미래의 성장 기대에 더 크게 의존하는 고평가 성장주와 장기 듀레이션 기술주는 밸류에이션 조정 압력을 받을 수 있습니다. 이는 금리와 주가의 관계에 대한 해석이며, 개별 종목의 실제 움직임을 의미하지는 않습니다.
금융주와 실물경제의 양면성
금리 상승은 금융주에 예대마진 개선 기대를 제공할 수 있습니다. 그러나 예금 조달비용이 높아지고 대출 수요가 약해지거나, 소비자신용과 상업용 부동산의 건전성이 악화되면 긍정적인 효과가 제한될 수 있습니다.
주택, 소비, 중소기업 금융, 기업 설비투자와 연결된 업종도 금리 부담에 노출될 수 있습니다. 따라서 금융주를 볼 때는 금리 수준만이 아니라 예대마진, 예금비용, 대손충당금, 신용지표를 함께 확인해야 합니다.
관련 산업·종목
미국 성장주와 AI 관련주
성장주와 AI 관련주는 향후 매출과 현금흐름에 대한 기대가 주가에 반영되는 비중이 상대적으로 클 수 있습니다. 연준 추가 금리 인상 가능성이 높아지면 금리 인하를 전제로 높아진 밸류에이션이 재평가될 수 있습니다.
다만 모든 기술주가 동일하게 영향을 받는 것은 아닙니다. 실제 매출 성장률, 영업현금흐름, 고객 지출의 지속성, 자본지출 회수 기간을 종목별로 구분해야 합니다.
미국 금융주
금리 상승은 은행의 순이자마진에 영향을 줄 수 있지만, 예금비용과 대손 위험도 함께 높일 수 있습니다. 금융주 투자자는 연준의 금리 방향만 보기보다 대출 수요, 연체율, 충당금, 상업용 부동산 익스포저를 확인할 필요가 있습니다.
미국 국채 ETF
미국 국채 금리가 상승하면 채권 가격에는 하방 압력이 생길 수 있습니다. 특히 장기채 ETF는 단기채 ETF보다 금리 변화에 대한 가격 민감도가 높습니다. 금리 인하 시점을 기다리며 장기채에 투자한 경우라면, 추가 긴축 가능성이 포트폴리오 변동성을 키울 수 있습니다.
달러와 원화 기준 수익률
미국 금리 인상 기대가 커지면 달러 강세 요인이 될 수 있습니다. 원화 투자자에게는 달러 가치 상승이 미국주식의 원화 환산 수익률을 보완할 수 있지만, 환율 변동성이 커질 경우 반대로 환차손 위험도 확대됩니다.
투자자가 볼 핵심
- 추가 인상이 확정된 것인지 구분해야 합니다. 바 이사의 발언은 조건부 전망이며, FOMC의 최종 결정은 향후 물가와 고용 지표에 따라 달라집니다.
- 성장주의 실적 기반을 확인해야 합니다. 금리 인하 기대만으로 밸류에이션이 높아진 종목인지, 실제 매출과 현금흐름이 이를 뒷받침하는지 구분할 필요가 있습니다.
- 금융주는 금리 상승만으로 판단하기 어렵습니다. 예대마진 개선과 함께 예금비용, 대손충당금, 소비자신용 및 상업용 부동산 지표를 봐야 합니다.
- 국채 ETF는 만기를 구분해야 합니다. 추가 금리 인상 가능성이 높아질수록 장기채 ETF의 가격 민감도가 상대적으로 크게 나타날 수 있습니다.
앞으로 확인할 것
- PCE와 근원 PCE 물가의 실제 둔화 여부: 연준의 2% 목표에 가까워지는지 확인해야 합니다.
- 다음 고용보고서와 임금 상승률: 노동시장 강세가 이어지는지, 물가 압력을 낮출 만큼 둔화되는지 살펴볼 필요가 있습니다.
- 연방기금금리 선물에 반영된 추가 인상 확률: 바 이사의 발언 이후 시장 기대가 얼마나 변하는지 확인할 수 있습니다.
- 미국 2년물과 10년물 국채금리의 움직임: 단기금리와 장기금리가 같은 방향으로 움직이는지, 금리곡선 변화가 나타나는지 봐야 합니다.
- 성장주 실적과 금융주 신용지표: 기업의 매출·현금흐름, 은행의 예대마진·연체율·충당금이 금리 부담을 견디는지 확인해야 합니다.
이번 뉴스는 즉각적인 매수 또는 매도 신호라기보다, 시장이 기대했던 금리 인하 시점이 늦어질 수 있음을 보여주는 발언에 가깝습니다. 미국주식 투자자는 금리 전망과 함께 물가, 고용, 기업 실적이 실제로 어떤 방향으로 움직이는지 분리해 점검할 필요가 있습니다.
함께 볼 미국주식정보
이번 이슈와 함께
달러 강세, 연준 추가 인상 전망과 유가가 미국주식에 미치는 영향
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Reuters via MarketScreener — Fed's Barr says further rate hikes will likely be needed
- Board of Governors of the Federal Reserve System — Federal Reserve issues FOMC statement
- Board of Governors of the Federal Reserve System — September 16, 2026: FOMC Projections materials, accessible version
- Board of Governors of the Federal Reserve System — Speech by Governor Barr on the economic outlook and financial inclusion
- Federal Reserve Bank of Chicago — Housing Affordability 2026: A Community Development Summit
- Reuters via StreetInsider — Wall St falls as oil ticks up, yields rise ahead of US-China summit
- Reuters via MarketScreener — Fed builds credibility, but hawkish turn leaves investors edgy
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.