발행일: 2026.09.23 21:53 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 9월 23일
핵심 요약
- 2026년 9월 23일 장중 달러지수(DXY)는 100.79로 전일 대비 0.24% 상승하며 약 2개월 만의 최고치를 기록했습니다. 종가가 아닌 미국 동부시간 오전 5시 19분 기준 수치입니다.
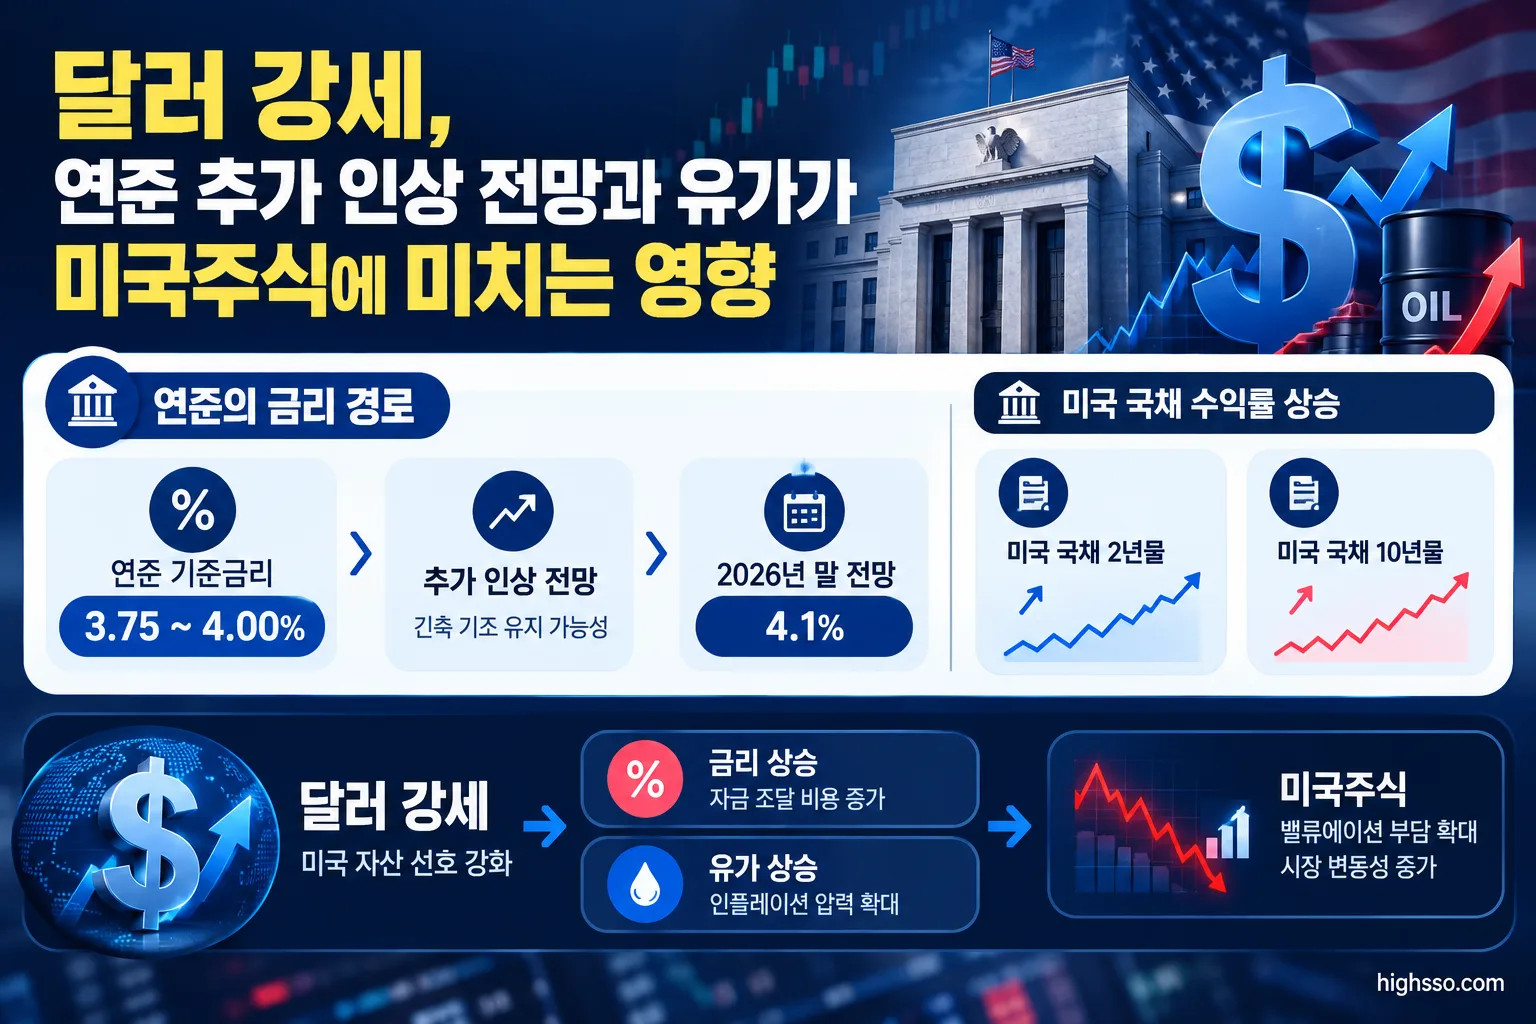
- 달러 강세의 배경에는 연방준비제도의 추가 금리 인상 가능성과 정책금리가 예상보다 오래 높은 수준에 머물 수 있다는 전망이 있습니다.
- 9월 FOMC는 기준금리를 25bp 인상해 목표범위를 3.75~4.00%로 제시했고, 2026년 말 금리 중간값은 4.1%로 전망했습니다.
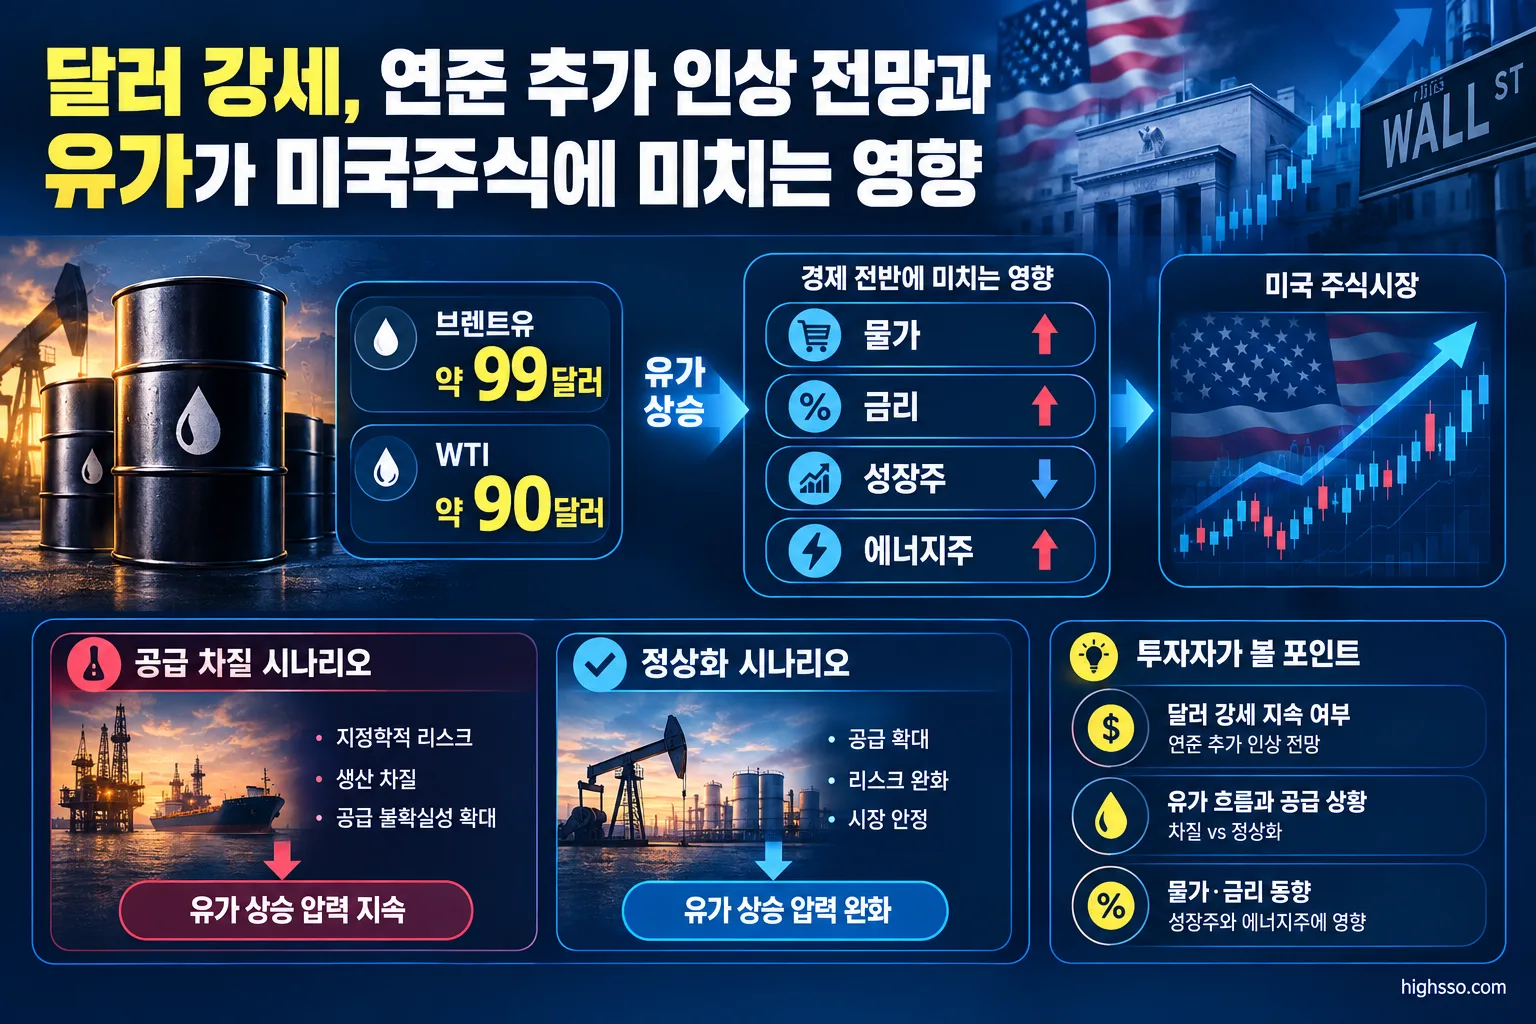
- 브렌트유 선물은 보도 시점에 따라 배럴당 약 99.0~99.62달러, WTI는 약 90.08달러였습니다. 유가가 물가와 금리에 미치는 영향이 미국주식의 추가 변수로 부상했습니다.
무슨 일이 있었나
달러지수는 9월 23일 장중 100.79까지 올라 약 2개월 만의 고점을 기록했습니다. 이번 움직임은 단순히 연준이 이미 금리를 올렸다는 사실보다, 인플레이션이 충분히 둔화하지 않을 경우 추가 긴축이 가능하다는 시장의 재평가와 관련이 있습니다.
연준은 앞서 9월 16일 연방기금금리 목표범위를 25bp 인상했습니다. FOMC 결정은 12대 0 만장일치였습니다. 연준의 경제전망에서 2026년 말 연방기금금리 중간값은 4.1%로 제시됐습니다. 현재 목표범위의 중간값이 3.875%라는 점을 고려하면 추가 25bp 인상 가능성을 시사하지만, 이는 확정된 정책 경로가 아니라 FOMC 위원들의 전망치입니다.
동시에 유가도 높은 수준을 보였습니다. 9월 23일 Reuters 보도 기준 브렌트유 선물은 배럴당 99달러를 웃돌았고, 다른 보도 시점에서는 99.62달러로 집계됐습니다. WTI 선물은 약 90.08달러 수준이었습니다. 따라서 당시 유가를 90~100달러대라고 표현할 수 있지만, 실제 수치는 벤치마크와 확인 시점에 따라 다릅니다.
핵심 숫자
| 항목 | 수치 | 기준 시점 |
|---|---|---|
| 달러지수(DXY) | 100.79, 전일 대비 0.24% 상승 | 2026년 9월 23일 장중 |
| 연방기금금리 목표범위 | 3.75~4.00% | 2026년 9월 16일 FOMC 이후 |
| FOMC 금리 결정 | 25bp 인상, 12대 0 만장일치 | 2026년 9월 16일 |
| 2026년 말 금리 중간값 | 4.1% | 9월 FOMC 전망 |
| 2027년 말 금리 중간값 | 4.1% | 9월 FOMC 전망 |
| 2028년 말 금리 중간값 | 3.9% | 9월 FOMC 전망 |
| 브렌트유 선물 | 약 99.0~99.62달러 | 2026년 9월 23일 보도 시점별 |
| WTI 선물 | 약 90.08달러 | 2026년 9월 23일 Reuters 보도 기준 |
| 2026년 8월 브렌트유 현물 평균 | 배럴당 91달러 | EIA 집계 |
| 2026년 하반기 브렌트유 평균 전망 | 약 90달러 | EIA 전망 |
| 미국 10년물 국채 수익률 | 4.26% | 2026년 9월 22일 |
| 미국 2년물 국채 수익률 | 4.04% | 2026년 9월 22일 |
왜 중요한가
연준의 추가 긴축 가능성이 달러를 지지
확인된 사실: 연준은 9월 FOMC에서 금리를 인상했고, 2026년 말 정책금리 중간값을 현재 목표범위 중간값보다 높은 4.1%로 제시했습니다. 연준은 인플레이션이 여전히 높은 수준이라고 평가했습니다.
해석: 시장은 이를 추가 25bp 인상 가능성 또는 고금리 장기화 신호로 받아들일 수 있습니다. 금리가 예상보다 오래 높은 수준에 머물면 달러 표시 자산의 상대적 매력이 높아질 수 있습니다. 다만 연준의 전망은 정책 약속이 아니므로 향후 물가와 고용 지표의 확인이 필요합니다.
유가는 물가와 금리 경로를 통해 주식시장에 연결
확인된 사실: EIA는 중동 원유 공급 차질과 재고 감소가 유가를 높은 수준에 머물게 하는 요인이라고 설명했습니다. 2026년 3분기 글로벌 원유 재고는 하루 평균 300만 배럴, 4분기는 하루 평균 170만 배럴 감소할 것으로 전망했습니다.
해석: 유가가 90~100달러대에서 장기간 유지되면 헤드라인 물가와 기대인플레이션을 자극해 연준의 금리 인하 시점을 늦출 가능성이 있습니다. 이는 장기 현금흐름의 현재가치에 민감한 성장주와 기술주에 부담으로 작용할 수 있다는 시장 논리입니다.
반대로 공급 차질이 완화돼 유가가 하락하면 인플레이션과 추가 금리 인상 우려가 줄어들 수 있습니다. 다만 유가 하락이 공급 정상화가 아니라 글로벌 수요 둔화의 결과라면 경기민감주와 기업이익 전망에는 부정적일 수 있습니다.
달러 강세는 미국 기업과 한국 투자자에게 다르게 작용
달러가 강해지면 해외 매출 비중이 높은 미국 다국적 기업은 해외 매출과 이익을 달러로 환산할 때 부담을 받을 수 있습니다. 이는 개별 기업의 해외 매출 구조와 환헤지 여부에 따라 영향이 달라집니다.
한국 투자자에게는 반대 효과도 있습니다. 미국주식의 달러 표시 주가가 변하지 않더라도 원화가 달러 대비 약세를 보이면 원화 기준 평가액이 높아질 수 있습니다. 따라서 미국주식 투자 성과를 볼 때는 주가수익률과 환율수익률을 구분해야 합니다.
관련 산업·종목
성장주와 기술주
성장주와 기술주는 미래 현금흐름을 현재 가치로 환산하는 과정에서 장기 금리의 영향을 크게 받을 수 있습니다. 달러 강세, 미국 10년물 국채금리 상승, 유가 상승이 동시에 나타나면 밸류에이션 부담이 커질 수 있다는 점을 확인할 필요가 있습니다. 이는 시장 구조에 대한 해석이며 특정 기업의 실적 변화를 의미하지는 않습니다.
에너지·탐사·정유
유가가 높은 수준을 유지하면 원유 생산과 탐사 관련 기업의 매출 및 현금흐름에 우호적인 환경이 조성될 수 있습니다. 그러나 유가 급등이 공급 차질과 경기 둔화를 함께 유발한다면 수요 감소가 에너지 기업에 부담이 될 가능성도 있습니다. 유가 수준만으로 업종 전체의 영향을 단정하기는 어렵습니다.
운송·항공·화학·소비재
연료 또는 원재료 비용 비중이 높은 업종은 유가 상승 시 마진 압박을 받을 수 있습니다. 실제 영향은 기업의 비용 구조, 가격 전가 능력, 헤지 계약에 따라 달라집니다.
투자자가 볼 핵심
- 이번 달러 강세는 연준의 추가 금리 인상이 확정됐다는 의미가 아니라, 인플레이션이 다시 강해질 경우 추가 25bp 인상이 가능하다는 전망이 반영된 결과로 구분해야 합니다.
- 유가 상승이 공급 차질 때문인지, 수요가 견조해서인지에 따라 에너지주와 경기민감주의 영향은 달라질 수 있습니다.
- 성장주 투자자는 달러지수만 보지 말고 미국 2년물과 10년물 국채금리, 유가를 함께 확인해야 합니다.
- 한국 투자자는 달러 표시 수익률과 원화 기준 수익률을 나눠 봐야 합니다. 달러 강세가 수익률을 보완할 수 있지만, 이후 달러 약세가 나타나면 환율 효과가 되돌려질 수 있습니다.
앞으로 확인할 것
- 미국 CPI와 PCE 물가 지표에서 인플레이션 둔화가 이어지는지
- 고용지표와 연준 인사 발언이 추가 금리 인상 가능성을 강화하는지
- 미국 2년물·10년물 국채 수익률과 달러지수가 함께 상승하는지
- 브렌트유가 배럴당 100달러 부근에 안착하는지, 공급 차질이 완화되는지
- 호르무즈 해협을 통한 원유 수송과 중동 원유 공급이 정상화되는지
- EIA 전망처럼 공급 흐름 정상화 이후 2027년 유가가 하락하는지
현재 확인된 자료만으로는 달러 강세의 지속 여부를 단정하기 어렵습니다. 연준의 금리 경로와 유가 흐름이 실제 물가 지표에 어떻게 반영되는지가 미국주식의 다음 방향을 판단할 핵심 변수가 될 전망입니다.
함께 볼 미국주식정보
이번 이슈와 함께 연준 기준금리 25bp 인상…목표범위 3.75~4.00%, 추가 긴축 가능성 도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Reuters via MarketScreener — Dollar at 2-month highs as Fed outlook 'dominant'
- Reuters via MarketScreener — Dollar holds near 2-month high as markets weigh rate hikes, Iran diplomacy
- Reuters via MarketScreener — Oil holds near two-week lows while diesel cracks hit record peak
- Board of Governors of the Federal Reserve System — Federal Reserve issues FOMC statement
- Board of Governors of the Federal Reserve System — September 16, 2026: FOMC Projections materials
- U.S. Energy Information Administration — Short-Term Energy Outlook: Global oil markets
- U.S. Department of the Treasury — Daily Treasury Par Yield Curve Rates
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.