발행일: 2026.09.16 09:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
무슨 일이 있었나
James Hardie 투자자의 날이 2026년 9월 15일 뉴욕에서 개최됐습니다. 이번 행사는 2025년 7월 1일 완료한 The AZEK Company 인수 이후 처음 열린 투자자의 날로, 회사의 중장기 성장 전략과 재무 목표가 핵심 의제로 다뤄졌습니다.
James Hardie는 시장 성장률을 웃도는 유기적 성장, 경쟁우위 강화, 이익과 현금흐름의 복리 성장, 부채 축소를 장기 가치 창출의 주요 축으로 제시했습니다.
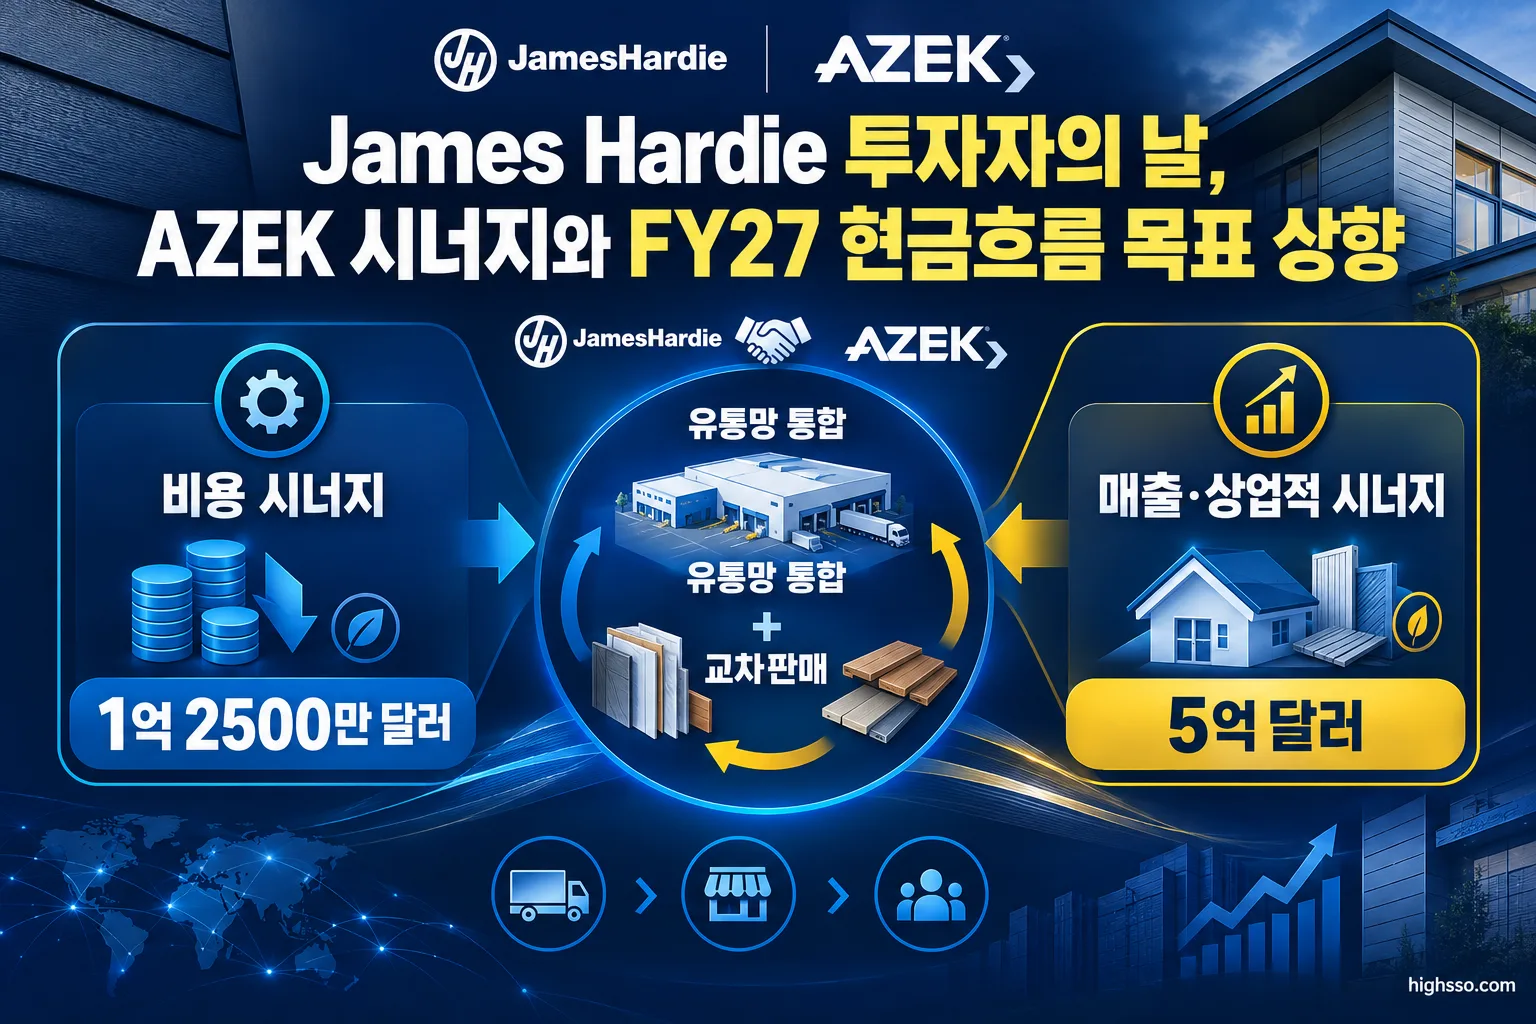
회사는 특히 AZEK 인수와 관련한 비용 시너지 목표를 기존 계획보다 약 1년 앞서 달성할 가능성을 언급했습니다. 다만 매출 시너지와 잉여현금흐름 개선은 실제 통합 성과와 영업 실행을 통해 추가로 검증해야 합니다.
핵심 숫자
| 항목 | 회사가 제시한 내용 |
|---|---|
| 투자자의 날 개최일 | 2026년 9월 15일 |
| 장기 유기적 성장 목표 | 시장 성장률 대비 연간 4~7%포인트 상회 |
| 소재 전환 기회 | 약 230억달러 |
| AZEK 연간 비용 시너지 목표 | 1억2500만달러 |
| AZEK 연간 매출·상업적 시너지 목표 | 거래 종결 후 5년 이내 5억달러 |
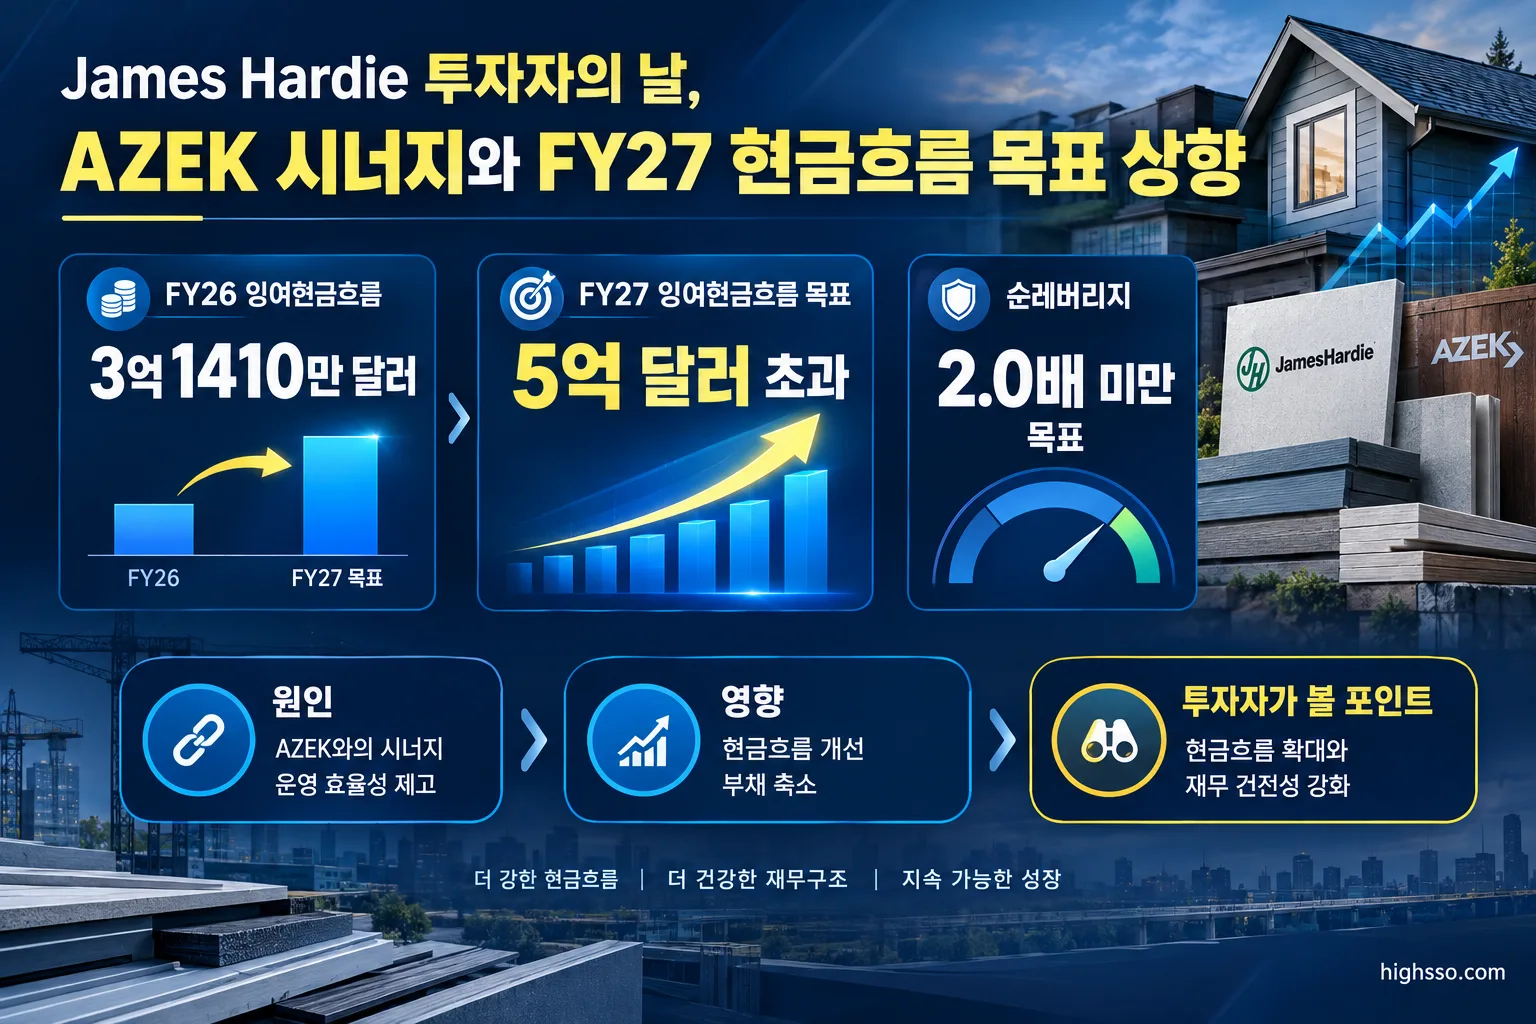
| FY26 실제 잉여현금흐름 | 3억1410만달러 |
| 기존 FY27 잉여현금흐름 목표 | 5억달러 초과 |
| 순레버리지 목표 | 2028 회계연도 2분기까지 2.0배 미만 |
| 투자자의 날 전 FY27 매출 전망 | 55억6000만~57억2000만달러 |
| 투자자의 날 전 FY27 2분기 매출 전망 | 14억9000만~15억8000만달러 |
FY27 잉여현금흐름 목표는 투자자의 날에서 상향됐지만, 회사가 공개한 보도자료에는 상향 후 구체적인 금액이 명시되지 않았습니다. 따라서 새로운 목표액을 특정 숫자로 단정해서는 안 됩니다.
또한 FY27 전망은 유럽 사업의 예상 매각을 전제로 유럽 사업 기여분을 제외해 조정됐습니다. 기존 연결 기준 실적과 비교할 때 사업 범위가 다를 수 있다는 점을 고려해야 합니다.
왜 중요한가
이번 발표의 핵심은 단순히 AZEK의 매출이 연결 재무제표에 편입된다는 데 있지 않습니다. 회사는 인수 이후 비용 구조를 개선하고, 기존 유통망과 영업력을 활용해 AZEK 제품의 추가 판매를 확대하는 전략을 제시했습니다.
비용 시너지 목표는 연간 1억2500만달러입니다. 회사는 이 목표를 거래 종결 후 3년 이내 달성한다는 기존 계획보다 약 1년 앞당길 수 있을 것으로 예상했습니다. 비용 절감은 매출 시너지보다 상대적으로 빠르게 손익과 현금흐름에 반영될 수 있는 항목입니다.
반면 매출·상업적 시너지는 거래 종결 후 5년 이내 연간 5억달러가 목표입니다. 이 목표를 달성하려면 유통망 통합, 딜러와 소매점의 제품 채택, 주택업체와의 판매 확대 등 영업 실행이 필요합니다. 따라서 비용 시너지보다 검증 기간이 길고 실행 위험도 높다고 볼 수 있습니다.
회사는 이번 성장 알고리즘이 미국 주택시장 회복을 전제로 하지 않는다고 설명했습니다. 소재 전환, 유통망 확대, 제품 믹스 개선, 가격 및 시장점유율 확대, AZEK 제품의 교차판매를 통해 성장하겠다는 의미입니다.
다만 이는 회사의 전략적 설명입니다. 실제 실적은 주택 착공과 리모델링 수요, 건축자재 유통재고, 모기지금리, 주택 구매 가능성 등 외부 변수의 영향을 받을 수 있습니다.
기업 및 섹터 영향
AZEK 통합 효과와 유기적 성장은 구분해야
AZEK 인수는 연결 매출과 EBITDA를 확대하는 효과를 가져옵니다. 그러나 인수 기업이 연결된 데 따른 보고 매출 증가와 기존 James Hardie 사업의 실질적인 유기적 성장은 서로 다른 개념입니다.
회사가 제시한 연간 4~7%포인트의 시장 초과 성장 목표는 단순한 인수 편입 효과가 아니라 시장 대비 유기적 성장과 자체적인 사업 개선을 포함한 장기 목표로 설명됐습니다.
한국 투자자는 향후 실적에서 다음 항목을 구분해 볼 필요가 있습니다.
- 기존 사업의 유기적 매출 성장
- 북미 섬유시멘트 판매 물량
- Siding & Trim 부문의 제품 및 가격 효과
- Deck·Rail·Accessories 부문의 판매와 재고 정상화
- AZEK 통합에 따른 연결 매출 증가
- AZEK 제품의 James Hardie 유통망 내 교차판매
건축자재 업종의 수요 회복보다 실행력이 중요
회사는 주택시장 회복을 실적 가정에 포함하지 않았다고 밝혔습니다. 이에 따라 이번 투자자의 날 발표에서 시장이 확인해야 할 부분은 단기 주택경기 반등보다 인수 시너지가 실제 영업이익과 현금흐름으로 전환되는지 여부입니다.
FY27 잉여현금흐름 개선의 배경으로는 조정 EBITDA 개선, 인수·통합 관련 일회성 비용 감소, 자본지출 및 운전자본 관리 개선이 제시됐습니다. 그러나 실제 현금흐름은 원재료비와 운송비, 이자비용, 재고 수준, 주택 수요에도 영향을 받을 수 있습니다.
시장 영향
이번 발표는 매출 전망을 크게 높이는 내용이라기보다 비용 시너지 조기 달성과 현금흐름 개선에 초점을 맞췄습니다. 따라서 시장의 평가는 향후 분기 실적에서 비용 절감과 현금 창출이 실제로 나타나는지에 따라 달라질 가능성이 있습니다.
특히 회사가 FY27 잉여현금흐름 목표를 상향했다고 밝혔지만 정확한 새 금액은 공개하지 않았습니다. 투자자는 이를 긍정적인 방향성으로 해석할 수 있지만, 구체적인 목표액과 실제 달성 여부는 후속 공시와 실적 발표에서 확인해야 합니다.
순레버리지 목표도 중요한 평가 요소입니다. 회사는 2028 회계연도 2분기까지 순레버리지를 2.0배 미만으로 낮추겠다는 계획을 재확인했습니다. AZEK 인수로 높아진 부채 부담을 잉여현금흐름과 사업 매각대금으로 얼마나 빠르게 낮추는지가 재무 안정성과 기업가치 평가에 영향을 줄 수 있습니다.
유럽 사업 매각이 완료될 경우 매각대금의 사용처도 중요합니다. 부채 상환, 자본지출, 자사주 매입 등 자본배분 우선순위에 따라 투자자들이 평가하는 재무 개선 속도가 달라질 수 있습니다. 다만 제공된 자료만으로 매각 완료 시점이나 매각대금 규모는 확인되지 않습니다.
한국 투자자가 볼 포인트
1. 비용 시너지가 실제 마진으로 이어지는지
회사는 연간 1억2500만달러의 비용 시너지 목표를 기존 계획보다 약 1년 앞서 달성할 것으로 예상했습니다. 향후에는 실제 비용 절감액, 조정 EBITDA 마진, 영업현금흐름이 이 계획과 일치하는지 확인해야 합니다.
2. FY27 잉여현금흐름의 정확한 목표와 달성률
FY26 실제 잉여현금흐름은 3억1410만달러였고, 기존 FY27 목표는 5억달러 초과였습니다. 투자자의 날에서 목표가 상향됐지만 상향된 구체적인 금액은 공개되지 않았습니다.
따라서 확인되지 않은 새 목표액을 임의로 추정하기보다, 향후 회사가 공개하는 분기별 잉여현금흐름과 영업현금흐름을 기준으로 달성률을 점검하는 것이 적절합니다.
3. AZEK 매출 시너지의 질
연간 5억달러의 상업적·매출 시너지는 단순한 회계상 매출 합산이 아닙니다. James Hardie의 유통망과 영업력을 활용해 TimberTech·AZEK 제품을 추가 판매하는 것이 핵심입니다.
제공된 자료에 언급된 Boise Cascade와의 전국 유통 파트너십 확대는 이러한 상업적 시너지의 실행 사례로 볼 수 있습니다. 다만 단일 사례만으로 전체 시너지 목표 달성을 판단해서는 안 됩니다.
4. 순레버리지와 자본배분
순레버리지를 2028 회계연도 2분기까지 2.0배 미만으로 낮추겠다는 목표는 AZEK 인수 이후 재무 부담을 관리하는 핵심 지표입니다. 유럽 사업 매각대금, 잉여현금흐름, 자본지출, 자사주 매입 정책이 어떤 순서로 배분되는지 확인해야 합니다.
5. NYSE와 ASX 거래 차이
James Hardie의 NYSE 티커는 JHX이며 ASX에도 상장돼 있습니다. 미국주식 투자자는 NYSE 가격뿐 아니라 원·달러 환율도 함께 고려해야 합니다. ASX 거래 가격과의 차이는 거래시간과 환율의 영향을 받을 수 있습니다.
6. 조정 지표와 GAAP 지표를 함께 확인
조정 EBITDA와 조정 잉여현금흐름은 비GAAP 지표입니다. 회사가 제시한 조정 수치만 보기보다 GAAP 영업이익, 순이익, 영업현금흐름, 순부채를 함께 확인해야 인수 효과와 실제 재무 상태를 보다 균형 있게 판단할 수 있습니다.
정리
James Hardie 투자자의 날에서 회사는 AZEK 인수 이후의 성장 전략과 재무 목표를 구체화했습니다. 핵심 내용은 시장 성장률을 연간 4~7%포인트 웃도는 유기적 성장 목표, 연간 1억2500만달러 비용 시너지의 조기 달성 전망, 5년 이내 연간 5억달러 매출 시너지 목표입니다.
FY27 잉여현금흐름 목표도 상향됐지만, 상향 후 구체적인 금액은 공개되지 않았습니다. 따라서 향후 투자 판단에서는 목표 자체보다 실제 비용 절감, 조정 EBITDA 마진, 영업현금흐름, 순부채와 순레버리지의 개선 여부를 확인할 필요가 있습니다.
또한 AZEK 인수에 따른 연결 매출 증가와 기존 James Hardie 사업의 유기적 성장을 구분해야 합니다. 이번 발표가 중장기 전략의 방향성을 제시했다면, 향후 분기 실적은 그 전략이 실제 손익과 현금흐름으로 전환되고 있는지를 보여주는 검증 단계가 될 것입니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Business Wire / James Hardie Industries — James Hardie Hosts 2026 Investor Day, Outlines Path to Long-term Value Creation
- James Hardie Investor Relations — James Hardie 2026 Investor Day
- James Hardie Investor Relations — James Hardie Reports First Quarter FY27 Results; Raises FY27 Outlook
- U.S. Securities and Exchange Commission — James Hardie Reports Fourth Quarter FY26 and Full-Year FY26 Results; Provides FY27 Outlook
- U.S. Securities and Exchange Commission — James Hardie 2026 Form 10-K / Annual Report
- Finimize — James Hardie Lifted Its Free Cash Flow Target For Fiscal 2027
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.