발행일: 2026.09.16 06:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
무슨 일이 있었나
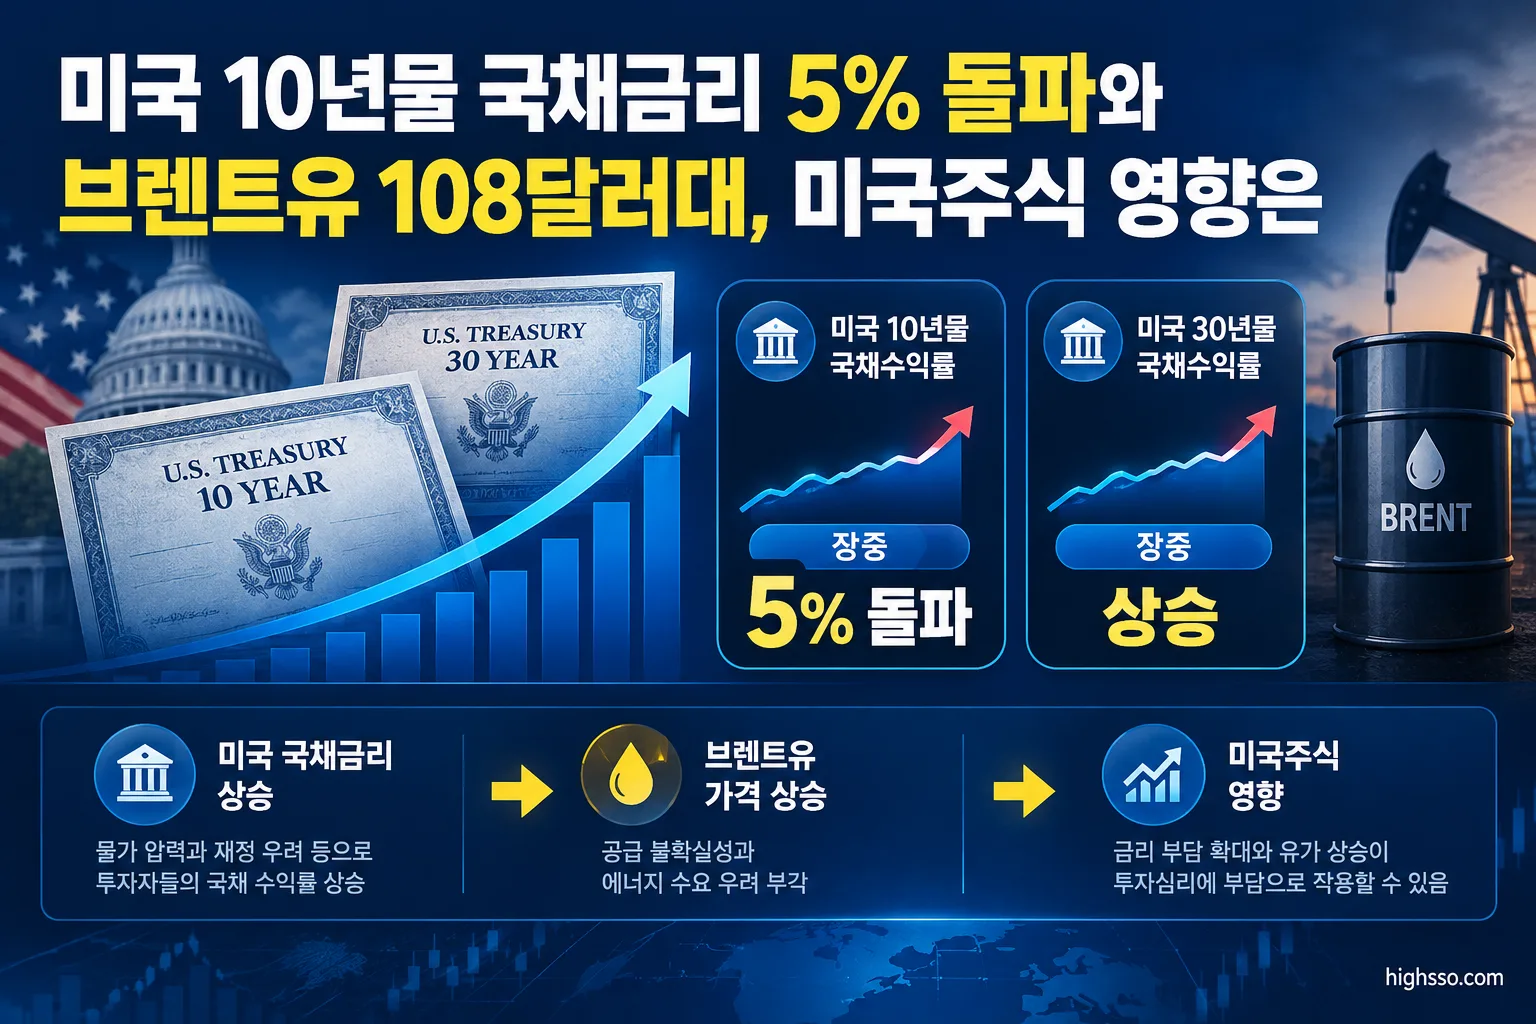
미국 10년물 국채금리가 2026년 9월 15일 장중 5.041%까지 상승했습니다. 이는 2007년 7월 19일 이후 가장 높은 장중 수준으로 보도됐습니다. 이후 수익률은 약 5.008%로 상승 폭을 일부 반납했습니다.
다만 5.041%는 공식 일일 종가가 아니라 장중 고점입니다. 미국 재무부 공식 자료에서 확인되는 2026년 9월 14일 10년물 수익률은 4.97%입니다. 따라서 이번 움직임은 ‘10년물 금리가 장중 5%를 넘어섰다’고 표현하는 것이 정확합니다.
장기물 전반에도 매도 압력이 나타났습니다. 미국 30년물 국채수익률은 같은 날 장중 5.401%까지 상승해 2007년 6월 13일 이후 최고 수준을 기록했습니다.
국제유가도 함께 올랐습니다. 브렌트유 선물은 주요 거래 시점에서 배럴당 108.06~108.20달러 수준까지 상승했고, 전일 대비 2% 이상 오른 것으로 보도됐습니다. WTI는 기사별 측정 시점에 따라 배럴당 약 103~105달러대에서 거래됐습니다.
유가 상승 배경으로는 사우디아라비아 에너지 인프라와 East-West 송유관 차질, 중동 해상운송 및 선박 공격, 이란과 걸프 국가 간 협상 지연 등이 거론됐습니다. 다만 공급 차질의 최종 규모와 지속 기간은 아직 확정되지 않았습니다.
핵심 숫자
| 항목 | 확인된 수치 및 의미 |
|---|---|
| 미국 10년물 국채수익률 | 장중 최고 5.041% |
| 10년물 이후 수익률 | 약 5.008% |
| 직전 공식 일일 수익률 | 2026년 9월 14일 4.97% |
| 미국 30년물 국채수익률 | 장중 최고 5.401% |
| 브렌트유 | 배럴당 108.06~108.20달러 |
| WTI | 기사별 약 103~105달러대 |
| 미국 8월 CPI | 전월 대비 0.4%, 전년 대비 3.4% |
| 미국 8월 근원 CPI | 전년 대비 2.4% |
| 미국 8월 에너지 CPI | 전년 대비 16.3% |
| 미국 8월 휘발유 CPI | 전년 대비 27.4% |
| 미국 8월 PPI 최종수요 | 전월 대비 0.4%, 전년 대비 5.4% |
| 9월 16일 금리 인상 시장 반영 확률 | 약 92.7% |
9월 16일 금리 인상 확률 92.7%는 실제 정책 결정이 아닙니다. 2026년 9월 15일 당시 CME FedWatch 시장 가격에 반영된 기대치이며, 연방공개시장위원회(FOMC)의 공식 결정과 구분해야 합니다.
왜 중요한가
미국 10년물 국채금리는 연방준비제도의 단기 정책금리뿐 아니라 인플레이션 기대, 실질금리, 재정 및 국채 공급, 장기 성장 전망, 기간 프리미엄 등의 영향을 함께 받습니다. 따라서 이번 상승을 FOMC 회의 전망 하나만으로 설명하기는 어렵습니다.
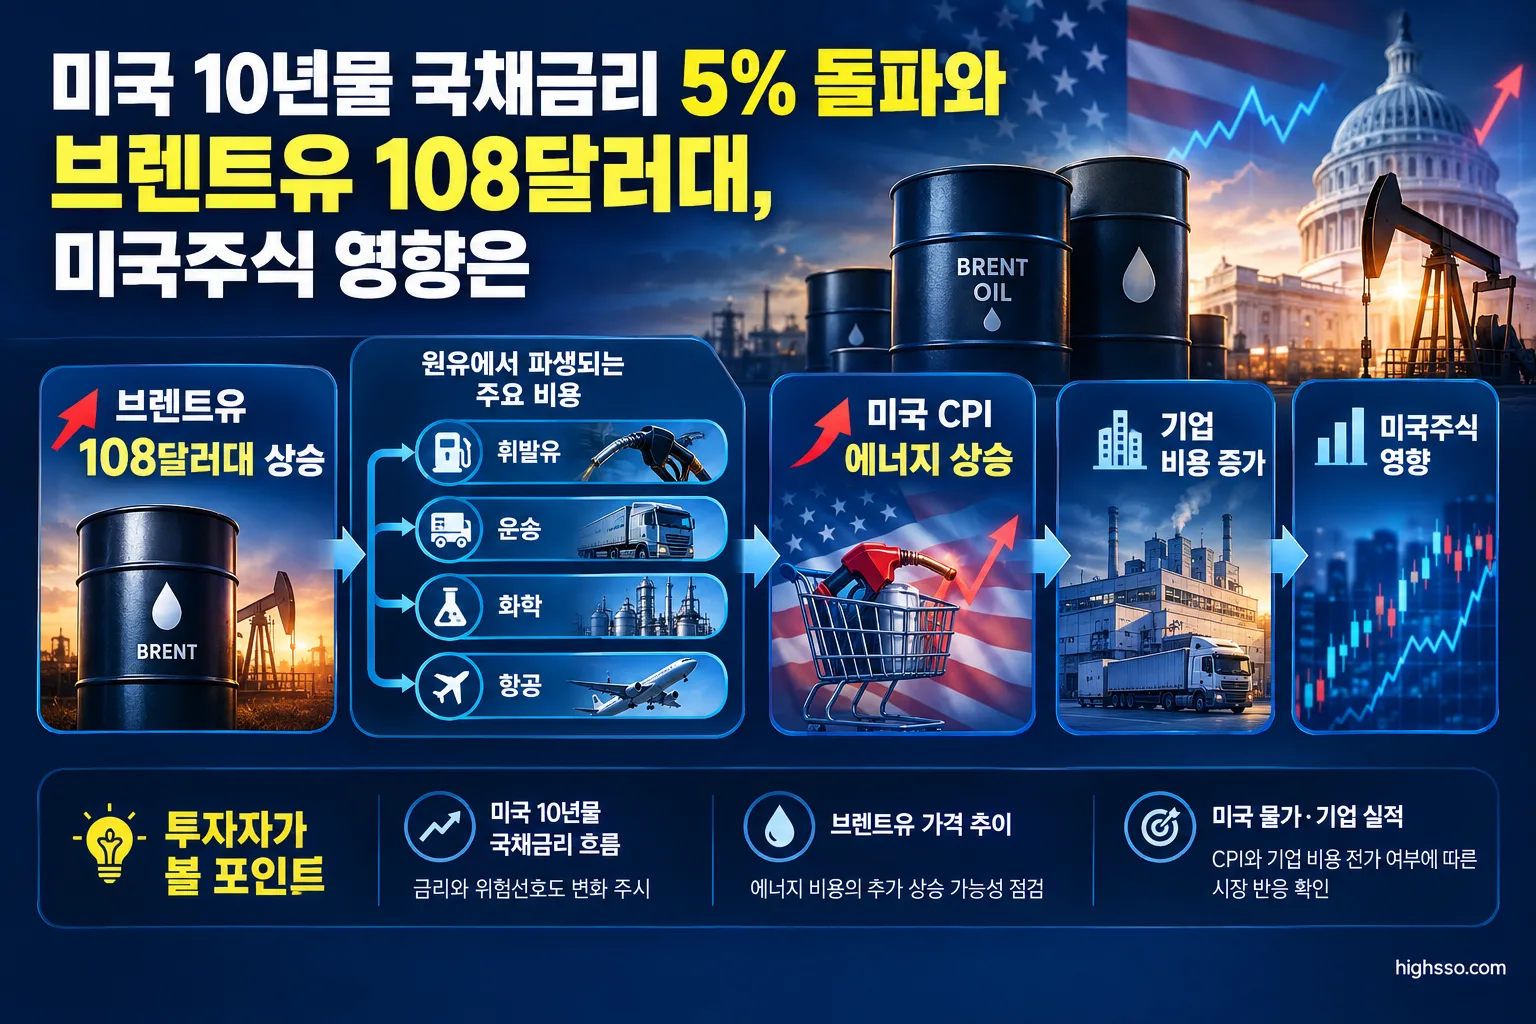
이번 상황에서 시장이 주목하는 연결고리는 고유가와 인플레이션, 그리고 장기금리입니다. 브렌트유가 108달러대로 오르면 휘발유와 운송비, 화학 원료비, 제조비용 등에 영향을 줄 수 있습니다. 이미 미국 8월 CPI에서 에너지 물가는 전년 대비 16.3%, 휘발유 가격은 27.4% 상승했습니다.
생산자물가에서도 비용 압력이 확인됐습니다. 미국 8월 PPI 최종수요는 전년 대비 5.4% 상승했고, 최종수요 에너지는 전월 대비 4.2% 올랐습니다. 디젤 연료 가격은 24.1% 상승했습니다.
시장의 해석은 고유가가 인플레이션 기대를 높이고, 연준의 금리 인하 지연 또는 추가 긴축 가능성을 키워 장기 국채수익률을 밀어 올릴 수 있다는 것입니다. 다만 유가 상승이 10년물 금리 상승의 유일한 원인이라고 단정할 수는 없습니다.
기업 및 섹터 영향
성장주와 고평가 기술주
미국 10년물 국채금리가 상승하면 미래 현금흐름을 현재 가치로 환산할 때 적용되는 할인율 부담이 커질 수 있습니다. 특히 현재 수익보다 먼 미래의 성장 기대와 높은 밸류에이션에 의존하는 성장주·기술주는 상대적으로 금리 변화에 민감할 수 있습니다.
이는 개별 기업의 실적이 악화됐다는 의미와는 다릅니다. 같은 금리 환경에서도 매출 성장률, 현금흐름, 부채 구조, 밸류에이션에 따라 영향은 달라질 수 있습니다.
에너지 기업
브렌트유와 WTI가 높은 수준을 유지하면 탐사·생산 기업과 일부 에너지 기업의 매출 및 현금흐름에 긍정적으로 작용할 가능성이 있습니다. 그러나 실제 실적은 생산량, 정제마진, 헤지 비중, 비용 구조, 정부의 가격 규제와 지정학적 상황에 따라 달라질 수 있습니다.
항공·운송·화학·소비재
항공과 운송업은 연료비 부담이 커질 수 있고, 화학업종은 원료비 상승의 영향을 받을 수 있습니다. 소비재 기업도 물류비와 원가 상승을 가격에 얼마나 전가할 수 있는지가 중요해집니다.
유틸리티 및 부채 부담이 큰 기업
장기금리 상승은 차입 비용과 자금 조달 여건에 부담이 될 수 있습니다. 특히 금리 민감도가 높은 유틸리티나 부채 비중이 큰 기업은 금리 상승이 비용과 밸류에이션에 동시에 영향을 줄 가능성이 있습니다.
시장 영향
이번 움직임의 핵심은 장기금리 5% 상회와 브렌트유 100달러대 지속이 동시에 나타났다는 점입니다. 두 변수는 서로 다른 경로로 미국 주식시장에 영향을 줄 수 있습니다.
- 국채금리 상승: 성장주와 고평가 자산의 할인율 부담 확대 가능성
- 유가 상승: 에너지 기업에는 긍정적일 수 있지만 운송·제조·소비 기업에는 비용 부담
- 인플레이션 압력: 연준의 금리 인하 기대를 약화시키거나 긴축 우려를 키울 가능성
- 위험회피 심리: 달러 강세와 함께 글로벌 주식시장 변동성을 높일 가능성
고유가와 고금리가 동시에 이어지면 인플레이션은 높고 성장률은 둔화되는 스태그플레이션형 위험이 커질 수 있습니다. 다만 현재 자료만으로 미국 경제가 스태그플레이션에 진입했다고 판단할 수는 없습니다. 공급 차질이 얼마나 오래 지속되는지, 고유가가 수요 둔화로 이어지는지를 추가로 확인해야 합니다.
한국 투자자가 볼 포인트
1. 5.041%는 공식 종가가 아니다
‘미국 10년물 국채금리 5.04%’라는 숫자를 볼 때 장중 고점인지 공식 일일 수익률인지 구분해야 합니다. 9월 15일의 5.041%는 장중 고점이며, 직전 공식 일일 수익률은 9월 14일 4.97%였습니다.
2. 미국 성장주와 기술주의 금리 민감도를 확인해야 한다
장기금리가 높은 수준에 머물면 미래 이익에 대한 기대가 큰 종목일수록 밸류에이션 부담이 커질 수 있습니다. 투자자는 단순히 업종명만 보기보다 실제 현금흐름, 부채 구조, 이익 발생 시점과 가격 수준을 함께 살펴볼 필요가 있습니다.
3. 에너지주도 일괄적인 수혜로 보기는 어렵다
유가 상승은 에너지 기업에 긍정적인 요인이 될 수 있지만, 생산량과 헤지 비중, 정제마진, 비용 구조에 따라 기업별 결과가 달라질 수 있습니다. 국제유가 상승이 모든 에너지 관련 기업의 실적 개선을 보장하는 것은 아닙니다.
4. 원화 투자자는 달러와 환율을 함께 봐야 한다
미국 금리 상승과 위험회피 심리는 달러 강세로 이어질 가능성이 있습니다. 달러 강세는 미국 주식의 원화 환산 수익률을 보완할 수 있지만, 주가 하락과 환율 상승이 동시에 나타나면 원화 기준 변동성이 커질 수 있습니다.
5. 한국 기업에는 업종별 영향이 엇갈릴 수 있다
국제유가 상승은 수입물가와 무역수지, 원화 가치에 영향을 줄 수 있습니다. 정유·조선·방산·에너지 관련 업종과 항공·운송·화학·내수 소비 업종 사이의 차별화가 커질 가능성이 있습니다. 이는 업종 전반의 일반적인 영향 방향이며 개별 기업의 실적을 보장하지 않습니다.
6. 다음에 확인할 지표
앞으로는 다음 변수를 중심으로 흐름을 확인할 필요가 있습니다.
- 9월 16일 FOMC 정책 결정과 점도표
- 연준의 인플레이션 평가
- 브렌트유의 100달러 이상 지속 여부
- 미국 9월 CPI
- 미국 국채 입찰 수요
- 10년물 실질금리와 기대인플레이션
정리
미국 10년물 국채금리는 2026년 9월 15일 장중 5.041%까지 상승했고, 브렌트유는 거래 중 108달러대를 기록했습니다. 여기에 미국 8월 CPI와 PPI에서도 에너지 및 생산비용 상승이 확인되면서 금리와 유가가 동시에 시장의 주요 변수로 부상했습니다.
다만 10년물 5.041%는 공식 종가가 아닌 장중 고점이며, FOMC 금리 인상 확률 92.7% 역시 당시 시장 가격에 반영된 기대치입니다. 숫자의 성격을 구분해 해석해야 합니다.
미국주식 투자자에게는 성장주와 고평가 기술주의 할인율 부담, 에너지 기업의 수혜 가능성, 항공·운송·화학·소비재의 비용 압력이 핵심입니다. 앞으로는 유가 상승과 장기금리 상승이 일시적인 반응인지, 공급 차질과 인플레이션 압력이 장기화되는지를 확인하는 것이 중요합니다.
함께 볼 미국주식정보
이번 이슈와 함께 미국 10년물 국채금리 5% 일시 돌파…유가 급등에 성장주 이중 부담 도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Department of the Treasury — Daily Treasury Par Yield Curve Rates — September 2026
- Reuters — TREASURIES-10-year note hits 19-year high with Fed decision eyed
- Reuters — Rupee drops with stocks, bonds as oil, inflation and Fed worries mount
- Reuters — Wall St futures slip as rising oil, Treasury yields compound AI anxiety
- Reuters — Oil prices climb over 2% after strikes on Saudi pipeline and ships in Middle East
- Federal Reserve Board — Meeting calendars and information — 2026 FOMC Meetings
- U.S. Bureau of Labor Statistics — Consumer Price Index — August 2026
- U.S. Bureau of Labor Statistics — Producer Price Indexes — August 2026
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.