발행일: 2026.09.20 06:22 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
무슨 일이 있었나
코스트코는 2026 회계연도 4분기 실적 발표와 컨퍼런스콜 일정을 2026년 9월 24일로 확정했습니다. 다만 코스트코 Investor Relations 페이지에는 정확한 공개 시각이 명시되지 않았습니다. 외부 실적 캘린더는 미국 동부시간 장 마감 후 발표를 예상하고 있으며, 만약 오후 5시 발표라면 한국시간으로는 2026년 9월 25일 오전 6시 전후가 됩니다.
이번 코스트코 실적 발표에서 주목할 점은 이미 공개된 판매 지표와 아직 발표되지 않은 손익 지표를 구분하는 것입니다. 코스트코는 2026년 9월 2일 8월 판매 자료를 통해 4분기 순매출과 동일점포 매출을 공개했지만, 순이익과 주당순이익(EPS), 공식 회원 갱신률, 상품 매출총이익률은 아직 발표하지 않았습니다.
2026 회계연도는 2026년 8월 30일 종료된 52주 회계연도이며, 4분기는 전년과 마찬가지로 16주로 구성됩니다.
핵심 숫자
| 항목 | 수치 |
|---|---|
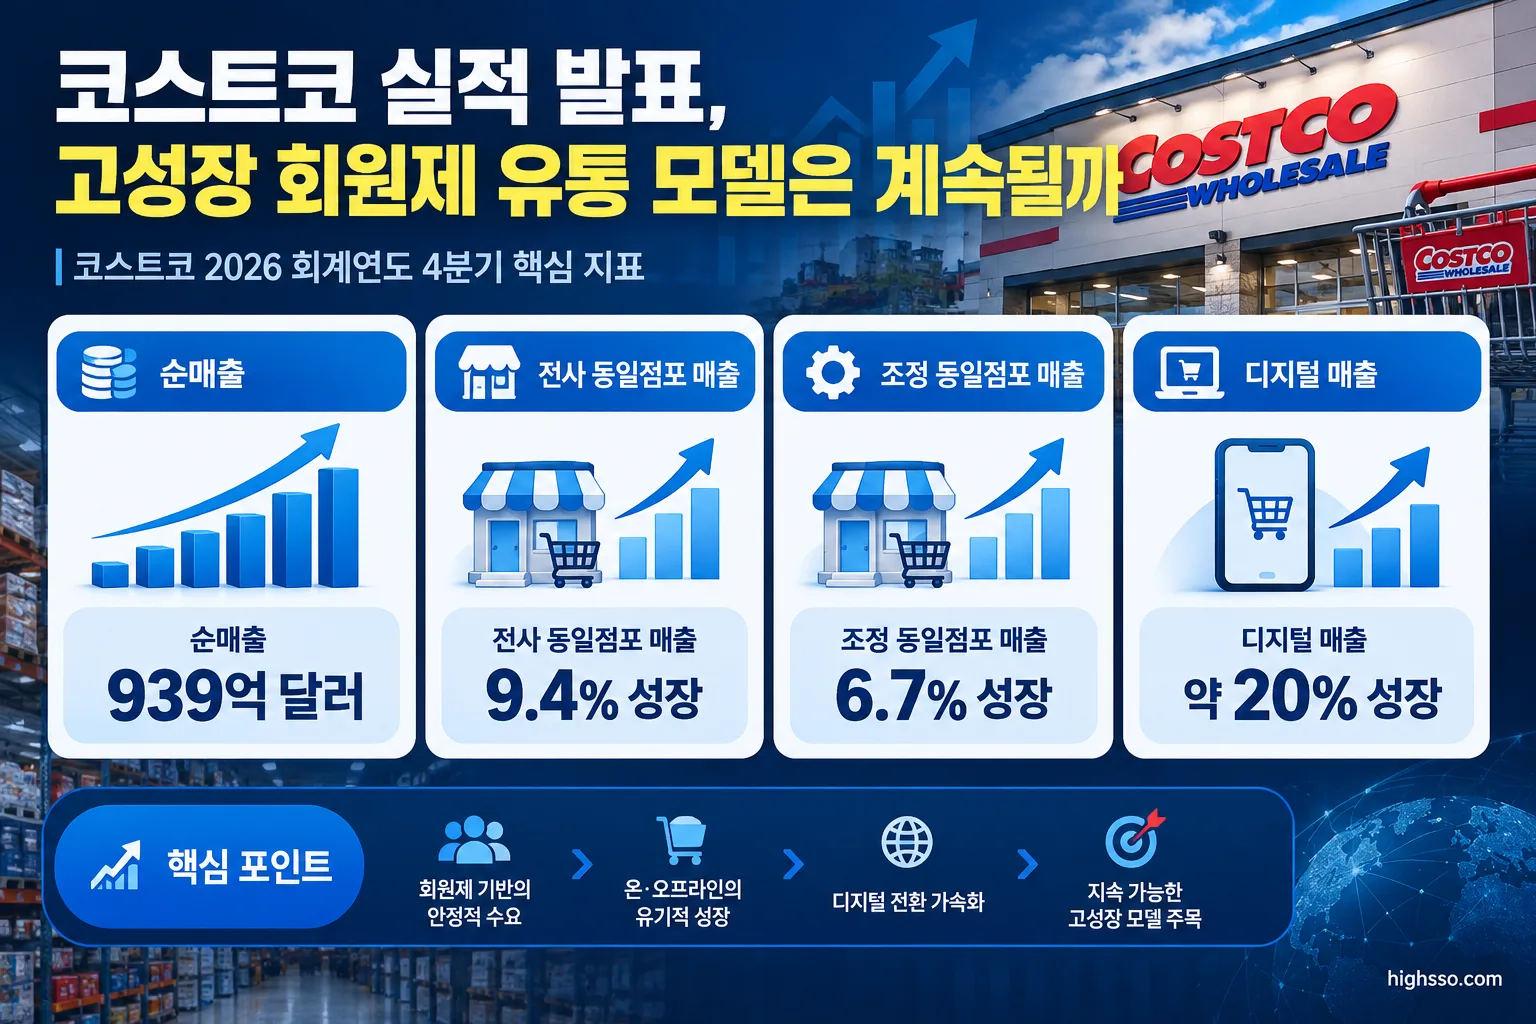
| 4분기 순매출 | 939억 달러, 전년 대비 11.3% 증가 |
| 4분기 전사 동일점포 매출 | 9.4% 증가 |
| 4분기 미국 동일점포 매출 | 10.7% 증가 |
| 환율·휘발유 가격 제외 전사 동일점포 매출 | 6.7% 증가 |
| 환율·휘발유 가격 제외 미국 동일점포 매출 | 7.2% 증가 |
| 4분기 Digitally-Enabled 매출 | 19.5% 증가 |
| 2026 회계연도 전체 순매출 | 2,973억 달러, 전년 대비 10.2% 증가 |
| 2026 회계연도 전체 동일점포 매출 | 8.4% 증가 |
| 2026 회계연도 전체 Digitally-Enabled 매출 | 20.9% 증가 |
| 2026년 3분기 말 유료 회원 수 | 8,290만 명 |
| 2026년 3분기 말 총 카드 보유자 | 1억 4,850만 명 |
| 미국·캐나다 회원 갱신률 | 92.2% |
| 전 세계 회원 갱신률 | 89.7% |
4분기 순매출 939억 달러는 전년 동기 844억 달러보다 11.3% 증가한 수치입니다. 표면적인 성장률만 보면 강한 결과지만, 동일점포 매출은 휘발유 가격과 환율의 영향을 받습니다. 이를 제외하면 전사 성장률은 9.4%에서 6.7%로 낮아집니다.
따라서 실제 소비 흐름을 판단할 때는 명목 동일점포 매출보다 조정 동일점포 매출을 함께 확인해야 합니다. 디지털 매출은 조정 기준으로도 19.8% 증가해 온라인 사업의 성장세가 이어졌습니다.
시장 컨센서스 참고치는 주당순이익 6.53달러, 매출 948.6억 달러 수준입니다. 이는 코스트코가 제시한 공식 전망이 아니라 외부 시장 예상치입니다. 이미 회사가 939억 달러의 순매출을 공개한 만큼, 정식 발표에서는 EPS와 마진이 시장의 주요 관심사가 될 가능성이 큽니다.
왜 중요한가
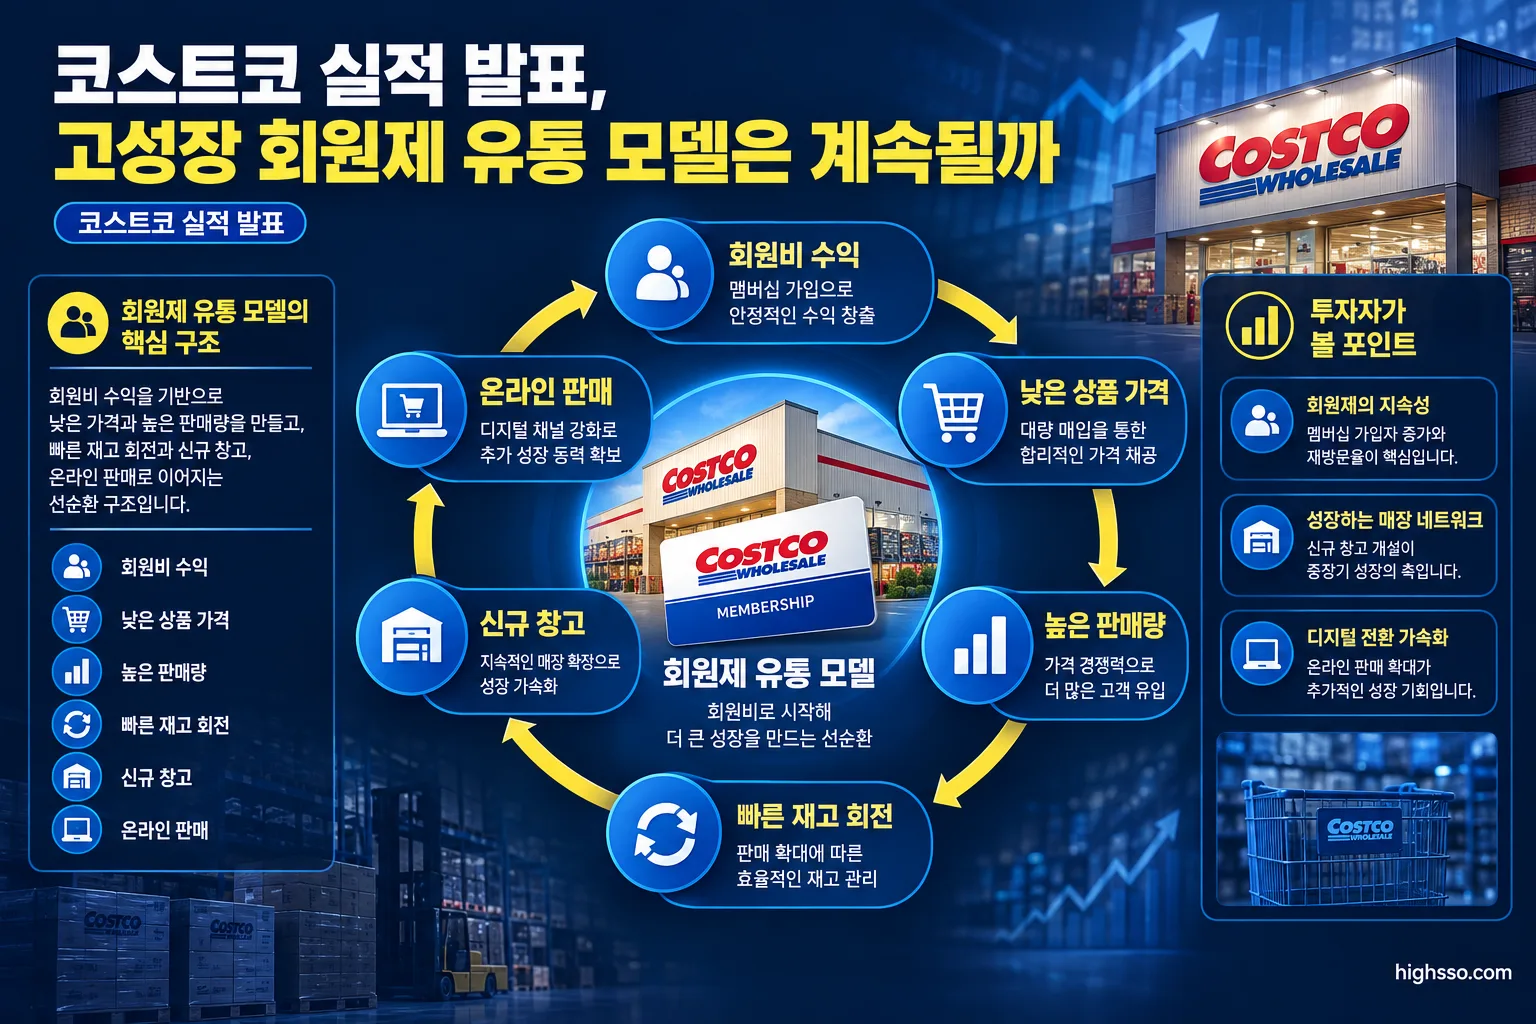
코스트코의 회원제 모델은 일반 소매업체와 다른 수익 구조를 갖습니다. 상품을 낮은 가격에 판매해 고객 방문과 판매량을 늘리고, 회원비와 규모의 경제, 빠른 재고 회전을 통해 수익성을 확보하는 방식입니다.
이 구조에서는 상품 매출이 늘어나는 것만으로 충분하지 않습니다. 다음 네 가지 지표가 함께 개선되는지가 중요합니다.
- 회원 수와 카드 보유자 증가
- 높은 회원 갱신률 유지
- Executive 회원 전환 및 업그레이드
- 신규 창고와 디지털 판매의 생산성
2026년 3분기 말 유료 회원 수는 8,290만 명으로 전년 동기 7,960만 명보다 증가했습니다. 총 카드 보유자도 1억 4,850만 명으로 전년 동기 1억 4,280만 명보다 늘었습니다.
회원비 수익 역시 증가했습니다. 2026년 3분기 회원비 수익은 13억 7,300만 달러로 전년 동기보다 11% 늘었고, 36주 누적 회원비 수익은 40억 5,700만 달러로 전년보다 13% 증가했습니다.
다만 회원 갱신률에는 확인할 부분이 있습니다. 미국·캐나다 갱신률은 92.2%, 전 세계 갱신률은 89.7%로 여전히 높은 수준이지만, 온라인 및 디지털 프로모션으로 유입된 회원 비중이 늘면서 갱신률에 하락 압력이 있었다고 회사는 설명했습니다.
기업 및 섹터 영향
코스트코는 2026년 8월 30일 기준 전 세계 939개 창고를 운영했습니다. 2026년 3분기 말 931개에서 늘어난 규모입니다. 회사는 2026 회계연도 잔여 기간에 추가 신규 창고 13곳을 열 계획이라고 10-Q에서 밝혔습니다.
신규 창고 확대는 회원 수와 판매액을 늘릴 수 있는 성장 수단입니다. 그러나 신규 매장의 성장성이 기존 매장보다 낮거나 개점 비용과 운영비가 커지면 단기 수익성에는 부담이 될 수 있습니다. 따라서 실적 발표에서는 신규 창고 숫자 자체보다 매장당 생산성과 향후 출점 계획에 대한 경영진의 설명이 중요합니다.
회원비 인상 효과도 살펴봐야 합니다. 미국과 캐나다의 기본 Gold Star 및 Business 회원비는 2024년 9월 1일부터 연 60달러에서 65달러로, Executive 회원비는 120달러에서 130달러로 인상됐습니다. 이 인상은 2026 회계연도 회원비 수익 성장에 기여하고 있습니다.
다만 회원비 인상은 반복적으로 사용할 수 있는 성장 동력은 아닙니다. 시간이 지나면서 가격 인상에 따른 기저효과가 약해지면 신규 회원 증가, 갱신률 유지, Executive 회원 전환이 더욱 중요해질 수 있습니다.
시장 영향
미국 소매시장 자체도 성장했습니다. 미국의 2026년 8월 소매판매는 7,739억 달러로 전월 대비 1.2%, 전년 동월 대비 6.0% 증가했습니다. 코스트코의 환율·휘발유 가격 제외 전사 동일점포 매출은 6.7% 증가했기 때문에, 전체 소매시장과 비교해 코스트코가 어느 정도의 상대적 성장을 기록했는지 확인할 필요가 있습니다.
연방준비제도의 2026년 8월 Beige Book은 소비 지출이 전반적으로 소폭 증가했지만 가격 민감도가 높아졌다고 평가했습니다. 일부 지역에서는 소비자들이 소매상품보다 경험과 서비스에 지출하거나, 식료품과 연료 가격 부담으로 소비를 줄였다는 내용도 포함됐습니다.
이는 코스트코에 양면적인 의미가 있습니다. 가격 경쟁력이 있는 회원제 유통업체가 경기 둔화기에 상대적으로 방어력을 보일 수 있다는 해석이 가능합니다. 반면 소비자의 가격 부담이 커지면 상품 마진과 구매 빈도, 회원 갱신률이 압박받을 가능성도 있습니다.
코스트코의 밸류에이션도 함께 봐야 합니다. 2026년 9월 19일 기준 시장 데이터에서 주가는 약 895.31달러, 시가총액은 약 3,979억 달러, 주가수익비율은 약 45배로 집계됐습니다. 이 수치는 제공된 시장 데이터 기준이며, 높은 밸류에이션에서는 단순히 매출이 증가하는 것보다 시장 예상치를 넘어서는 EPS와 수익성 개선이 중요할 수 있습니다.
한국 투자자가 볼 포인트
1. 발표 시각과 한국시간을 구분해야 한다
코스트코 IR은 4분기 실적 발표 날짜는 공개했지만 정확한 시각은 명시하지 않았습니다. 외부 자료가 예상한 장 마감 후 발표를 기준으로 하면 한국시간 2026년 9월 25일 오전 6시 전후가 될 수 있지만, 확정 시각으로 단정할 수는 없습니다.
따라서 미국 정규장 개장 시각인 한국시간 오후 10시 30분과 실적 발표 시점을 혼동하지 않는 것이 좋습니다.
2. 미국 동일점포 매출을 먼저 확인해야 한다
미국 동일점포 매출은 10.7% 증가했고, 환율과 휘발유 가격을 제외하면 7.2% 증가했습니다. 코스트코 사업에서 미국 비중이 크기 때문에 한국 투자자는 전사 수치뿐 아니라 미국 사업의 실질 성장률을 우선 확인할 필요가 있습니다.
3. 한국 사업은 해외지역 지표로 간접 판단해야 한다
코스트코코리아는 기타 해외지역에 포함되며, 회사는 2026년 8월 30일 기준 한국에서 20개 창고를 운영했습니다. 다만 한국 사업의 분기 매출과 회원 갱신률은 별도로 공개되지 않았습니다. 따라서 기타 해외지역 동일점포 매출과 전체 회원 지표를 통해 간접적으로 판단해야 합니다.
4. 회원비 수익을 순이익과 동일시하면 안 된다
회원비 수익은 코스트코의 핵심 수익원 중 하나지만, 회사가 회원비 수익의 순이익 기여도를 별도로 공시한 것은 아닙니다. 회원비 수익이 증가하더라도 상품 매출총이익률과 판매관리비가 악화되면 EPS 성장이 제한될 수 있습니다.
이번 코스트코 실적 발표에서는 다음 항목을 함께 확인해야 합니다.
- 실제 EPS와 시장 예상치 6.53달러의 차이
- 상품 매출총이익률 변화
- 회원비 수익 성장세
- 미국·캐나다 및 전 세계 회원 갱신률
- Executive 회원 비중과 업그레이드 관련 발언
- 신규 창고 개점 계획과 매장 생산성
- 디지털 매출 성장세 지속 여부
5. 환율은 원화 투자 수익률에 영향을 준다
코스트코의 영업 실적이 개선되더라도 원화 강세가 나타나면 원화 환산 수익률은 낮아질 수 있습니다. 반대로 원화 약세는 달러로 표시된 주가 수익을 원화 기준으로 확대할 수 있습니다. 미국 주식 투자자는 기업 실적과 함께 환율 변동도 별도로 고려해야 합니다.
정리
코스트코는 2026 회계연도 4분기 순매출 939억 달러, 전사 동일점포 매출 9.4% 증가라는 강한 판매 지표를 공개했습니다. 환율과 휘발유 가격을 제외한 동일점포 매출도 6.7% 증가했고, 디지털 매출은 조정 기준 19.8% 늘었습니다.
회원 수, 카드 보유자, 회원비 수익, 창고 수 역시 증가해 고성장 회원제 모델이 당장 약화됐다고 판단할 근거는 제공된 자료에서 확인되지 않습니다.
그러나 정식 코스트코 실적 발표에서 순이익, EPS, 상품 마진, 공식 회원 갱신률이 공개돼야 수익성의 질을 판단할 수 있습니다. 특히 회원비 인상 효과가 점차 약해지는 상황에서 신규 회원 유입, 갱신률, Executive 회원 전환, 실질 동일점포 매출이 계속 유지되는지가 핵심입니다.
높은 밸류에이션을 고려하면 단순한 매출 증가만으로는 충분하지 않을 수 있습니다. 한국 투자자는 시장 예상치 대비 EPS, 조정 동일점포 매출, 회원 갱신률, 상품 마진을 함께 확인한 뒤 코스트코의 성장 지속성을 판단하는 것이 바람직합니다.
함께 볼 미국주식정보
이번 이슈와 함께 렌나 3분기 실적 발표 전 점검: 미국 주택시장과 모기지 금리 민감도 도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Costco Investor Relations — Costco Wholesale Corporation – Events & Presentations
- Costco Investor Relations — Costco Wholesale Corporation Reports August Sales Results
- Costco Investor Relations — Costco Wholesale Corporation Reports Third Quarter and Year-To-Date Operating Results For Fiscal 2026
- U.S. Securities and Exchange Commission — Costco Wholesale Corporation Form 10-Q for the quarter ended May 10, 2026
- U.S. Census Bureau — Advance Monthly Sales for Retail and Food Services, August 2026
- Federal Reserve — Beige Book – August 2026
- Reuters — Costco Wholesale to hike annual membership fees after seven years
- Kiplinger — Earnings Calendar and Analysis for This Week (September 21-25)
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.