발행일: 2026.10.06 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 10월 6일
핵심 요약
- 미 10년물 국채금리는 2026년 10월 5일 장중 약 5.29%까지 상승했습니다. 10월 1일에는 장중 5.3445%를 기록했으며, Reuters는 이를 2002년 이후 최고 수준으로 보도했습니다.
- 2026년 3분기 10년물 금리 상승폭은 87.1bp로, Reuters 기준 1994년 이후 가장 큰 분기 상승폭입니다.
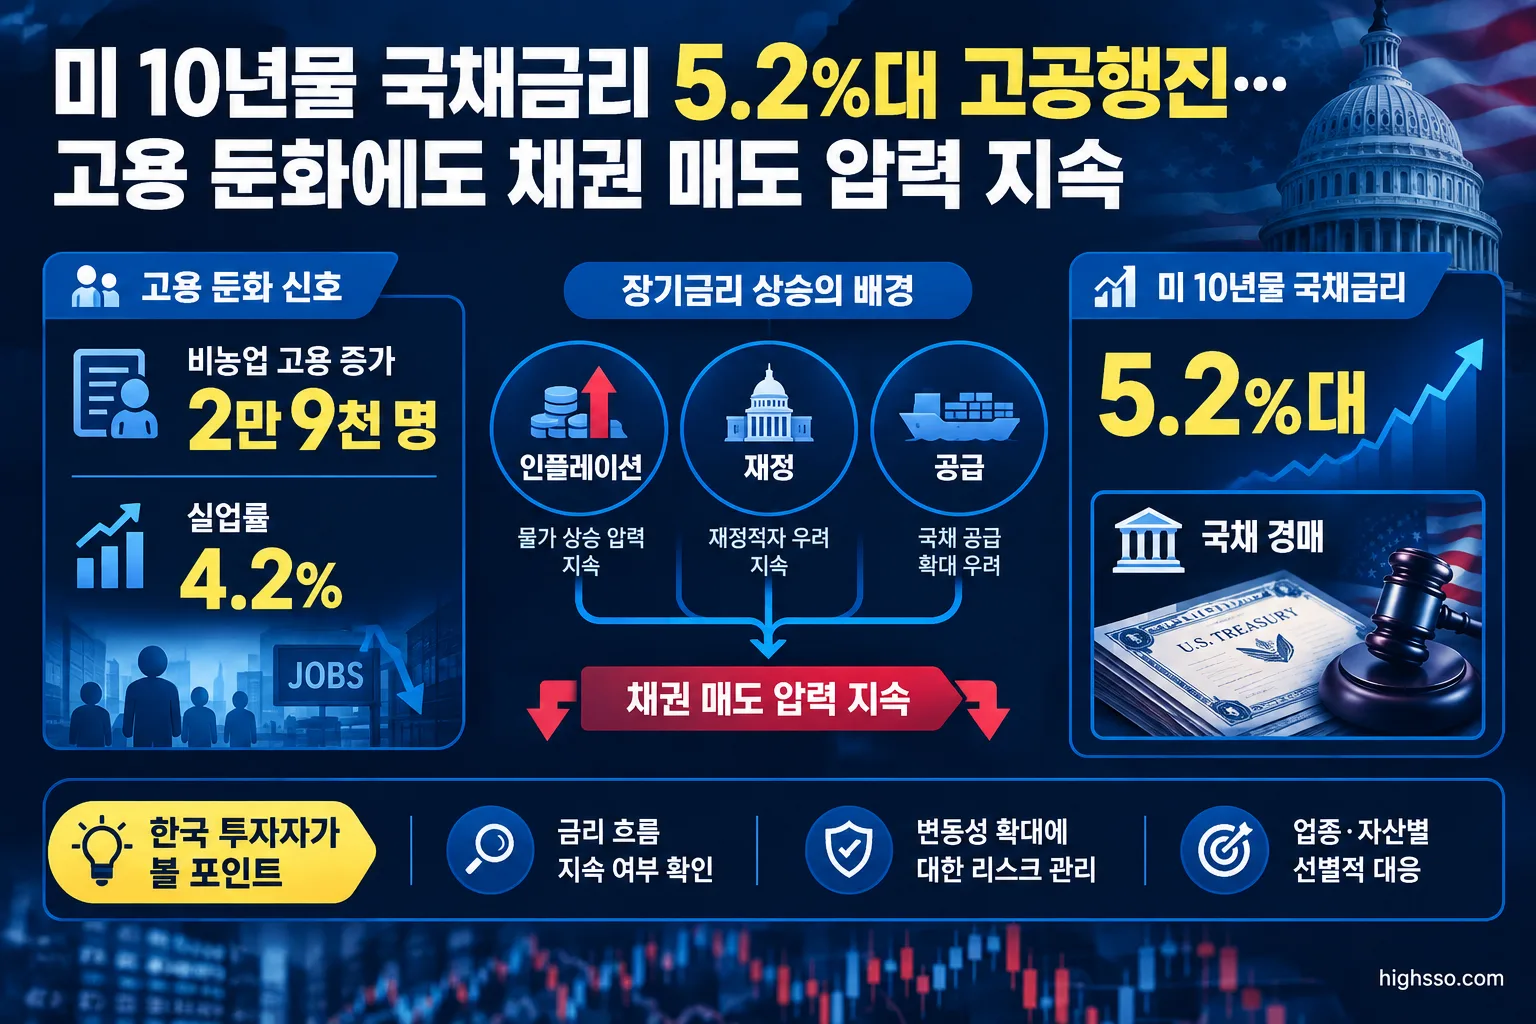
- 미국의 9월 비농업 고용은 2만9,000명 증가에 그쳤고 실업률은 4.2%였습니다. 시장 예상치 9만 명을 크게 밑돈 수치입니다.
- 고용 둔화에도 장기금리가 다시 오른 것은 시장이 경기 둔화보다 인플레이션, 재정 부담, 국채 공급과 기간 프리미엄을 더 중요하게 반영하고 있을 가능성을 보여줍니다.
무슨 일이 있었나
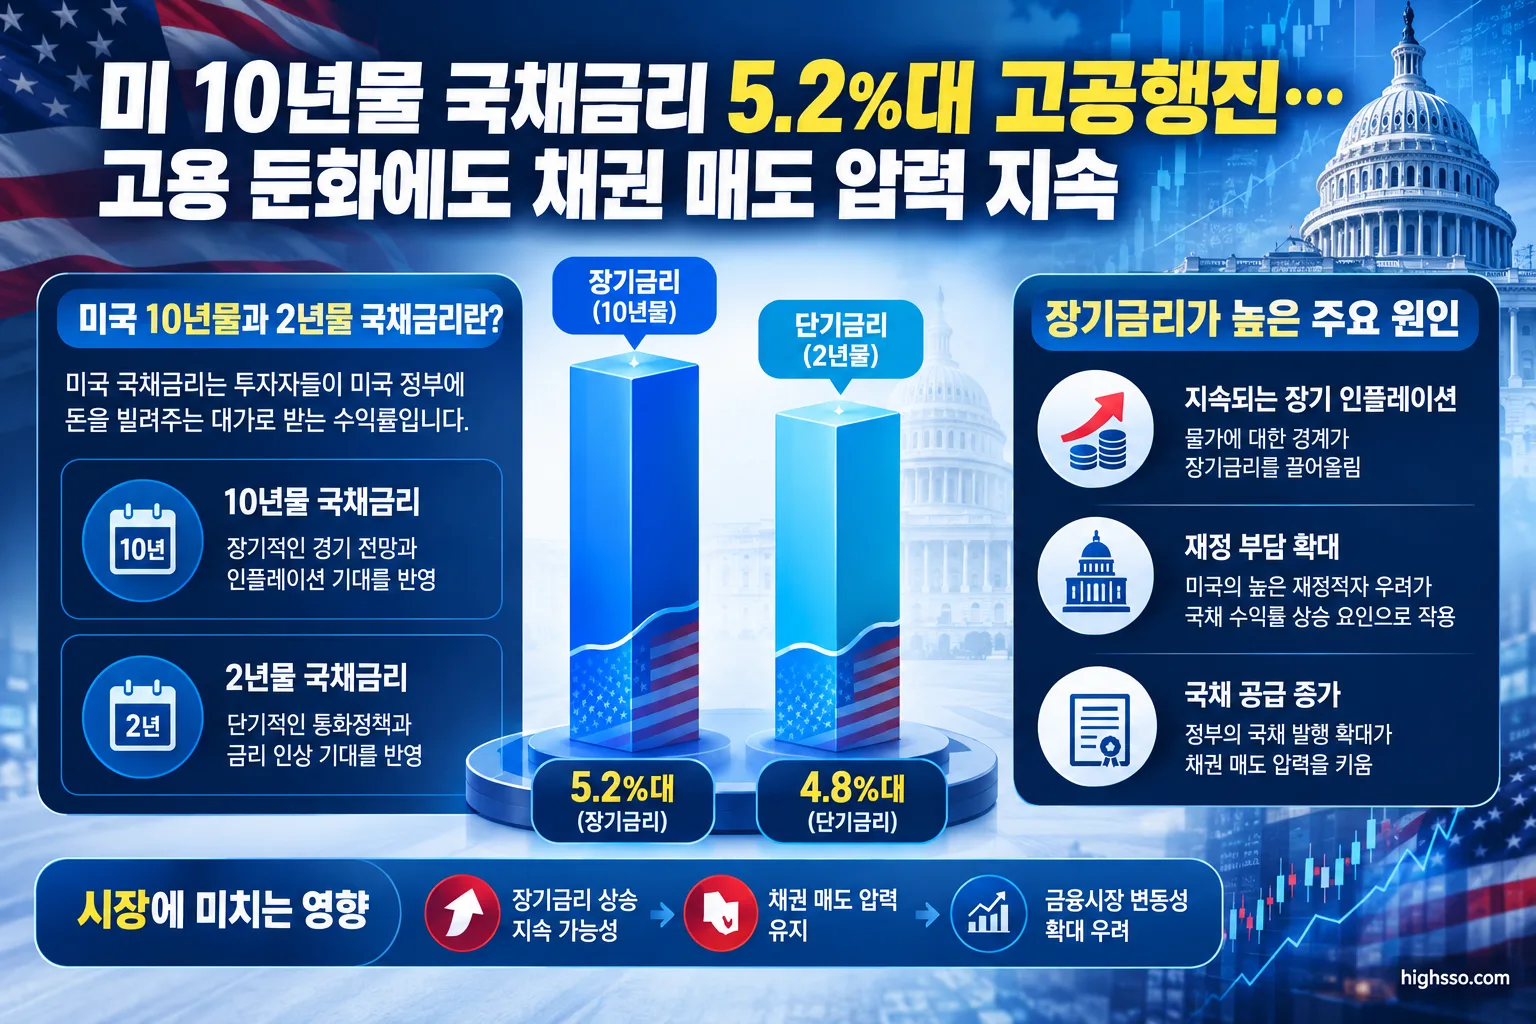
미 10년물 국채금리는 10월 1일 장중 5.3445%까지 오른 뒤 약 5.28%로 되돌아왔습니다. 이후 10월 2일 고용보고서 발표 직후에는 하락했지만, 장 후반 다시 상승했습니다. Reuters가 제시한 10월 2일 금리는 10년물 5.256%, 2년물 4.821%였습니다. 같은 날 금요일 종가 기준 10년물은 약 5.28%로 집계된 자료도 있습니다.
10월 5일에는 10년물 금리가 장중 약 5.29%까지 상승했습니다. 자료별 집계 시점에 따라 수치에는 차이가 있지만, 10년물 금리가 5%를 웃도는 흐름이 이어졌다는 점은 공통적입니다.
금리 상승과 함께 확인된 고용 지표는 오히려 둔화했습니다. 미국 노동통계국에 따르면 9월 비농업 고용은 2만9,000명 증가했고 실업률은 4.2%였습니다. 8월 고용 증가치는 16만2,000명에서 13만3,000명으로, 7월 수치는 2만1,000명 증가에서 1만 명 감소로 각각 하향 조정됐습니다. 7월과 8월 고용 증가 합계는 기존 발표보다 6만 명 낮아졌습니다.
핵심 숫자
| 항목 | 확인된 수치 |
|---|---|
| 2026년 10월 5일 미 10년물 금리 | 장중 약 5.29% |
| 2026년 10월 1일 미 10년물 장중 고점 | 5.3445% |
| 2026년 10월 2일 미 10년물 금리 | Reuters 기준 5.256%, 종가 기준 약 5.28% |
| 2026년 10월 2일 미 2년물 금리 | 4.821% |
| 2026년 3분기 10년물 금리 상승폭 | 87.1bp |
| 2026년 9월 비농업 고용 증가 | 2만9,000명 |
| 2026년 9월 실업률 | 4.2% |
| 2026년 9월 시간당 평균임금 전년 대비 상승률 | 3.0% |
| 7~8월 고용 증가폭 하향 조정 규모 | 합계 6만 명 |
| 연방기금금리 목표 범위 | 3.75~4.00% |
| 10월 예정 10년물 국채 경매 규모 | 390억 달러 |
| 10월 예정 30년물 국채 경매 규모 | 220억 달러 |
| 10월 말 예상 재무부 일반계정 잔액 | 약 1조500억 달러, 오차범위 ±500억 달러 |
왜 중요한가
고용 둔화만으로 장기금리가 내려가지 않았다
고용 증가폭 둔화는 일반적으로 연방준비제도의 추가 긴축 기대를 약화시키는 요인입니다. 실제로 고용보고서 직후 금리가 하락하기도 했습니다.
그러나 장기금리는 단기 정책금리만으로 결정되지 않습니다. 2년물은 Fed 정책 기대에 상대적으로 민감한 반면, 10년물과 30년물은 장기 인플레이션 전망, 재정적자, 국채 공급, 실질금리와 기간 프리미엄의 영향을 함께 받습니다.
이번 움직임은 시장이 고용 둔화만으로 Fed의 빠른 완화 전환을 예상하지 않고 있음을 보여주는 사례로 해석할 수 있습니다. 9월 시간당 평균임금이 전년 대비 3.0% 상승한 만큼, 고용·임금·물가를 함께 확인해야 한다는 의미입니다.
재정과 국채 공급이 장기물의 핵심 변수로 부상
미 재무부는 2026년 8~10월 분기에도 중·장기 국채 경매 규모를 유지할 계획이라고 밝혔습니다. 10월에는 10년물 390억 달러, 30년물 220억 달러 규모의 경매가 예정돼 있습니다. 또한 계절적 재정지출에 대응하기 위해 단기 국채 발행 규모를 늘릴 수 있다고 설명했습니다.
경매 규모가 크다는 사실만으로 금리 상승이 자동으로 결정되는 것은 아닙니다. 다만 시장의 수요가 공급을 충분히 흡수하지 못할 경우 장기금리에 추가 상승 압력이 생길 수 있습니다. 실제 경매 결과에서는 응찰률, 간접·직접 낙찰 비중, 낙찰금리와 시장 예상치의 차이를 함께 봐야 합니다.
주식의 할인율이 높아지는 환경
미 10년물 국채금리가 5%를 웃돌면 주식의 미래 현금흐름을 현재 가치로 환산할 때 적용되는 할인율이 높아집니다. 특히 현재 이익보다 미래 성장 기대에 더 큰 가치가 부여된 AI, 소프트웨어, 인터넷 플랫폼 기업은 밸류에이션 부담이 상대적으로 커질 수 있습니다.
이는 모든 주식이 같은 방향으로 움직인다는 뜻은 아닙니다. 금융주는 금리 상승으로 순이자마진이나 투자수익률 개선 기대가 생길 수 있어 업종별 영향이 다를 수 있습니다. 다만 장기 현금흐름 비중이 큰 성장주에는 금리 수준과 지속 기간이 중요한 변수입니다.
관련 산업·종목
미국 성장주와 기술주
미 10년물 금리가 5%대에 고착될 경우 높은 미래 성장률을 전제로 거래되는 기업의 할인율 부담이 커질 수 있습니다. 미국 성장주 투자자는 금리 자체뿐 아니라 금리가 일시적 상승인지, 장기간 유지되는지 구분할 필요가 있습니다.
장기 국채 ETF와 채권형 상품
장기 국채 가격은 금리와 반대로 움직입니다. 따라서 TLT와 같은 장기 듀레이션 상품은 금리 변화에 단기채 ETF보다 민감하게 반응할 수 있습니다. 장기금리 상승이 이어지는 동안에는 이자수익만이 아니라 보유 채권의 평가손익도 함께 확인해야 합니다.
금융주
금리 상승은 은행과 보험사에 서로 다른 영향을 줄 수 있습니다. 금융기관의 자산·부채 구조와 예금 비용, 보유 채권 비중에 따라 결과가 달라지므로 단순히 금리 상승을 금융주 전체의 동일한 호재로 해석하기는 어렵습니다.
한국 투자자와 환율
미국 금리 상승은 달러 강세로 이어질 수 있어 원화 기준 미국 자산 수익률을 방어하는 요인이 될 수 있습니다. 반대로 Fed 완화 기대가 커지거나 글로벌 위험회피가 약해지면 달러 강세가 되돌려질 가능성도 있습니다.
또한 미국 장기금리는 한국 국고채 금리와 국내 성장주의 할인율에도 영향을 줄 수 있습니다. 한국 투자자는 미국 10년물 금리, 원·달러 환율, 외국인 수급을 함께 확인하는 것이 필요합니다.
투자자가 볼 핵심
- 고용 둔화와 장기금리 상승이 동시에 나타나는지 확인해야 합니다. 경기 둔화가 금리 하락으로 연결되지 않는다면 인플레이션·재정 요인의 영향이 더 큰 국면일 수 있습니다.
- 금리 상승이 일시적인지 고착되는지 구분해야 합니다. 성장주 밸류에이션에 미치는 영향은 단일 금리 수치보다 지속 기간에 따라 달라질 수 있습니다.
- 국채 경매가 공급을 소화하는지 살펴봐야 합니다. 응찰률 하락, 간접 낙찰 비중 감소, 낙찰금리의 시장 예상 상회가 반복되면 수급 부담이 이어질 가능성이 있습니다.
- 업종별 현금흐름 구조를 구분해야 합니다. 장기 성장 기대에 의존하는 기업과 금리 상승으로 수익 구조가 달라질 수 있는 금융주는 같은 금리 환경에서도 영향이 다를 수 있습니다.
앞으로 확인할 것
- 다음 미국 국채 경매의 응찰률과 간접·직접 낙찰 비중
- 10년물 금리가 5%대에서 유지되는지 또는 고용·물가 둔화와 함께 하락하는지
- 신규 고용과 기존 월별 고용 수치의 추가 하향 조정 여부
- 시간당 임금과 물가 지표의 둔화 여부
- 미 재무부의 실제 국채 발행 규모와 10월 말 일반계정 잔액 변화
현재 자료만으로 고용 둔화에도 채권 매도 압력이 이어진 원인을 하나로 단정하기는 어렵습니다. 다만 단기적으로는 Fed 정책 기대, 장기적으로는 인플레이션·재정 부담·국채 공급·기간 프리미엄이 동시에 미 10년물 국채금리에 영향을 주고 있는 국면으로 볼 수 있습니다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 10년물 국채금리 5.34% 급등…AI 낙관론도 증시 압박
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- Associated Press — US stocks edge toward their records after oil prices ease a bit
- Reuters — Global bond rout deepens, pushes US Treasury yields to 24-year peak
- Reuters — Stocks gain, dollar falls after US jobs data; bond yields higher
- U.S. Bureau of Labor Statistics — Employment Situation Summary – September 2026
- Federal Reserve — Federal Reserve issues FOMC statement
- U.S. Department of the Treasury — Quarterly Refunding Statement of Deputy Assistant Secretary for Federal Finance Brian Smith
- U.S. Department of the Treasury — Daily Treasury Par Yield Curve Rates
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.