발행일: 2026.09.26 00:23 KST
이 글은 발행 시점에 확인 가능한 공개 자료를 기준으로 작성했습니다.
발행일: 2026년 9월 26일
핵심 요약
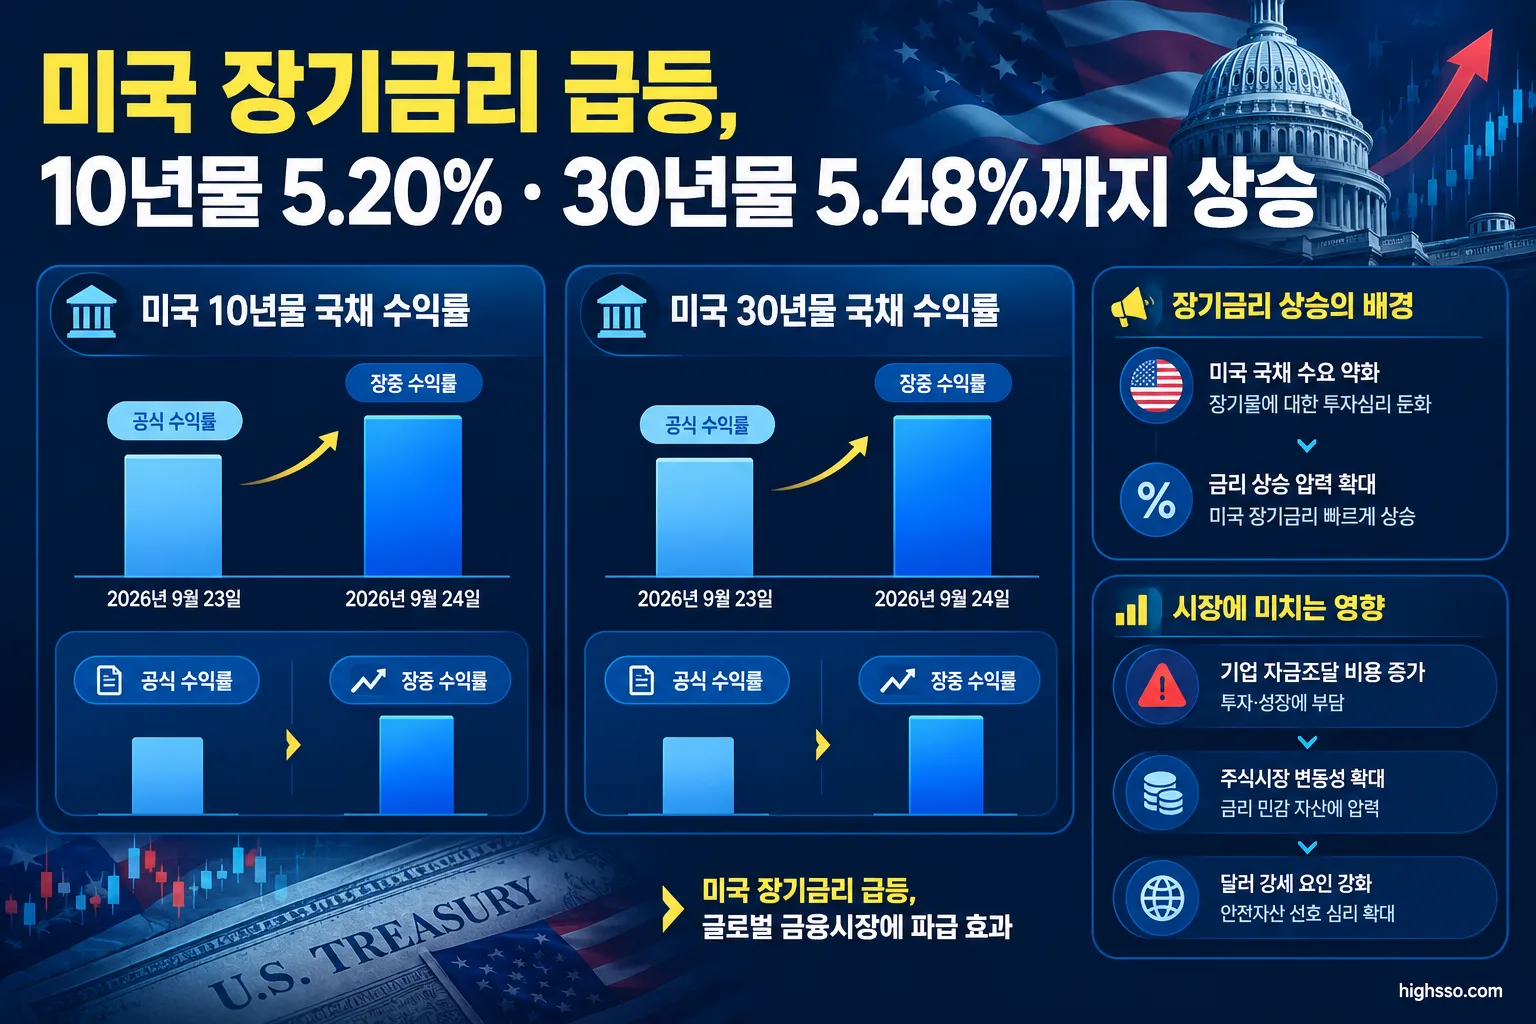
- 미국 장기금리 급등이 나타나며 2026년 9월 24일 10년물 국채 수익률은 장중 약 5.20%까지 상승했습니다. 이는 2007년 이후 가장 높은 수준으로 보도됐습니다.
- 30년물 수익률도 장중 5.48%까지 오르며 2004년 이후 최고 수준을 기록했습니다.
- 미국 재무부와 연방준비제도 자료 기준 공식 일일 수익률은 10년물 5.18%, 30년물 5.47%였습니다. 장중 수치와 공식 일일 수익률은 구분해야 합니다.
- 높은 에너지 가격, 견조한 경기, 정부 지출과 국채 공급 부담이 장기 인플레이션 및 기간 프리미엄 상승 우려로 연결됐다는 해석이 나왔습니다.
무슨 일이 있었나
2026년 9월 24일 미국 장기 국채시장에서 금리가 큰 폭으로 상승했습니다. 장중 기준 10년물 수익률은 약 5.20%, 30년물은 5.48%까지 올랐습니다. 보도 기준으로 10년물은 2007년 이후, 30년물은 2004년 이후 가장 높은 수준입니다.
공식 자료에서는 수치가 다소 낮게 집계됐습니다. 미국 재무부와 연준의 H.15 자료는 같은 날 10년물 5.18%, 30년물 5.47%를 제시했습니다. 따라서 이번 움직임을 설명할 때는 장중 최고 수준과 공식 일일 수익률을 혼용하지 않는 것이 중요합니다.
전일과 비교하면 공식 일일 수익률 기준 10년물과 30년물은 모두 7bp 상승했습니다. 이번 금리 상승은 미국에만 국한되지 않고 글로벌 장기 국채금리 상승 흐름과 함께 나타났습니다.
핵심 숫자
| 구분 | 2026년 9월 23일 | 2026년 9월 24일 | 변화 및 비고 |
|---|---|---|---|
| 미국 10년물 공식 일일 수익률 | 5.11% | 5.18% | +7bp |
| 미국 30년물 공식 일일 수익률 | 5.40% | 5.47% | +7bp |
| 미국 10년물 장중 수익률 | 확인 자료 없음 | 약 5.20% | 2007년 이후 최고 수준으로 보도 |
| 미국 30년물 장중 수익률 | 확인 자료 없음 | 약 5.48% | 2004년 이후 최고 수준 |
| 2026년 7~9월 민간 보유 순시장성 국채 차입 추정액 | – | 7,390억 달러 | 미국 재무부 추정 |
| 장기 국채 바이백 매입 한도 | 회당 최소 40억 달러 | 회당 최소 40억 달러 | 9월 9일 이전에는 회당 최대 20억 달러, 10~20년 및 20~30년 구간 |
미국 재무부는 2026년 7~9월 분기에 민간 보유 순시장성 국채를 7,390억 달러 차입할 것으로 추정했습니다. 다만 이 차입 규모가 9월 24일 금리 급등의 단일 원인이라고 단정할 수는 없습니다.
왜 중요한가
장기금리 상승은 정책금리만의 문제가 아니다
장기 국채금리는 연방준비제도의 단기 정책금리 전망뿐 아니라 물가 전망, 재정적자, 국채 발행량, 투자자가 요구하는 기간 프리미엄을 함께 반영합니다.
이번 상승과 관련해 시장 보도에서는 높은 에너지 가격과 견조한 경제 성장, 확대되는 정부 지출이 장기간 높은 인플레이션과 국채 공급 부담으로 이어질 가능성을 거론했습니다. 여기서 에너지 가격과 경기의 영향은 시장의 해석이며, 공식적으로 확인된 사실은 장기금리가 다년 만의 고점으로 상승했고 재무부의 차입 계획이 제시됐다는 점입니다.
연준이 향후 금리를 인하하더라도 장기금리가 자동으로 하락한다고 보기는 어렵습니다. 재정 부담과 국채 공급, 장기 물가 기대가 계속 높게 유지되면 장기금리는 단기 정책금리와 다른 방향으로 움직일 수 있습니다.
주식의 할인율이 높아진다
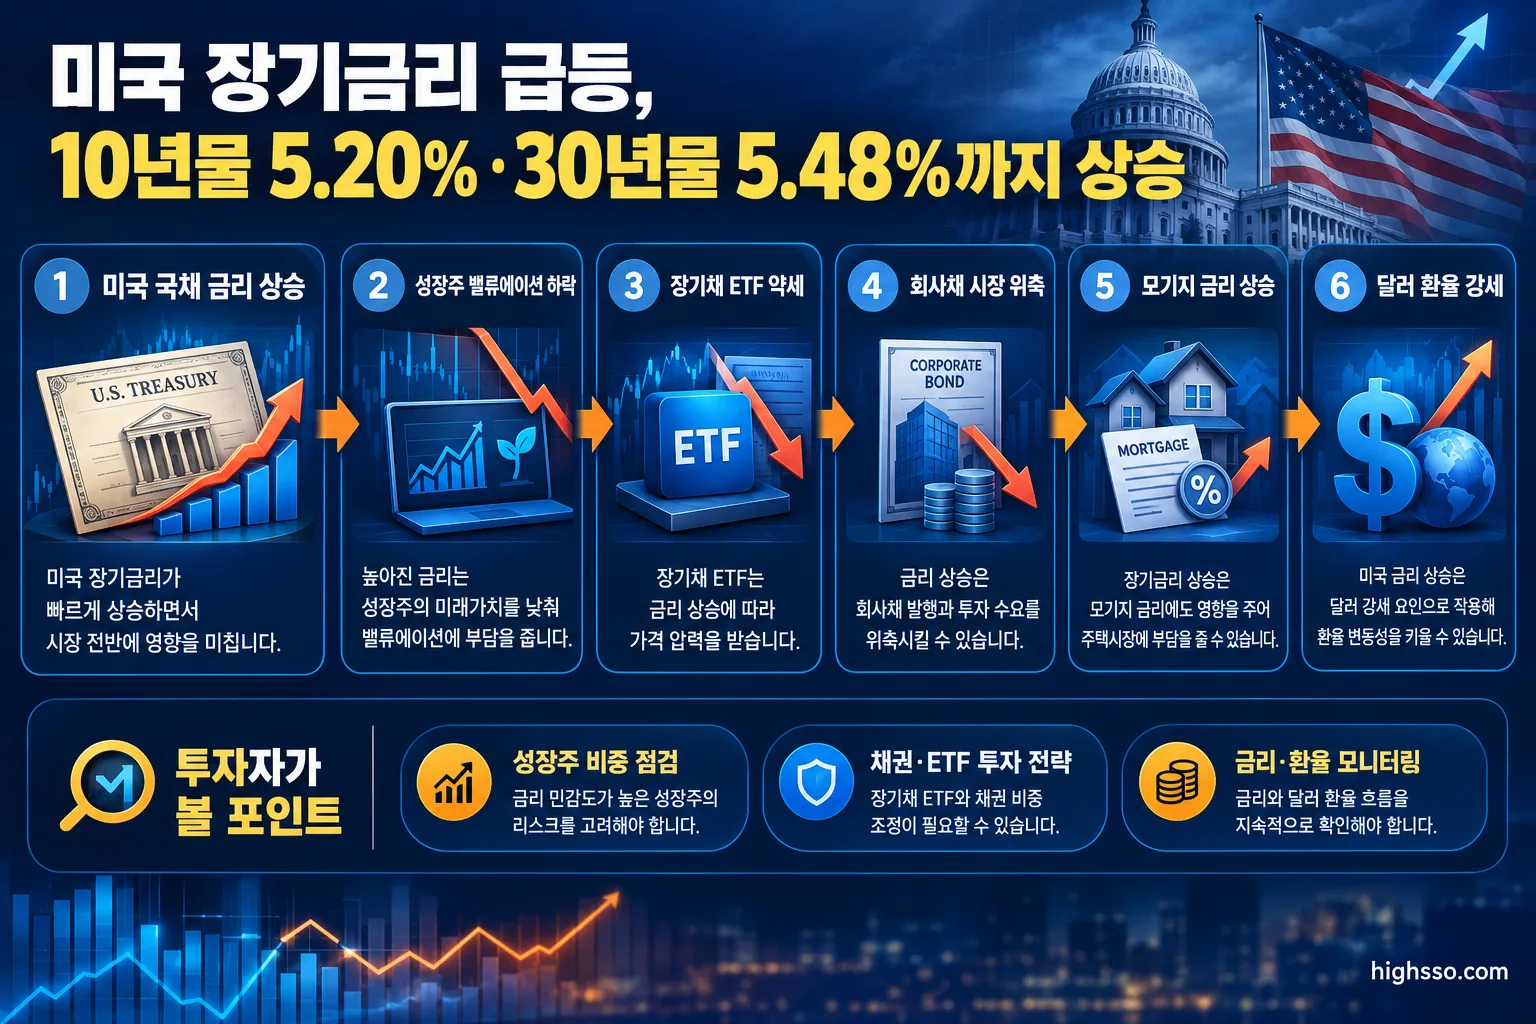
10년물 금리가 5%를 넘으면 기업의 미래 현금흐름을 현재 가치로 환산할 때 적용되는 할인율이 높아집니다. 특히 이익이 먼 미래에 집중된 고평가 성장주, 장기 듀레이션 기술주, 적자 성장주는 밸류에이션 부담이 커질 수 있습니다.
이는 특정 종목의 주가 방향을 확정하는 요인이 아니라, 시장이 기업의 미래 성장률과 현재 주가를 비교하는 기준이 달라지는 문제입니다. 실제 영향은 기업의 현금흐름 시점, 부채 구조, 가격 결정력에 따라 달라질 수 있습니다.
기업과 가계의 자금 조달 비용에도 영향을 준다
미국 국채 장기금리는 회사채와 모기지 금리의 기준 역할을 합니다. 장기금리가 상승하면 기업의 차환 비용과 신규 자금 조달 비용이 높아질 수 있고, 주택 수요와 인수합병 자금 조달 여건에도 부담이 될 수 있습니다.
반면 금융기관은 신규 자산에 더 높은 이자수익률을 적용할 기회를 얻을 수 있습니다. 동시에 기존 보유 채권의 평가손실과 조달비용 상승이 발생할 수 있어 금융주 전체에 일방적으로 유리하다고 해석하기는 어렵습니다.
바이백 확대가 공급 부담을 없애는 것은 아니다
미 재무부는 2026년 9월 9일부터 10~20년물 및 20~30년물 구간의 장기 국채 매입 한도를 회당 최소 40억 달러로 확대했습니다. 이 조치는 장기 국채시장의 유동성을 지원하기 위한 것입니다.
다만 재무부의 장기 국채 바이백은 유동성 개선 조치이지 재정적자나 국채 발행 부담을 구조적으로 줄이는 정책은 아닙니다. 재무부는 바이백 물량을 새로운 국채 발행으로 대체할 수 있다고 설명하고 있어, 금리 상승 압력을 완전히 상쇄하는 수단으로 보기는 어렵습니다.
관련 산업·종목
미국 성장주와 기술주
장기금리 상승은 미래 이익의 현재 가치에 민감한 성장주와 기술주에 먼저 영향을 줄 수 있습니다. 한국 투자자는 나스닥100, S&P500 성장주 ETF, 반도체·AI 관련 종목을 볼 때 실적 성장률뿐 아니라 금리 민감도와 밸류에이션 수준을 함께 확인할 필요가 있습니다.
장기채 ETF
미국 장기금리가 상승하면 채권 가격은 하락합니다. 특히 TLT처럼 듀레이션이 긴 장기채 ETF는 금리 변화에 대한 가격 민감도가 높을 수 있습니다. 따라서 ETF를 검토할 때는 단순히 채권이라는 자산군만 보기보다 만기와 듀레이션을 확인해야 합니다.
금융주와 에너지 관련 기업
금리 상승은 금융기관의 신규 대출 및 투자자산 수익률에 영향을 줄 수 있지만, 기존 채권 평가손실과 조달비용 상승이라는 반대 요인도 있습니다.
에너지 가격 상승이 장기화될 경우 에너지 생산기업의 현금흐름에는 긍정적인 요인이 될 수 있습니다. 반면 에너지 비용을 원가에 충분히 전가하기 어려운 기업은 비용 부담이 커질 수 있습니다. 어느 쪽이 우세한지는 유가 수준과 기업별 비용 구조를 함께 봐야 합니다.
한국 투자자와 환율
미국 장기금리 상승은 달러 강세 기대와 연결될 수 있어 원·달러 환율에도 영향을 줄 수 있습니다. 한국 투자자가 미국 주식을 보유한 경우 주가 변동과 환율 변동이 원화 기준 수익률에 각각 어떤 영향을 줬는지 분리해 확인하는 것이 필요합니다.
또한 미국 금리 상승은 한국 국고채와 회사채 금리, 코스피 외국인 수급에도 영향을 줄 수 있습니다. 차입 부담이 큰 기업과 금리에 민감한 성장주는 상대적으로 취약할 가능성이 있습니다.
투자자가 볼 핵심
- 이번 금리 상승이 일시적인 에너지 가격·지정학적 충격인지, 재정적자와 국채 공급에 따른 구조적인 기간 프리미엄 상승인지 구분해야 합니다.
- 10년물과 30년물이 동시에 상승하는 상황에서는 연준의 다음 회의 결과만이 아니라 장기 물가 기대, 국채 입찰 수요, 재무부 발행 계획을 함께 확인해야 합니다.
- 장기금리 상승이 실제로 성장주의 밸류에이션 조정으로 이어지는지, 아니면 기업의 이익 증가가 금리 부담을 상쇄하는지 구분할 필요가 있습니다.
- 장기채 ETF는 금리 방향뿐 아니라 듀레이션에 따라 가격 변동성이 달라질 수 있으므로 상품별 만기 구조를 확인해야 합니다.
앞으로 확인할 것
- 미국 10년물과 30년물 수익률이 5%대 및 5.4%대에서 계속 유지되는지 여부
- 다음 미국 국채 입찰에서 확인되는 낙찰 수요와 응찰 흐름
- 미 재무부의 실제 차입 규모와 이후 국채 발행 계획
- 에너지 가격과 장기 인플레이션 기대의 추가 변화
- 미국 성장주의 밸류에이션 조정 및 기업의 차환 비용 변화
이번 미국 장기금리 급등은 단순한 하루의 금리 변동을 넘어 미국 주식의 할인율, 국채 공급 부담, 달러와 글로벌 자금 흐름을 함께 점검하게 하는 신호입니다. 다만 향후 시장 영향은 금리 상승이 일시적인지, 재정과 물가에 따른 구조적인 흐름인지에 따라 달라질 수 있습니다.
함께 볼 미국주식정보
이번 이슈와 함께
미국 10년물 국채금리 4.8% 부근 상승, 성장주 밸류에이션 부담 커지나
도 참고해볼 수 있습니다.
출처 및 참고자료
이 글은 아래 공식 자료와 주요 보도를 바탕으로 작성했습니다.
- U.S. Department of the Treasury — Daily Treasury Rates: September 2026 Daily Treasury Yield Curve
- Board of Governors of the Federal Reserve System — H.15 Selected Interest Rates – Daily, September 24, 2026
- Reuters — Global bond selloff rolls on, US 30-year yield at highest since 2004
- Associated Press — A shaky day for oil prices and the bond market leaves US stocks not far from where they started
- U.S. Department of the Treasury — Treasury Announces Marketable Borrowing Estimates
- U.S. Department of the Treasury — Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9
투자 유의사항
본 콘텐츠는 공개 자료를 바탕으로 작성한 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이나 투자 자문이 아닙니다. 투자 판단과 책임은 본인에게 있으며, 실제 투자 전에는 공시, 기업 실적 및 시장 상황을 추가로 확인하시기 바랍니다.